AndroMoney Pro 家計簿
Androidのみ¥440· ユーザー評価
家計簿アプリを初めて使う人にとって、いちばん難しいのは入力画面を開くことではなく、何をどこまで記録すれば続けられるかを決めることだと思います。私がAndroMoney Proを試して感じたのは、細かな家計管理を始めたい人に向いた、落ち着いた作りの家計簿・資産管理アプリだということでした。買い物の金額だけを残す簡易メモではなく、日々のお金の流れを自分で整理していくタイプです。
開発元はAndroMoneyで、ファイナンス分野のアプリとして提供されています。Android向けの有料アプリで、価格は¥440。対象年齢は3歳以上で、動作にはAndroid 8.0以上が必要です。ストアでは平均4.6、評価数はおよそ1万6千件、インストールは5万件以上となっており、長く使う家計簿を探している人が候補に入れやすい実績だと感じます。
最初に知っておきたい使い心地
このアプリは、開けば自動的に家計が完成するタイプではありません。銀行口座やカードの利用明細を眺めるだけで済ませたい人より、自分で支出を分類し、現金や口座などの残高を意識して管理したい人に合います。逆に、入力をできるだけ省きたい人には、金融サービスと自動連携する家計簿のほうが快適な場合があります。
私なら、まず「すべてを完璧に記録する」目標は立てません。最初の数日は、食費、交通費、日用品のように、金額が発生する頻度の高い項目だけを記録します。こうすると、入力の流れを覚えながら、月末に見返せる最低限のデータがたまります。最初から細かい分類を増やすと、家計簿そのものが負担になりやすいからです。
有料アプリである点も、使い始める前に考えておきたいところです。無料のメモアプリや表計算ソフトでも金額は残せますが、家計簿として継続的に分類・確認したいなら、専用画面のほうが迷いにくくなります。AndroMoney Proは、その専用性に対して支払うアプリだと考えると判断しやすいでしょう。
アプリ内購入はアイテムごとに¥110から¥3,560まで設定されています。私は、最初から追加購入を前提にせず、基本の入力と確認が自分の生活に合うかを試してから判断するのがおすすめです。家計簿は多機能であるほど良いとは限らず、毎日開けるかどうかが最も重要だからです。
インストール後に作るべき最小構成
最初の設定では、使うお金の入れ物を整理するところから始めます。普段の財布、銀行口座、クレジットカードなど、実際に残高を把握したい単位を自分の生活に合わせて考えます。全部を登録する必要はありません。まずは現金と、最もよく使う決済手段だけに絞るほうが、残高のずれを防ぎやすいです。
ここで大切なのは、口座名を見ただけで用途が分かるようにすることです。「口座1」「カードA」のような名前より、「生活費用」「固定費用」のように、家計の役割が分かる名前のほうが後で確認しやすくなります。複数の支払い方法を使う人ほど、この最初の命名が検索や振り返りの負担を減らします。
カテゴリーも、最初から細分化しすぎないほうが安全です。たとえば外食と食材を分けるかどうかは、自分が後から比較したいかで決めます。比較する予定がない項目まで分けても、入力時に毎回迷うだけです。反対に、節約したい対象が決まっているなら、その項目だけは独立させる価値があります。
収入についても、給与、臨時収入、返金などを同じ扱いにせず、あとで意味が分かる形にしておくと便利です。ただし、収入の記録を細かくしすぎると、支出の確認がおろそかになります。最初は毎月の主な収入と、例外的な入金を区別できれば十分です。
最初の成功体験は一件の支出から
設定を終えたら、次の買い物を一件だけ入力します。おすすめは、レシートが手元にあり、支払い方法もはっきりしている買い物です。金額、日付、カテゴリー、使った財布や口座を確認して保存します。ここで大事なのは、今日までの全支出を一気に再現しようとしないことです。
一件入力したあと、残高や履歴が自分の感覚と合っているかを確認します。金額だけでなく、どの口座から出たことになっているかを見るのがポイントです。入力ミスの多くは金額ではなく、現金とカードの選択違いから起きます。最初の一件でこの確認を習慣にすると、後の修正がかなり楽になります。
たとえば仕事帰りにスーパーへ寄り、食材と洗剤を一緒に買ったとします。すべてを食費にまとめる方法もありますが、あとで日用品の支出を知りたいなら、項目を分けて記録したほうが役立ちます。一方、入力の手間が原因で続かなそうなら、最初は合計額を主なカテゴリーに入れ、週末に余裕があるときだけ見直す方法も現実的です。
最初の目標は、正確な家計簿を完成させることではなく、入力してから残高を確認する流れを一度成功させることです。この流れが自分に合うと分かれば、記録の範囲を少しずつ広げられます。
迷いやすい支出と移動の扱い
家計簿で混乱しやすいのは、支出そのものと、お金を別の場所へ移しただけの動きを区別する場面です。財布から銀行へ入金した、銀行から決済用の口座へ移した、といった動きは、家全体の支出ではありません。ここを支出として入力すると、実際よりお金を使ったように見えてしまいます。
反対に、クレジットカードで買い物をしたときは、支払いが後日でも買い物自体は発生しています。購入日と引き落とし日を同じ感覚で扱うと、月ごとの支出がずれます。私は、買った時点で支出を記録し、引き落とし時には口座間の移動として考えるほうが、何に使ったかを追いやすいと思います。
現金の残高が合わないときも、すぐにアプリの不具合だと考えないほうがよいです。入力していない小さな買い物、返金、家族から受け取った現金など、記録の外にある動きを一つずつ確認します。差額を調整する入力は便利ですが、原因を探さずに使うと、後から履歴を見ても理由が分からなくなります。
家族と共有して使う場合は、誰がどの支出を入力するかを先に決めておくと混乱が減ります。片方が現金分をまとめて入力し、もう片方がカード分を入力するなど、担当を分ける方法もあります。二人が同じ買い物を別々に登録する二重計上は、家計簿を始めたばかりの時期に起きやすいので注意が必要です。
続けるための週次チェック
毎日長時間見直す必要はありません。私なら週に一度、履歴を確認し、カテゴリーが極端に偏っていないか、残高が現実の財布や口座と大きく違わないかを見ます。毎回完璧に修正するのではなく、誤りが大きいものから直すほうが続きます。
月末に見るべきなのは、単純な合計額だけではありません。食費が多かったとしても、外食が原因なのか、まとめ買いが原因なのかで対策は変わります。カテゴリーを分けて記録していれば、翌月に減らす対象を具体的に決められます。逆に、カテゴリーが細かすぎて入力が止まったなら、翌月から統合する判断も必要です。
資産管理として使う場合は、支出の記録と残高の確認を別の作業として考えると分かりやすいです。支出を入力していても、口座残高の確認をしなければ、資産全体の状態は見えません。月に一度だけでも、現金、預金、決済手段を順番に確認し、記録上の残高と実際の残高を照合する習慣を作ると、家計簿が単なる支出メモから判断材料に変わります。
旅行や引っ越しのように一時的な支出が増える時期は、通常の生活費と混ぜてしまうと翌月以降の比較が難しくなります。特別な支出として分けておけば、普段の生活費が急に増えたように見えるのを避けられます。これは、毎月の予算を考えるときにも役立つ使い方です。
向いている人と別の選択肢がよい人
AndroMoney Proは、現金、複数の口座、カードなどを自分で整理しながら、支出の傾向を把握したい人に向いています。特に、使った場所やカテゴリーをあとで振り返りたい人、家計簿を資産の確認にも使いたい人には、単純な支出メモより満足しやすいでしょう。
一方で、入力を忘れがちな人、銀行やカードの明細を自動でまとめたい人、家族全員が同じ情報をリアルタイムで扱いたい人には、金融連携や共有を中心にした別タイプのサービスが合う可能性があります。AndroMoney Proの良さは、自分で管理方法を決められることです。その自由さが、入力の手間として感じられる人もいます。
表計算ソフトと比べると、家計簿専用アプリとして日々の入力を始めやすいのが利点です。ただし、独自の集計方法や複雑な資産計算を自由に組みたい人なら、表計算のほうが柔軟です。無料のメモアプリと比べる場合は、金額を残すだけならメモで足りますが、カテゴリーや口座を継続して見直すなら専用アプリのほうが整理しやすいです。
また、細かな記録が苦手でも、完全に向いていないとは限りません。入力項目を少なくして、週末にまとめて登録する運用なら使える場合があります。ただし、レシートを長期間ため込む使い方は、入力漏れや日付の間違いにつながりやすいので、少なくとも支出が発生した日に金額だけでも残すほうが安全です。
使い始める前に決めておくこと
最初の一週間は、カテゴリーを増やすより、入力を止める原因を見つけます。金額入力が面倒なら、買い物直後に記録する。支払い方法で迷うなら、財布や口座の名前を分かりやすくする。分類で悩むなら、後で知りたい情報だけを残す。この三つを意識するだけで、家計簿の負担はかなり変わります。
バージョンは3b.13.33で、2013年3月25日にリリースされたアプリです。長く提供されてきた家計簿を試したい人には安心材料になりますが、最新の金融サービスのような自動化だけを期待して選ぶものではありません。私は、手入力を面倒な作業ではなく、支出を意識する時間として受け入れられるかを基準にするのがよいと思います。
AndroMoney Proは、最初から完璧な家計管理を約束するアプリというより、自分のルールでお金の流れを組み立てていくための道具です。最初は財布と一つの決済手段だけで始め、買い物を一件登録し、残高を確認する。その後、必要になったカテゴリーや口座だけを追加する。この順番なら、初心者でも無理なく最初の成果を実感できます。
私の結論は、入力の手間を受け入れてでも、支出と資産を自分で把握したい人にはおすすめできる、というものです。反対に、アプリを開かずに家計を自動で整理したい人は、別の選択肢を検討したほうがよいでしょう。¥440を払う価値があるかは、機能の多さではなく、毎週一度でも自分のお金を見直す習慣を作れるかで決まります。
長所
- 複数通貨に対応し、海外旅行や外貨管理にも使いやすい
- 写真付きでレシートを保存でき、支出内容を後から確認しやすい
- 定期的な収入や支出を登録でき、入力の手間を減らせる
- 予算をカテゴリ別に設定でき、使い過ぎを把握しやすい
- データをバックアップでき、機種変更時の移行にも対応しやすい
短所
- 機能が多く、家計簿アプリ初心者には設定がやや複雑
- 無料版からの移行や購入前に、料金体系の確認が必要
- カテゴリや口座を細かく設定すると、入力画面が煩雑になりやすい
- 高度な分析機能を活用するには、継続的な入力が欠かせない
- 端末間同期やバックアップの設定を自分で確認する必要がある
よくある質問
AndroMoney Pro 家計簿はどのようなアプリですか?
AndroMoney Pro 家計簿は、日々の収入や支出を記録し、家庭や個人のお金の流れを管理できる家計簿アプリです。費目ごとの分類、予算設定、口座管理、グラフによる分析などに対応しており、手書きの家計簿よりも支出の傾向を把握しやすい設計です。複数の口座や現金、クレジットカードをまとめて管理したい人にも向いています。
AndroMoney Pro 家計簿では、どのような支出や収入を管理できますか?
食費、交通費、家賃、光熱費、通信費、買い物、給与、副収入など、さまざまな項目を自由に登録できます。カテゴリーは自分の生活に合わせて追加・編集できるため、一般的な家計簿としてだけでなく、旅行費用、仕事上の経費、趣味に使ったお金の管理にも活用できます。定期的な収入や支出を登録しておくと、入力の手間も減らせます。
複数の口座や家族の家計を一緒に管理できますか?
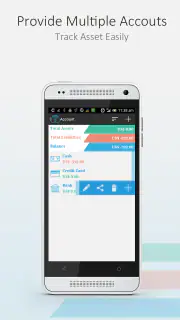
AndroMoney Pro 家計簿では、現金、銀行口座、電子マネー、クレジットカードなどを別々のアカウントとして登録し、残高や入出金を管理できます。家計全体を一つにまとめることも、個人用と家庭用に分けることも可能です。ただし、家族間でデータを共有する場合の方法や同期機能の対応状況は、利用する端末やアプリの最新仕様を事前に確認することをおすすめします。
入力したデータをグラフやレポートで確認できますか?
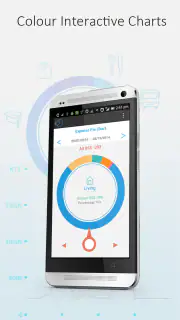
はい。登録した収入と支出は、カテゴリー別や期間別に整理して確認でき、グラフや集計画面を使ってお金の使い方を視覚的に把握できます。毎月どの項目に多く使っているか、予算を超えている費目は何かを確認しやすいため、節約目標を立てる際にも便利です。細かな分析を行うには、カテゴリーやメモを最初から丁寧に設定しておくとよいでしょう。
AndroMoney Pro 家計簿を利用する際に注意する点はありますか?
家計簿アプリは入力した内容をもとに集計するため、記録漏れやカテゴリーの選択ミスがあると、表示される残高や分析結果も正確ではなくなります。利用開始後はバックアップやデータ移行の方法を確認し、端末の買い替えや故障に備えて定期的に保存しておくと安心です。また、銀行口座やカードの自動連携、広告表示、追加機能の有無などは、Android版・iOS版や最新アップデートによって異なる場合があります。