au PAY スマートローン公式スマホアプリ スマートフォン
AndroidのみFree· ユーザー評価
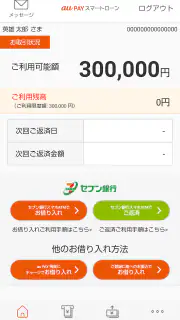
急な出費が出たとき、申し込みから借り入れ、返済までをスマートフォンで進められる点に魅力を感じる人は多いと思います。私がこの金融アプリを使って印象に残ったのは、単に残高を確認するための道具ではなく、必要な手続きをスマホ中心にまとめていることでした。特に、セブン銀行スマホATMを使って現金を借りたり返したりできる仕組みは、カードを持ち歩きたくない人にとって実用的です。
一方で、手軽に操作できることと、気軽に借りてよいことは別です。これはauフィナンシャルサービス株式会社が提供するファイナンス系アプリで、借り入れを管理するためのものです。私は、急場をしのぐ手段としての便利さと、返済計画を自分で管理する必要性の両方を意識して評価しました。これから使う人には、便利な場面だけでなく、通常の銀行アプリや貯蓄、クレジットカードのほうが向いている場面も含めて見てほしいです。
現金の借り入れと返済をスマホに寄せられる強み
このアプリの中心的な価値は、申し込みの入口から借り入れ、返済までをスマートフォンで進めやすいことです。店舗へ行って相談する方法と比べると、自分の都合に合わせて手続きを始められる点が大きく違います。書類を持って外出したり、窓口の営業時間を気にしたりする場面を減らせるため、忙しい人ほど使いやすさを感じやすいでしょう。
さらに、セブン銀行スマホATMを利用すれば、専用カードを使わずに現金を扱えるのが特徴です。財布の中にローン用のカードを増やしたくない人には、管理のしやすさがあります。スマートフォンを普段から持ち歩いているなら、必要なときにアプリを開き、ATMで操作するという流れにまとめられます。カードを増やさず現金を動かせることが、このサービスを選ぶ理由になりやすいと感じました。
ここで大切なのは、アプリが現金そのものを生み出すわけではないということです。借り入れを行えば、当然ながら後で返済する必要があります。画面上の操作が簡単でも、家計への影響まで軽くなるわけではありません。私は、使う前に「いつ、どの収入から、どのように返すか」を決めておくことを強くおすすめします。
アプリで完結することが実際に変えるもの
通常のローン手続きでは、申し込み、契約、借り入れ、返済が別々の場所や方法に分かれることがあります。そのたびに必要な情報を確認したり、利用方法を思い出したりするのは意外と面倒です。このアプリでは、少なくとも利用の中心をスマートフォンに置けるため、手続きの流れを把握しやすくなります。
私が便利だと思ったのは、借り入れだけでなく返済にもスマホATMを使える点です。借りるときだけスマホ対応でも、返済が別の手段になると、結局は管理が分散します。借り入れから返済まで同じ端末を起点にできることで、返済を後回しにしにくい環境を作れます。もちろん、これは利用者が返済日や金額を確認する習慣を持っている場合に限って効果を発揮します。
もう一つの実用的な見方は、現金が必要な場面と、口座やキャッシュレス決済で済む場面を分けられることです。たとえば、普段は電子決済を使っていても、現金しか受け付けない支払いが突然発生することがあります。そのようなときに、カードを受け取るまで待つのではなく、スマートフォンを使ってATMへ向かえるのは助かります。
実際の利用を想定した手順と注意点
初めて使う場合は、まずアプリを入れて申し込みに進み、必要な確認を済ませてから利用可能な状態を整える流れになります。ここで焦って借り入れ画面だけを探すより、契約内容、返済方法、利用できるATMの扱いを先に確認したほうが安心です。金融アプリでは、後から見返したい情報を見落とすと、返済時に迷いやすくなります。
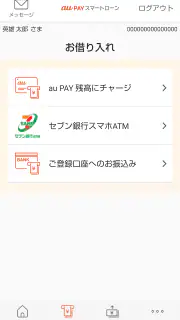
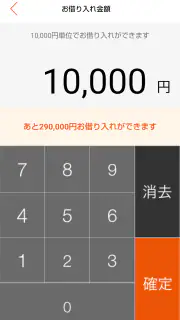
現金を借りるときは、スマートフォン上で借り入れに関する操作を行い、対応するセブン銀行ATMでスマホATMの手順に従います。ATMの前で初めて操作を覚えようとすると、周囲を気にして落ち着かなくなることがあります。私は、実際に利用する前にアプリ内の案内を読み、必要な認証や画面の切り替えを確認しておく使い方がよいと思います。
返済も同じように、アプリとスマホATMを組み合わせて行います。ここでのコツは、返済を「余ったら行う」ものにしないことです。給料日や入金日の後に返済資金を確保するなど、自分の生活リズムに合わせて予定を決めておくと、アプリの便利さが本当の助けになります。返済のために別の借り入れを重ねるような状態なら、このアプリの利便性より家計の立て直しを優先すべきです。
また、スマートフォンを紛失した場合や機種変更をする場合に備え、端末のロックやアカウント管理を普段から整えておくことも重要です。スマホ中心のサービスは、持ち運びやすい反面、端末管理が甘いと不安が増えます。私は、公共の場所で画面を開いたままにしないこと、認証情報を他人と共有しないことを基本にしたいです。
この機能が最も役立つ日常の場面
具体的には、給料日前に家電の故障や通院など、先延ばししにくい支払いが重なった場面が考えられます。手元の現金が足りず、しかし支払い先が現金を求めている場合、スマートフォンだけを持ってセブン銀行ATMへ行けることは現実的な助けになります。借り入れ後に次の入金日と返済額をすぐ確認し、必要な分だけ利用するなら、目的を限定した使い方ができます。
たとえば、外出先で予定外の現金支払いが発生したとします。カードを持っていなければ、従来は家に戻る、誰かに立て替えてもらう、別の金融手段を探すといった対応が必要でした。このアプリなら、利用条件を満たしている人は、スマートフォンを中心に借り入れとATMでの現金受け取りを進められます。こうした「今すぐ現金が必要だが、カードは持っていない」という場面こそ、機能の意味が分かりやすいです。
ただし、毎月の生活費が恒常的に不足している人には、同じ機能が危険にもなります。一時的な支払いのずれを埋める用途と、赤字を繰り返し補う用途では、結果が大きく違います。私は、利用目的が一度限りの具体的な支出で、返済資金の見通しが立っている場合に限って検討したいです。
現金をほとんど使わない人にとっては、スマホATMの魅力が小さくなることもあります。オンライン決済や銀行振込で支払いが完了するなら、借り入れより先に、支払日の変更や支払い先への相談を検討したほうが負担を抑えられる場合があります。アプリの機能が優れていても、利用目的に合わなければ最適な選択とは限りません。
通常の銀行アプリやカードとの違い
一般的な銀行アプリは、預金残高の確認、振込、入出金の管理が中心です。自分のお金を移動させる用途には向いていますが、急に現金が必要になった際の借り入れ手続きまで同じ考え方で対応できるとは限りません。このアプリは、預金を管理するものではなく、借り入れと返済をスマートフォンから扱うことに重点があります。
クレジットカードやカードローンと比べると、カードを持ち歩かずにATMを利用できる点が分かりやすい違いです。財布を軽くできる一方、カードがあることで利用を物理的に意識できる人には、スマホだけで進められることが抑止にならない可能性があります。私は、便利さを重視するならこのアプリ、使いすぎを防ぐ仕組みを自分で作りにくいなら、より管理しやすい方法を選ぶという考え方が合うと思います。
また、手元の預金を使うのと借り入れるのでは、家計への意味が違います。預金なら残高が減るだけですが、借り入れでは返済の予定を追加しなければなりません。アプリの操作が銀行アプリに似て見えても、同じ感覚で使うべきではありません。操作の軽さと返済の軽さを混同しないことが、利用前に覚えておきたいポイントです。
便利さの裏側にあるトレードオフ
スマホで手続きが進むため、外出や電話を減らせるのは長所です。しかし、対面で相談しながら判断したい人には、画面中心の流れが物足りなく感じられるかもしれません。自分で契約内容を読み、借り入れ額と返済の見通しを判断する必要があるため、金融商品に慣れていない人ほど、急いで操作しないことが大切です。
スマホATMはカード不要という便利さがありますが、スマートフォンの電池切れや通信環境、端末の不具合があると、利用時に困る可能性があります。外出先で使う予定なら、端末の充電状態とアプリへのログイン状況を事前に確認しておくと安心です。ATMの前で慌てないよう、利用方法を一度読んでおくという小さな準備が、実際には大きな差になります。
評価は平均で3.2、投稿された評価は175件ほどで、利用者の印象が一様に高いアプリというわけではありません。こうした評価を見るとき、私は点数だけで判断せず、自分の端末環境や、スマホATMを本当に使うかを考えます。金融アプリでは、デザインの好みより、必要なときに手続きと返済確認を迷わず行えるかが重要です。
利用規模は十万件を超える水準で、無料で入手できます。対象年齢は3歳以上と表示されていますが、実際の利用は成人が自分の責任で金融契約を扱うものです。年齢表示だけを見て、子どもでも使うアプリだと考えるべきではありません。家族の端末を借りる場合も、契約者本人が責任を持って管理する必要があります。
使う前に確認したい端末と運用の相性
対応する最低OSはAndroid 6.0で、現在のバージョンは3.1です。比較的古い端末を使っている人は、インストールできるかだけでなく、普段どおり安定して動くかも確認したいところです。金融手続きでは、画面が遅い、認証で止まる、通知を見落とすといった小さな不具合が大きな不安につながります。
iPhoneを使う人も、利用前に自分の端末で対応状況を確認しておくとよいでしょう。私は、借り入れが必要になってから準備するのではなく、アプリの導入、ログイン、案内の確認を平常時に済ませておくほうが安全だと思います。必要な場面で初めてアプリを探すと、似た名前のアプリを選んだり、焦って確認を飛ばしたりしやすくなります。
もう一つの実践的な工夫は、返済に使うお金を生活費と混ぜないことです。専用のメモや家計管理欄に、借り入れ日、返済予定、残しておく金額を書いておくと、スマホの便利さに頼りすぎずに済みます。アプリ内で確認できる情報だけに任せるのではなく、自分でも最低限の記録を持つことで、使いすぎの兆候に気づきやすくなります。
どんな人に向き、どんな人は別の方法がよいか
このアプリが向いているのは、急な現金需要があり、スマートフォンで手続きを進めたい人です。特に、ローン用カードを持ちたくない人、セブン銀行ATMを利用しやすい場所にいる人、返済日までの資金計画を自分で立てられる人には、機能が素直に役立ちます。借り入れ目的が明確で、必要額を絞れる人なら、スマホ中心の流れを便利に感じるでしょう。
反対に、毎月の赤字を埋めるために借り入れを考えている人にはおすすめしにくいです。返済のために再び借りる可能性があるなら、アプリの使いやすさが問題を見えにくくするおそれがあります。まず支出の見直し、支払い先への相談、預金の範囲での調整などを考え、それでも一時的な資金が必要な場合に限定するのがよいと思います。
ATMをほとんど使わない人や、現金ではなく振込だけで用事が済む人も、別の選択肢を比較したほうがよいでしょう。自分の銀行に使いやすい借り入れサービスがある場合、口座管理と返済確認を一つにまとめられることがあります。クレジットカードで支払いを後ろにずらせる場合も、手数料や返済条件を含めて比べるべきです。便利そうだから選ぶのではなく、総返済額や管理のしやすさまで見て決めたいです。
このアプリを使うなら、最初に「現金が必要な理由」「返済に充てる収入」「利用後に残す生活費」の三つを書き出すことをおすすめします。どれか一つでも曖昧なら、すぐに借り入れを進めないほうが安全です。スマホATMを使えることは強力な利点ですが、利用判断まで自動でしてくれるわけではありません。
私の結論と、無理なく使うための考え方
私にとってこのアプリの評価ポイントは、借り入れと返済をスマートフォンに集約し、セブン銀行スマホATMで現金を扱えることです。カードを持たずに済むため、急な現金需要には確かに強いです。申し込みから利用後の返済までをスマホで確認したい人には、候補に入れる価値があります。
ただし、無料で入手できることや操作の手軽さは、借り入れの負担をなくすものではありません。私は、短期的で具体的な支出に限り、返済の道筋を先に決められる場合に使いたいです。生活費不足を繰り返し補う目的なら、通常の銀行サービスや支出相談など、別の方法を優先します。
2019年4月22日に公開され、現在はバージョン3.1として提供されています。長く使うつもりなら、更新後の画面や案内をその都度確認し、古い記憶だけで操作しないことも大切です。私の最終的な印象は、現金が必要な一時的な場面では便利だが、家計管理の代わりにはならない金融アプリというものです。
急場の手段を探していて、スマートフォンとセブン銀行ATMを使った流れが自分の生活に合うなら、検討してよいでしょう。反対に、返済計画を立てるのが難しい、現金を使わない、毎月の不足を埋めたいという人は、別の方法を先に探すべきです。私は、便利な入口としてではなく、返済まで含めて責任を持てる人向けの道具として、このアプリをおすすめします。
長所
- 申し込みから借り入れまでスマホで完結し、来店や書類郵送の手間を減らせる
- 借り入れ状況や返済予定をアプリで確認しやすい
- au IDとの連携で入力作業を省ける場合がある
- 少額の借り入れにも対応し、必要な分だけ利用しやすい
- 生体認証などに対応した端末ではログインの手間を抑えられる
短所
- 利用には審査があり、希望額を借りられない場合がある
- 金利や手数料が発生するため、総返済額の確認が欠かせない
- 返済日に残高不足が起きると、延滞や追加負担につながる
- 利用できる機能や条件は契約内容・地域・端末によって異なる
- 借り入れが手軽な分、使い過ぎや返済負担に注意が必要
よくある質問
au PAY スマートローン公式スマホアプリは、どのようなサービスに対応していますか?
au PAY スマートローン公式スマホアプリは、スマートフォンから申し込み、審査状況の確認、契約内容の確認、借り入れや返済に関する手続きなどを行える公式アプリです。au PAY残高へのチャージや指定口座への振り込みに対応する場合もありますが、利用できる機能や条件は契約状況、本人確認の完了、金融機関の対応状況によって異なります。ダウンロード前に公式の案内で最新の提供内容を確認してください。
申し込みにはどのような条件や本人確認書類が必要ですか?
利用申し込みでは、年齢や安定した収入などの申込条件を満たす必要があり、申し込めば必ず契約できるわけではありません。本人確認では、運転免許証、マイナンバーカードなどの公的証明書や、収入を確認できる書類の提出を求められることがあります。必要書類や審査基準は変更される可能性があるため、アプリ内の最新説明を確認し、正確な情報を入力してください。
借り入れや返済に手数料、利息はかかりますか?
スマートローンの利用には、借入金額や契約内容に応じた利息が発生します。さらに、借り入れ方法や返済方法、利用する金融機関によっては手数料が必要になる場合があります。アプリでは返済額や次回返済日を確認できると考えられますが、表示内容だけで判断せず、契約前に実質年率、遅延損害金、ATMや振込に関する費用などを必ず確認しましょう。
au PAY スマートローンアプリの安全性やセキュリティ対策は大丈夫ですか?
公式アプリを利用すれば、公式サイトと連携した安全な手続きが期待できます。ログイン認証や端末の生体認証に対応している場合は、不正利用防止のために設定しておくと安心です。ただし、偽アプリやフィッシングサイトも存在するため、アプリは必ずApp StoreまたはGoogle Playの正規ページから入手してください。暗証情報を他人に伝えず、公共Wi-Fiで重要な操作を行わないことも大切です。
アプリが使えない場合や、返済日に間に合わない場合はどうすればよいですか?
通信環境、端末のOS、アプリのバージョンによっては、ログインや申し込み操作が正常に行えないことがあります。まずアプリを最新版に更新し、通信環境やメンテナンス情報を確認してください。返済が難しい場合は、返済日を過ぎる前に公式サポートへ相談することが重要です。放置すると遅延損害金や信用情報への影響につながる可能性があるため、無理な借り入れは避け、返済計画を十分に立てて利用しましょう。