マネーフォワード for JAバンク
AndroidのみFree· ユーザー評価
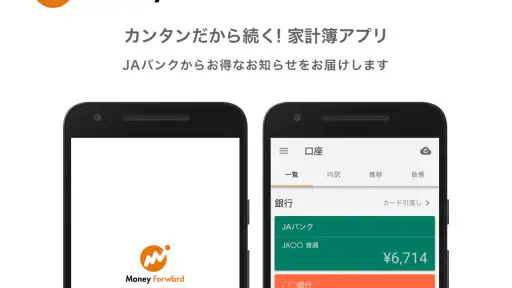
家計簿を始めたいと思っても、銀行口座やクレジットカードの明細を毎回手入力するのは、最初の数日で面倒になりがちです。特にJAバンクを普段使いしている人なら、入出金の確認と日々の支出管理を同じ場所で続けられるかが、アプリ選びの大きな判断材料になります。私が試したマネーフォワードは、JAバンク利用者を中心に、家計と資産をまとめて見直したい人向けの金融アプリです。
単なる支出メモではなく、対応している金融サービスを登録して、口座残高やカード利用を一つの画面で把握する使い方に向いています。一方で、家計簿を完全に手作業で管理したい人や、登録先を最小限に絞りたい人には、機能の広さがかえって負担になることもあります。この記事では、私が実際に使うならどこを重視するか、どんな人に合い、どんな場合は別の方法がよいかを、できるだけ具体的に整理します。
最初に見るべきは、入力の手間より管理したい範囲
家計簿アプリを選ぶとき、私はまず「毎月の支出だけを記録したいのか」「銀行、カード、貯蓄まで含めて全体を見たいのか」を分けて考えます。前者なら、費目を自分で入力するシンプルな家計簿でも十分です。後者なら、金融機関との連携や明細の整理が重要になります。マネーフォワードは後者の考え方に近く、JAバンクの口座を中心に家計の流れを確認したい人ほど良さを感じやすい設計です。
私が特に便利だと思ったのは、給料が入る口座、日常の買い物に使うカード、貯蓄用の口座を別々に開かず、全体の変化を確認する視点を持てることです。たとえば月末に残高だけを見ると「お金は残っている」と安心してしまいますが、カードの利用分や固定費を合わせて考えると、自由に使える金額はもっと少ないかもしれません。このアプリは、そうした見落としを減らすために使うと価値が出ます。
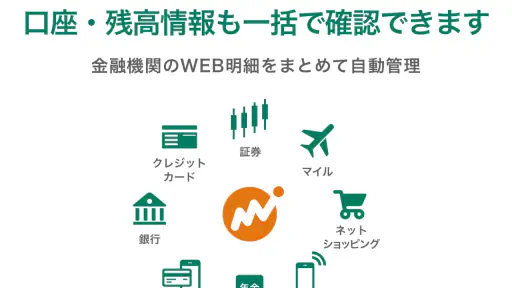
対応先の広さも判断材料です。銀行やクレジットカードなど、連携できるサービスは2,580以上あります。すべての人が多くの口座を持っているわけではありませんが、JAバンク以外の口座やカードも一緒に確認したい家庭には、登録先をまとめやすい点が魅力です。反対に、JAバンクの残高だけをたまに確認できればよいなら、金融アプリを追加する必要があるかは慎重に考えてよいでしょう。
JAバンク利用者が最初に確認したいこと
登録前に考えたいのは、普段使っているJAバンクの口座を家計の中心に置くかどうかです。生活費の引き落とし口座と給与の受け取り口座がJAバンクに集まっているなら、家計の動きを一つの流れとして見やすくなります。逆に、生活費の大半を別の銀行やカードで決済している場合は、JAバンクだけを連携しても家計全体は見えません。その場合は、関連するサービスも一緒に登録する前提で考えるべきです。
もう一つ大切なのは、明細の自動整理をそのまま信じ切らないことです。家計簿アプリでは、店舗名や決済方法によって費目の判断が自分の感覚と合わないことがあります。最初の月は、食費、日用品、交通費、特別な出費などの分類を確認し、必要なら修正する時間を取るのがおすすめです。ここを飛ばすと、グラフがきれいでも実際の家計改善につながりません。
私なら初日にする設定
私なら、最初からすべての金融サービスを登録せず、まずJAバンクの主口座と、日常的に使うカードだけを追加します。登録数を増やすほど便利になりそうですが、明細が多いと分類の確認に時間がかかり、何を見ればよいか分からなくなるからです。数日使って表示内容に慣れてから、貯蓄口座や別のカードを追加するほうが、家計簿を続けやすいと思います。
また、現金払いが多い人は、連携だけで支出が完全に記録されるわけではありません。現金で使った分は別途入力する必要があるため、財布の中身とアプリの数字が合わないことがあります。私は現金支出を後回しにしないため、レシートを受け取った日にまとめて確認する習慣を作るのが現実的だと感じました。自動連携は手間を減らしますが、家計管理を全自動にする機能ではありません。
実際に使って分かった強みと、向いている生活スタイル
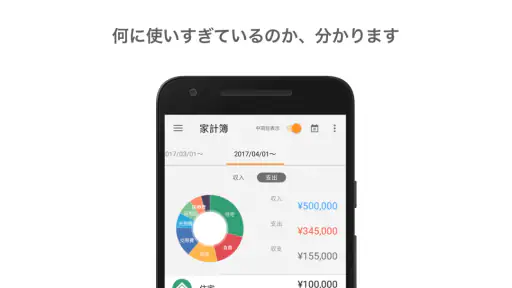
マネーフォワードの一番の強みは、家計簿と資産管理を別々の作業として扱わず、同じ流れで確認できるところです。毎日の細かな支出だけでなく、口座残高の変化やカード利用を合わせて見れば、「今月いくら使ったか」だけでなく「来月に回せるお金はどのくらいか」を考えやすくなります。私は、節約額を競うより、使った後のお金の行き先を把握したい人に合うアプリだと思います。
たとえば、給料日前にJAバンクの口座残高が十分に見えても、数日後にカードの引き落としが控えていることがあります。アプリで口座とカードを同時に確認できれば、見かけの残高だけで買い物を判断しにくくなります。これは派手な機能ではありませんが、家計管理で起こりやすい「残高はあるから使える」という誤解を減らす、実用的な使い方です。
家族の支出を見直すときの使い方
家族で暮らしている場合は、食費や日用品のように毎月変動する項目と、家賃や通信費のような固定費を分けて見ると、改善点を見つけやすくなります。私なら、最初の月に無理な節約目標を立てず、どの費目が毎月の支出を押し上げているかを確認します。カード明細がまとまって表示されることで、少額の買い物が積み重なっていることにも気づきやすくなります。
ただし、家族全員が現金と複数の決済方法を使う家庭では、記録のルールを決めないと数字が不完全になります。誰かが現金支出を入力し、別の人がカード明細を確認するなど、役割を曖昧にしないことが重要です。アプリを入れただけで家族の家計が自動的に整うわけではなく、入力する人と確認するタイミングを決めて初めて効果が出ます。
資産管理を始めたい人にも便利
貯蓄を増やしたい人にとって、資産管理の画面は「節約できたか」以外の視点を持つきっかけになります。普通預金の残高だけでなく、複数の金融サービスを使っている場合の全体像を確認できるため、口座を分けている人でもお金の位置を追いやすくなります。私は、目的別に貯蓄口座を作っている人や、生活費と貯蓄を分けている人に特に相性がよいと感じます。
一方、投資や資産の動きを細かく分析したい人は、家計簿アプリだけで完結させないほうがよい場合があります。家計の全体像をつかむ用途と、投資商品の詳細を調べる用途は別だからです。このアプリを資産の入口として使い、必要な確認は各金融機関の公式画面で行う、という分担が安全で分かりやすい使い方です。
無料で始める前に知っておきたい負担
料金は無料なので、まず試して自分の家計に合うかを見るハードルは低めです。ただし、無料であることだけを理由に、使わない口座まで大量に登録するのはおすすめしません。情報が増えるほど便利になる一方、明細の見直しや分類確認も増えるからです。私は「毎週確認する口座だけを登録する」という基準で始めるほうが、継続しやすいと思います。
アプリ内購入は1アイテムあたり500円です。追加機能を検討する場合は、何が必要なのかを先に決めてから判断したいところです。無料で基本的な家計管理を試し、連携や表示の使い勝手に納得してから費用を考える順番なら、不要な支出を避けやすくなります。料金の安さより、毎月確認する習慣を作れるかを優先するのが私の考えです。
操作感で気になった点
金融サービスを複数登録すると、最初は画面の情報量が多く感じられます。家計簿だけを見たい日に資産残高まで表示されると、目的の数字にたどり着くまで少し考えることがあります。私は、毎日の確認では支出と残高だけを見る日を作り、週末に分類や資産全体を確認するように分けると使いやすいと感じました。
連携型のアプリ全般に言えることですが、口座やカードの情報を一度登録したら終わりではありません。ログイン状態の確認や、明細が正しく反映されているかのチェックは必要です。特にカードを使った直後は、利用情報がすぐに家計簿へ反映されるとは限らないため、買い物直後の残高を完全な確定値として扱わないほうがよいでしょう。
安全面を気にする人は、登録する金融サービスを必要最小限にし、スマートフォンのロックやアカウントの管理も丁寧に行うべきです。私は、便利さと情報を集約することの両方を理解したうえで使うアプリだと考えています。何でも登録するのではなく、家計を判断するために必要な範囲だけに絞ることが、安心して続けるコツです。
紙の家計簿や別の方法との違い
紙の家計簿やメモアプリの良さは、入力することで支出を強く意識できることです。自分の手で金額を書く習慣が節約につながる人なら、連携型のアプリより手作業のほうが満足できる可能性があります。反対に、カードや口座の数が多く、記録漏れを減らしたい人には、マネーフォワードの自動連携が大きな助けになります。
一般的な銀行アプリとの違いは、特定の口座の確認だけでなく、複数の金融サービスを家計という視点でまとめられることです。ただし、銀行アプリはその銀行の取引確認や手続きに強く、家計簿アプリは支出の整理や全体把握に向いています。どちらか一方で全部を済ませるより、日常の管理はマネーフォワード、重要な手続きや最終確認は公式アプリ、と使い分けるのが現実的です。
このアプリを選ばないほうがよい人
支出を一件ずつ自分で記録したい人には、連携機能が必ずしも利点になりません。数字を入力する行為そのものを家計管理の習慣にしたい場合は、より単純な家計簿のほうが集中しやすいでしょう。また、金融サービスのログイン情報を一つのアプリに登録することに強い抵抗がある人は、無理に移行しないほうが安心です。
JAバンクをほとんど使わず、別の銀行や決済サービスだけで生活している人も、導入前に対応状況と必要性を見直すべきです。対応先の広さは魅力ですが、登録したい主要サービスが家計の中心でなければ、期待したほど便利にはなりません。自分の生活費がどこを通っているかを先に確認することが、失敗を防ぐ一番簡単な方法です。
乗り換えで失いやすいものと、続けるための工夫
紙の家計簿や別アプリから移るときに見落としやすいのは、過去の記録をすべて同じ形で再現しようとしてしまうことです。私は、まず今月以降の支出を整えることを優先し、過去の記録は必要な残高や貯蓄目標だけを参考にする方法を勧めます。最初から完璧な移行を目指すと、登録作業だけで疲れてしまいます。
乗り換え後の最初の一週間は、表示された明細と実際の利用内容を照合する期間にするとよいでしょう。分類の癖を把握し、現金払いの入力方法を決め、不要な口座を外すだけでも、翌月の確認がかなり楽になります。特にカードの引き落とし日と口座残高を一緒に見る習慣を作ると、月末の資金不足を予測しやすくなります。
アプリを開く頻度も、毎日である必要はありません。毎日細かく確認すると疲れる人は、給料日、カードの締め日、月末など、自分の家計が動くタイミングに合わせて確認すれば十分です。逆に、使いすぎを早く見つけたい人は、週に一度だけ費目別の支出を見る方法が向いています。大切なのは、確認する日を決めて放置しないことです。
対応環境と基本情報を踏まえた判断
このアプリはMoney Forward, Inc.が開発する無料のファイナンスアプリで、対象年齢は3歳以上です。リリースは2019年3月21日で、現在のバージョンは1.23.2、利用にはOS 10以上が必要です。インストール数は1万以上で、平均評価は3.6、評価数は99件、レビュー数は24件となっています。
数字だけを見ると評価は突出して高いわけではありませんが、家計簿アプリは、金融サービスの登録状況や自分の管理方法によって使い勝手が大きく変わります。私は平均評価だけで判断せず、JAバンクを中心に複数の口座やカードをまとめたいか、毎月確認する習慣を作れるかで決めるのがよいと思います。なお、iOSやAndroidの端末を選ぶ際は、手元のOSが必要条件を満たしているかを先に確認してください。
私の結論:JAバンクを家計の中心に置く人には試す価値がある
私が友人に勧めるなら、JAバンクを給与受け取りや生活費の引き落としに使っていて、カードや別口座も含めた家計の流れを整理したい人です。無料で始められ、対応する金融サービスの範囲も広いため、手入力中心の家計簿から移る入口として試しやすいでしょう。特に、毎月の残高だけでなく、カード利用や貯蓄の位置まで一緒に確認したい人には、使う理由があります。
ただし、登録しただけで家計が改善するアプリではありません。最初は主要な口座とカードに絞り、明細の分類を確認し、現金支出の扱いを決める。この三つを済ませてから、必要に応じて連携先を増やすのが私のおすすめです。情報が多すぎると感じたら、家計の判断に使わない口座を外す勇気も必要です。
JAバンクの残高確認を、毎月の家計と資産の見直しにつなげたい人には、試してみる価値があります。一方で、手書きの記録が好きな人、口座を一つだけ管理できればよい人、金融情報の集約に不安がある人は、紙の家計簿や銀行公式アプリのほうが納得して続けられるかもしれません。私なら、まず無料で主要サービスだけを連携し、実際の生活で確認の手間が減るかを見てから使い続けるか決めます。
長所
- JAバンクの口座情報をまとめて確認でき、残高管理がしやすい
- 入出金履歴を自動取得でき、家計簿への入力負担を減らせる
- 対応するJAバンク口座を複数登録して管理できる
- 金融機関向けアプリで、家計簿機能をシンプルに使える
- 無料で基本的な資産管理を始められる
短所
- 利用できるJAバンクやサービスは地域によって異なる場合がある
- 初回設定や口座連携にログイン情報の入力が必要
- 連携先のメンテナンス中は明細を取得できないことがある
- 高度な分析や一部機能は有料サービスの対象になる場合がある
- スマートフォンの機種変更時に再連携が必要になることがある
よくある質問
マネーフォワード for JAバンクとは、どのようなアプリですか?
マネーフォワード for JAバンクは、JAバンクの口座情報をスマートフォンで確認しやすくするための家計管理アプリです。対応する口座を登録すると、残高や入出金履歴をまとめて確認でき、日々のお金の流れを把握するのに役立ちます。利用できる機能や連携内容は、JAバンクの地域・金融機関やサービス提供条件によって異なる場合があるため、登録前に公式案内を確認してください。
利用するにはJAバンクの口座や本人確認が必要ですか?
基本的には、対応しているJAバンクの口座やインターネットバンキングなどの認証情報が必要になる場合があります。初回登録時には、口座番号、ログイン情報、ワンタイムパスワード、本人確認に関する情報などを求められる可能性があります。必要な項目は利用するJAや口座の種類によって異なるため、手元に通帳やキャッシュカードを用意し、画面の案内に従って安全に登録してください。
マネーフォワード for JAバンクで、どのような情報を確認できますか?
対応口座を連携すると、口座残高や入出金明細をアプリ上で確認できるほか、家計の状況を把握するための管理機能を利用できる場合があります。複数の金融サービスをまとめて管理できるかどうかは、アプリの仕様や対象サービス、JAごとの対応状況によって変わります。すべての口座や取引が自動的に表示されるとは限らない点には注意が必要です。
セキュリティ面で安全に利用できますか?
金融情報を扱うアプリのため、利用時は公式ストアから正規版をインストールし、OSとアプリを常に最新の状態に保つことが大切です。ログイン情報や暗証番号を第三者に伝えたり、偽のメールやウェブサイトに入力したりしないよう注意してください。スマートフォンの画面ロックや生体認証も有効にし、不審なログイン通知や身に覚えのない取引があれば、すぐにJAバンクへ連絡しましょう。
アプリを削除したり機種変更したりすると、登録情報はどうなりますか?
アプリを削除しただけで、JAバンクの口座や銀行側の契約が解約されるわけではありません。ただし、端末内の設定やログイン状態が消え、再インストール後に口座連携や本人認証をやり直す必要になる場合があります。機種変更前には、登録しているメールアドレスや認証方法を確認し、必要に応じて公式の引き継ぎ手順やサポート窓口を利用してください。