マネーフォワード for 岡崎信用金庫
AndroidのみFree· ユーザー評価
岡崎信用金庫を使っている人が、日々のお金の流れをまとめて見直したいときに候補にしやすいのが、家計簿・資産管理アプリのマネーフォワード for 岡崎信用金庫です。私は実際に画面を触ってみて、銀行口座だけを確認するためのアプリというより、複数の金融サービスを一つの視点で整理する道具として考えると、使い道がはっきりすると感じました。
提供元はMoney Forward, Inc.で、金融カテゴリのアプリとして配信されています。料金は無料ですが、アプリ内購入は一項目につき¥500です。対象年齢は3歳以上で、掲載されている平均評価は4.1、評価数はおよそ50件です。評価の数字だけで判断するより、岡崎信用金庫を普段から使っているか、そして口座やカードをまとめて管理したいかで向き不向きを決めるのがよいと思います。
最初に知っておきたい使い心地
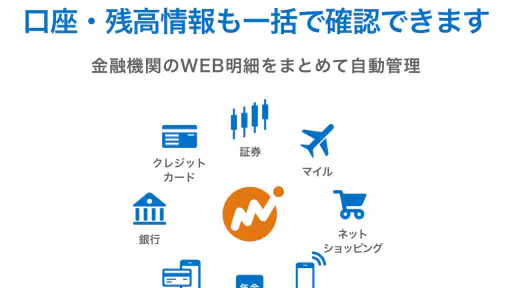
このアプリの中心は、入出金を手入力する家計簿ではありません。岡崎信用金庫をはじめとする金融サービスと連携し、日々の取引を確認しやすくする考え方です。銀行口座、クレジットカード、その他の金融サービスを別々に開く習慣がある人ほど、確認作業を一か所に寄せるメリットを感じやすいでしょう。
連携先は二千五百八十以上に対応しています。ここで大切なのは、対応数の多さだけを見て安心しないことです。自分が使う口座やカードを実際に登録できるか、ログイン方法が普段のものと合っているかを、最初に確認する意識が必要です。岡崎信用金庫の口座を主軸にしつつ、ほかの金融サービスも持っている人には特に便利な構成です。
たとえば、給料の入金は岡崎信用金庫、買い物はクレジットカード、貯蓄は別の銀行という生活を考えてみてください。従来なら、それぞれのアプリを開いて残高や利用履歴を確認し、頭の中で合算する必要があります。このアプリでは、連携した情報を家計全体の流れとして捉えやすくなります。最初の目的は、細かい節約よりも「お金がどこにあるか」を見える状態にすることです。
一方で、現金中心の生活や、金融サービスを一つしか使わない人には、連携設定が少し大げさに感じられるかもしれません。毎日の支出を自分で細かく記録したい人にとっては、連携型の自動整理だけでは物足りない場面もあります。自分の家計管理の方法を置き換えるというより、確認の手間を減らすための補助役として見ると納得しやすいです。
インストール後に慌てないための準備
最初に用意しておきたいのは、岡崎信用金庫の口座情報を確認できる環境と、連携したいカードや銀行のログイン情報です。登録を始めてから別のサービスの認証情報を探すと、途中で作業を止めたくなります。私は、まず主な口座だけを登録し、全サービスを一気に追加しない進め方をおすすめします。
アプリの現在のバージョンは2.27.2で、利用には10以上のOSが必要です。古い端末を使っている場合は、インストール前に端末のOSを確認しておくと無駄がありません。対応環境に問題がなければ、最初から完璧な家計簿を作ろうとせず、普段もっとも確認する口座を一つ選んで始めるのが安心です。
セットアップで戸惑いやすいのは、金融機関との連携が単なるアカウント登録ではない点です。サービスを選び、画面の案内に沿って認証し、取得された情報を確認する流れになるため、途中で表示される名称や確認画面を飛ばさず読むことが重要です。登録を急ぐより、どの口座を追加したのかをその場で把握することが、後の混乱を減らします。
家族の口座を一緒に管理したい場合も、最初から何でも追加するのではなく、誰の資産をどの目的で見るのかを決めてから進めるのがよいでしょう。生活費だけを見るのか、貯蓄まで含めるのかで、表示された合計額の意味が変わります。数字が多いほど便利になるとは限らず、見る目的を絞ったほうが判断しやすくなります。
最初の成功体験は残高確認から
初回設定を終えたら、まずは岡崎信用金庫の残高と最近の入出金が表示される状態を作ることを目標にしてください。予算設定や細かい分類に進む前に、連携が正しく完了したかを確認できます。ここで自分の口座の動きが見えるようになれば、アプリを使う意味をすぐ実感しやすいです。
次に、直近の買い物や引き落としをいくつか見て、内容が自分の記憶と合っているか確認します。たとえばカード利用が口座の出金と同じ感覚で表示されるとは限らないため、取引の日付や反映のタイミングを最初に見ておくと、後から「二重に計上されたのでは」と慌てにくくなります。これは連携型家計簿を使ううえで、かなり実用的な確認です。
毎日の使い方としては、買い物のたびに記録するより、数日分の動きをまとめて確認する方法が向いています。入出金が自動的に集まりやすい仕組みなら、入力作業を習慣にする負担を抑えられます。私は、給料日前後やカードの引き落とし後など、家計の状態が変わるタイミングで見ると、単なる残高確認から一歩進んだ使い方ができると感じました。
具体的には、月の途中で岡崎信用金庫の残高、カード利用、別口座の貯蓄を順に確認します。そこで「今すぐ使えるお金」と「すでに支払いに回るお金」を分けて考えます。残高が多く見えても、カードの利用分や近い将来の引き落としがあれば自由に使える額とは限りません。この見方を身につけるだけでも、残高だけを見て安心するより、現実的な判断がしやすくなります。
分類と手入力をどう使い分けるか
自動連携の魅力は入力を減らせることですが、すべてを任せれば家計が完全に整理されるわけではありません。取引名だけでは何に使ったか分かりにくい支出もありますし、現金払いのように連携されない支出は別に把握する必要があります。私は、まず大きな支出の流れを確認し、必要なものだけ後から整えるやり方が効率的だと思います。
分類を細かくしすぎると、家計簿の管理そのものが目的になってしまいます。食費をさらに細分化するより、固定費、日常の買い物、特別な出費というように、自分が判断に使える単位で見るほうが続きやすいです。毎月の支出を減らしたいなら、分類の美しさではなく、翌月の行動を変えられるかを基準にしてください。
反対に、現金支出や立て替えが多い人は、自動連携だけでは実態と表示に差が出る可能性があります。そうした人には、支出を手入力できる家計簿アプリのほうが合う場合もあります。数字が自動で集まる便利さと、記録の完全さは別の長所です。この違いを理解しておくと、表示された合計を過信せずに済みます。
連携後に起きやすい混乱と対処の考え方
初めて使う人が戸惑いやすいのは、取引が発生した瞬間にすべてが同じように表示されるとは限らないことです。カード利用、口座からの引き落とし、振込などは、それぞれ確認する場所や反映されるタイミングが異なります。登録直後の表示だけを見て判断せず、数回の更新を通して自分の金融サービスの流れを理解することが大切です。
同じ支出が複数の形で見えるときは、すぐに削除や修正をせず、まず取引の意味を確認してください。カードの利用と、後日の口座引き落としが別々に見えるケースでは、片方だけを消すと資金の流れが分かりにくくなることがあります。私は、取引を「買い物」と「支払い元」の二段階に分けて見る癖をつけると、表示を整理しやすいと感じました。
また、連携サービスを増やすほど、管理対象が広がります。便利だからといって、使っていない口座や一時的なサービスまで登録すると、合計額や履歴が見づらくなります。最初は岡崎信用金庫の普段使い口座と、支出に直結するカードに絞り、必要性が出たときだけ追加するのがおすすめです。これは対応先の多さを活かしながら、画面を複雑にしないための現実的な方法です。
認証の更新や再連携を求められた場合も、アプリの不具合と決めつけないほうがよいでしょう。金融サービス側のログイン方式や確認手順が変わると、再確認が必要になることがあります。表示された案内を読み、どのサービスの連携が止まっているのかを切り分けてください。複数を同時に登録しているときほど、一つずつ確認するほうが早く解決できます。
日常で役立つ具体的な使い方
私が特に便利だと思ったのは、月末の振り返りを短時間で始めやすい点です。岡崎信用金庫の入出金だけでなく、カードやほかの連携先をまとめて見れば、今月の支出がいつ増えたのかを追いやすくなります。家計簿を毎日細かく書くのが続かなかった人でも、週に一度の確認から始めれば、支出の癖を見つけるきっかけになります。
たとえば、週末に外食が続いた月なら、個々のレシートを思い出すより、まとまった取引として増加を捉えるほうが次の行動につながります。翌月は外食の回数を意識する、カードを使う場面を限定するなど、具体的なルールを一つだけ決めます。アプリに表示された数字を眺めるだけで終わらせず、次の月の判断材料に変えるのがコツです。
資産管理の面では、貯蓄口座を生活費の口座と分けている人に向いています。残高を別々に確認していると、全体の資産が増えているのか、単に口座間で移動しただけなのか分かりにくいことがあります。複数の口座を一つの視点で見れば、生活費に使えるお金と、目的のために置いているお金を意識して分けやすくなります。
ただし、資産の合計が見えることは、そのまま投資判断や将来予測を意味しません。表示された数字は現在の管理を助けるものであり、将来の余裕を保証するものではありません。私は、合計額を確認した後に、近い支払い予定と毎月の固定費を別に考える使い方が安全だと思います。
無料で始める価値と、合わない人
無料で試せるため、連携型の家計管理が自分に合うかを確かめやすいのは大きな利点です。いきなり家計管理の方法を全面的に変えず、主口座だけで残高確認や取引の把握を試せます。毎月の支出をざっくり見たい人、口座やカードを複数持っている人、岡崎信用金庫を中心に生活費を管理している人には、導入する理由があります。
一方、現金払いがほとんどで、金融サービスの連携をしたくない人には、紙の家計簿や手入力中心のアプリのほうが分かりやすいでしょう。家族全員の支出を細かく記録したい場合も、連携情報だけでは足りない可能性があります。自動化を便利と感じる人向けであり、記録の細部を自分で完全に管理したい人には、別の方法が適しています。
アプリ内購入が一項目につき¥500である点も、無料アプリとして確認しておきたい部分です。必要な機能に対して費用を払うことに抵抗があるなら、使い始める前に無料でできる範囲を自分の目的と照らし合わせてください。重要なのは、追加機能を先に求めるのではなく、口座連携と日常の確認だけで役に立つかを判断することです。
次に試したい、無理のない管理ルーティン
使い始めのおすすめは、最初の週に主口座の表示を確認し、次の週にカードなど支出に関係するサービスを追加し、その後に貯蓄用の口座を検討する流れです。段階的に増やすことで、どの情報が家計判断に役立つのかを見極められます。連携先を増やすこと自体を目標にしないのがポイントです。
確認のタイミングは、毎日でなくても構いません。給料が入った日、カードの利用がまとまった日、月末の三つの場面を意識するだけでも、残高と支出の関係をつかみやすくなります。忙しい人ほど、細かな入力の習慣より、決まったタイミングで画面を見る習慣を作るほうが続きます。
現在の利用環境は10以上のOSで、掲載上のインストール数は一万以上です。岡崎信用金庫利用者向けの金融アプリとして一定の利用者がいる一方、評価数はまだ大規模な総合家計簿サービスほど多くありません。私はその点を過度に気にするより、対応する金融サービスと自分の管理方法が合うかを優先して考えるべきだと思います。
岡崎信用金庫を使い、複数の口座やカードを毎回個別に確認するのが面倒なら、このアプリは「まず全体を見えるようにして、必要な部分だけ整える」という始め方に向いています。反対に、現金の細かな記録や完全に手作業での分類を重視するなら、通常の手入力型家計簿のほうが満足しやすいでしょう。
私の結論は、最初から高度な資産管理を目指す人より、家計の現在地を知りたい初心者にこそ試してほしいというものです。主口座を一つ連携し、最近の取引を確認し、次の支払いを意識する。この小さな成功を作れれば、マネーフォワード for 岡崎信用金庫は、家計を見直すための現実的な入口になります。
長所
- 岡崎信用金庫の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、支出の把握や管理がしやすい
- 銀行口座やカード情報の入力の手間を減らせる
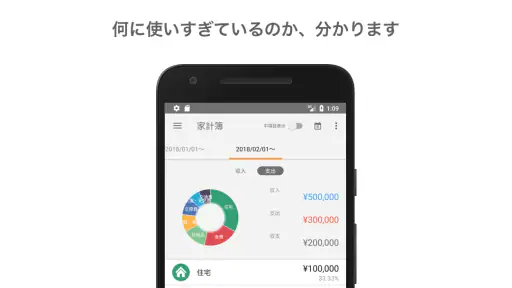
- 収支の推移をグラフで確認でき、家計改善に役立つ
- 公式サービス連携で岡崎信用金庫の利用状況を管理しやすい
短所
- 初回登録や口座連携に時間がかかる場合がある
- 無料版では登録できる金融サービス数などに制限がある
- 連携先のメンテナンス中は情報を更新できないことがある
- 自動取得した明細の分類が適切でない場合は手動修正が必要
- 利用にはインターネット接続と対応する口座情報が必要
よくある質問
マネーフォワード for 岡崎信用金庫とは、どのようなアプリですか?
マネーフォワード for 岡崎信用金庫は、岡崎信用金庫の口座情報を登録し、残高や入出金明細をスマートフォンで確認しやすくする家計管理アプリです。銀行口座だけでなく、対応しているクレジットカードや電子マネーなどをまとめて管理できる場合もあります。利用できる金融機関や機能は変更される可能性があるため、登録前に公式案内を確認してください。
利用を始めるには、岡崎信用金庫の口座やインターネットバンキングの契約が必要ですか?
基本的には、岡崎信用金庫の口座情報を連携して利用するサービスのため、対象となる普通預金口座などと、必要に応じて岡崎信用金庫のインターネットバンキング関連サービスが必要になることがあります。口座の種類や契約状況によって登録方法が異なる場合があるため、アプリ内の説明と岡崎信用金庫の公式サイトを確認し、キャッシュカード情報や認証情報を正しく準備してから設定を進めましょう。
マネーフォワード for 岡崎信用金庫の利用料金はかかりますか?
アプリの基本的なダウンロードや、岡崎信用金庫の口座を確認するための主要機能は無料で提供されていることがあります。ただし、利用できる機能、連携できる金融機関数、広告表示、プレミアム機能の有無などはサービス内容によって異なります。また、通信料は利用者の負担です。料金体系や有料サービスへの移行条件は、ダウンロード前に公式ストアと利用規約で確認してください。
口座情報を登録しても安全に利用できますか?
金融機関の口座を連携するアプリでは、ログイン情報や認証情報を扱うため、安全対策を確認してから利用することが大切です。公式のアプリストアから入手し、第三者にパスワードやワンタイムパスワードを教えないようにしてください。スマートフォンには画面ロックや生体認証を設定し、不審なメールや偽サイトからログインしないことも重要です。利用規約とプライバシーポリシーも事前に確認しましょう。
機種変更や口座の解約をした場合、登録情報はどうなりますか?
機種変更の際は、同じアカウントでログインして再設定や本人確認が必要になる場合があります。端末を処分する前には、アプリからログアウトし、必要に応じて登録口座の連携解除を行ってください。岡崎信用金庫の口座を解約した場合や、認証情報を変更した場合は、アプリ上で明細を取得できなくなる可能性があります。引き継ぎ方法やデータ削除の手順は、公式ヘルプで確認するのが安心です。