マネーフォワード for 滋賀銀行
AndroidのみFree· ユーザー評価
家計簿を続けたいと思っても、銀行口座やカードの明細を毎回手入力する作業は、忙しい時ほど後回しになりがちです。私が試したマネーフォワード for 滋賀銀行は、滋賀銀行を使っている人が、日々のお金の流れをスマートフォンで確認しやすくする金融・家計管理アプリです。単なる支出メモというより、複数の金融サービスをまとめて眺めるための入口として使うと良さが見えます。
開発元はMoney Forward, Inc.で、料金は無料です。対象年齢は3歳以上、対応する最低OSは10。アプリの平均評価は4.1で、評価数は55件、レビュー数は16件、インストール数は1万以上となっています。現在のバージョンは2.25.2です。無料で始められる一方、アプリ内購入は1アイテム500円なので、継続利用を考えるなら、必要な機能と費用の関係を最初に確認しておくと安心です。
通信がある時に強い家計管理
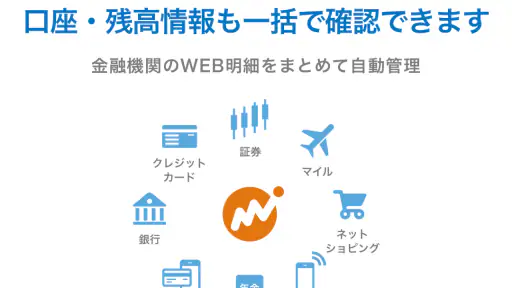
このアプリの体験を大きく左右するのは、金融機関との連携です。滋賀銀行の口座を中心に、銀行やクレジットカードなど2,580以上のサービスと連携できます。対応先が広いので、給与の受け取り口座、普段使いのカード、貯蓄用口座を同じ画面で見たい人には便利です。
私が特に良いと感じたのは、家計簿を「入力する場所」ではなく「確認する場所」として使える点です。買い物のたびに金額を思い出して記録する方法では、入力漏れや分類のばらつきが起きます。連携した明細をあとから見直す形なら、週末にまとめて確認する運用にしやすく、家計簿が三日坊主になりやすい人にも向いています。
ただし、金融機関とのデータ連携は通信環境に左右されます。外出中に残高を急いで確認したい時や、電波が不安定な場所で明細を更新したい時は、いつでも同じように進むとは限りません。私は、移動中に細かい収支を整理するより、通信が安定した場所で更新と確認を済ませる使い方をおすすめします。
ここで大切なのは、表示された情報を見た瞬間に「今この金額が確定している」と思い込まないことです。口座やカードの明細には反映のタイミング差があり得るため、家計の締め作業では、アプリの表示と実際の引き落とし予定を分けて考える必要があります。連携は自動化の助けになりますが、確認そのものを完全に不要にする機能ではありません。
外出先での使い方は「記録」より「判断」向き
スマートフォンで家計を管理する利点は、買い物の直前に使えることです。例えば、仕事帰りに食材を買う前、今月のカード利用額と口座残高を確認して、予定していた買い物をそのまま進めるか、来週に回すかを判断できます。細かな予算表を作り込むより、現在の状況を短時間で把握したい人に合う使い方です。
一方で、電車の中や地下、混雑した店内など、通信が安定しない場面では、連携情報の更新を前提にしない方がいいでしょう。私は外出前に大きな支出の予定を確認し、移動中は必要なら手元のメモで一時的に記録して、帰宅後にアプリで整理する流れが現実的だと思います。これなら通信の不安定さで、買い物の判断を急がずに済みます。
家族のお金を管理する場合にも、スマートフォン中心の設計は役立ちます。例えば、生活費用の滋賀銀行口座と、個人用のカードを分けている家庭なら、すべてを混ぜて見るのではなく、目的ごとに確認する習慣を作れます。ただし、家族全員が同じ分類ルールを理解していないと、明細の見え方にズレが出ます。誰が確認し、どの支出を家計として扱うかを決めてから使うと、数字に振り回されにくくなります。
連携先を増やす前に、見る目的を決める
対応サービスの多さは魅力ですが、連携できるものをすべて追加すれば管理が楽になるとは限りません。口座やカードを増やしすぎると、同じ支出を別の角度から何度も確認することになり、かえって画面が複雑になります。最初は滋賀銀行の主口座と、日常的に使うカードだけに絞り、必要を感じた時に追加する方が失敗しにくいです。
私なら、まず「毎月の生活費がどこから出ているか」を把握するための口座を中心にします。次に、支出の多いカードを一つ加え、明細の分類が自分の感覚と合うかを見ます。その後、貯蓄口座や別の決済サービスを加える順番です。この段階的な設定は地味ですが、連携後の確認作業を軽くする実用的なコツです。
反対に、現金払いが多い人は、連携だけに頼ると家計の全体像が欠けます。現金で払った分は別途記録する必要があるため、完全自動の家計簿を期待すると不満が出やすいでしょう。現金支出が少なく、銀行やカードでの決済が中心の人ほど、このアプリの恩恵を受けやすいと感じました。
更新できない時に慌てないための確認手順
金融アプリでは、明細がすぐ表示されない、残高の更新が進まないといった場面が気になります。そういう時、私はまず通信状態を確認し、次にアプリを再度開いて同じ操作を繰り返しません。短時間に何度も更新を試すより、少し時間を置いてから確認した方が、現在の状況を落ち着いて判断できます。
それでも表示が変わらない場合は、連携先のログイン情報や認証の状態を確認します。金融機関側の手続きが必要なケースでは、アプリだけを見続けても解決しません。ここは、紙の家計簿や単純な電卓アプリにはない、連携型サービス特有の手間です。自動化の便利さと引き換えに、接続状態を時々確認する必要があります。
重要な引き落としを直前に確認する時は、アプリの数字だけで判断しないことも大切です。家賃やカード利用分など、支払日が決まっているものは、予定を別に把握しておくと安心できます。私は月初と大きな買い物の前に、アプリの残高確認と支払い予定の見直しを分けて行う方法が使いやすいと思います。
機種変更や再インストールを考えている人も、事前に連携の再設定が必要になる可能性を意識しておくべきです。金融サービスの管理では、簡単に移行できることだけを期待するより、ログインに必要な情報や認証手段を自分で整理しておく方が安全です。これはアプリの弱点というより、口座情報を扱うサービスを使う上で避けにくい準備です。
個人情報を意識した、見せすぎない運用
口座やカードを一つにまとめて見られるのは便利ですが、同時にお金の情報が一つの画面に集まります。私は、スマートフォンを家族や友人に渡すことがある人には、アプリを開いたままにしない習慣を勧めます。残高や利用履歴は、本人には日常的な情報でも、他人に見せる必要のない情報です。
連携先を増やす時も、利便性だけでなく「本当に一つのアプリで見る必要があるか」を考えるとよいでしょう。投資や貯蓄を含めて全体を把握したい人には集約が役立ちますが、生活費だけを管理したい人なら、主口座と主要カードで十分な場合があります。情報を集めるほど、確認する項目も増えるため、目的に対して必要な範囲に留めるのが私の好みです。
また、明細の分類は自分の生活に合わせて見直す価値があります。食費、日用品、交通費のような大きな区分だけで十分な人もいれば、外食と食材を分けたい人もいます。細かくしすぎると入力や修正の負担が増えるので、節約につながる分類だけを残すのがコツです。分類を見ることで行動を変えられない項目は、無理に細分化しない方が続きます。
無料で始める人と、別の方法が向く人
無料で始められるため、滋賀銀行を使っていて家計管理を試したい人には導入しやすい選択肢です。特に、複数の銀行やカードを使い、月末に残高を一つずつ確認している人なら、確認作業をまとめる価値があります。スマートフォンで大まかな状況を把握し、必要な時だけ詳しく見直すスタイルに向いています。
一方、現金中心で、支出を自分の手で一件ずつ管理したい人には、紙の家計簿やシンプルな入力型アプリの方が合うかもしれません。自動連携が便利に感じられるかどうかは、普段の決済方法で大きく変わります。すべての支出を自分で記録したい人にとっては、連携機能の多さが必ずしも決め手になりません。
家計を細かな予算単位で管理したい人も、使い始めに期待を整理した方がいいでしょう。このアプリの中心的な魅力は、滋賀銀行を含む金融情報をまとめて確認することです。毎週の食費を厳密に封筒分けするような管理方法を求めるなら、専用の予算管理ツールを併用する方がしっくりくる可能性があります。
アプリ内購入は1アイテム500円なので、無料利用だけで足りるか、有料項目を使う価値があるかを自分の管理方法に照らして判断するのがおすすめです。私は最初から機能を増やすより、無料の範囲で一週間ほど使い、連携した明細を見る習慣が続くかを確かめてから考えるのがよいと思います。
私の結論:通信を前提にすれば、滋賀銀行ユーザーに実用的
マネーフォワード for 滋賀銀行は、滋賀銀行の口座を使いながら、カードや他の金融サービスもまとめて確認したい人に向く家計管理アプリです。私が評価したいのは、入力の手間を減らし、月末だけでなく買い物前や給料日前にもお金の状態を見直せるところです。対応先の広さも、複数サービスを使う人には明確な強みになります。
ただし、通信が不安定な場所で即時更新できることや、現金支出まで自動で整理されることを前提にしてはいけません。更新のタイミング、連携状態、現金分の記録を自分で確認する必要があります。そこを理解して使えば、数字の確認を習慣化するための道具として、かなり現実的です。
私なら、まず滋賀銀行の主口座と日常使いのカードだけを連携し、通信が安定した時に明細を確認する運用から始めます。週に一度、分類の誤りと現金支出を補い、月に一度、引き落とし予定と残高を見直します。この流れなら、アプリに任せる部分と自分で判断する部分の境目がはっきりします。
滋賀銀行を中心に家計の全体像を手軽に見たい人には、試す価値のある無料アプリです。逆に、現金管理や細かな予算設定を最優先する人は、別の家計簿方法と比べてから選ぶのがよいでしょう。私は、完全放置型の家計管理ではなく、通信を使って情報を集め、自分で定期的に判断する人におすすめします。
長所
- 滋賀銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、手入力の手間を減らせる
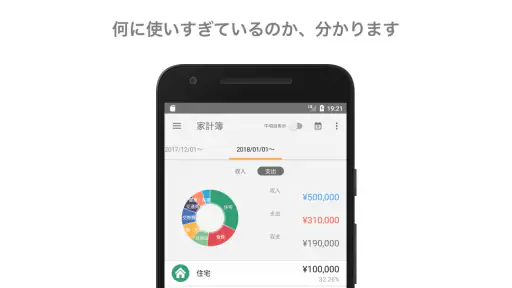
- 支出をカテゴリー別に把握しやすい
- 銀行口座以外の金融サービスも一元管理しやすい
- 過去の利用履歴を振り返り、家計改善に役立てられる
短所
- 初回設定や口座連携に時間がかかる場合がある
- 連携先によっては定期的な再認証が必要になる
- 自動分類された支出を手動で修正する手間がある
- 利用にはインターネット接続と対応端末が必要
- 金融情報を登録するため、端末の管理や安全対策が欠かせない
よくある質問
マネーフォワード for 滋賀銀行とは、どのようなアプリですか?
マネーフォワード for 滋賀銀行は、滋賀銀行の口座情報を中心に、家計の収支や資産状況を管理しやすくするための公式アプリです。銀行口座の残高や入出金明細を確認できるほか、対応している金融サービスを登録すれば、複数の口座やカードをまとめて確認できます。日々のお金の流れを把握したい方に向いています。
利用を始めるために、滋賀銀行の口座やキャッシュカードは必要ですか?
基本的には、滋賀銀行の口座情報を連携して利用するサービスのため、滋賀銀行の普通預金口座など、対象となる口座とインターネットバンキングの登録情報が必要になる場合があります。利用できる口座の種類や登録条件は変更される可能性があるため、ダウンロード前に公式案内を確認してください。初回登録時には本人確認や認証操作を求められることがあります。
マネーフォワード for 滋賀銀行で、他の銀行やクレジットカードも管理できますか?
対応している金融機関やサービスであれば、滋賀銀行以外の銀行口座、クレジットカード、電子マネー、証券口座などを追加できる場合があります。すべての金融機関が必ず登録できるわけではなく、連携方式や利用できる機能もサービスごとに異なります。登録前にアプリ内の対応サービス一覧を確認すると、期待どおりに管理できるか判断しやすくなります。
セキュリティ面は安全ですか?登録した口座情報が勝手に使われる心配はありませんか?
アプリでは、金融機関との連携に必要な認証情報を使って残高や明細を取得しますが、実際の振込や支払い操作をアプリから直接行う仕組みとは異なる場合があります。ただし、スマートフォンの紛失や第三者による不正利用を防ぐため、端末の画面ロック、生体認証、アプリのパスコードを設定することが重要です。利用規約とプライバシーポリシーも事前に確認してください。
無料で使えますか?有料プランや利用料金について教えてください。
基本的な家計管理や口座情報の確認は無料で利用できることがありますが、提供元や連携サービスの仕様によって、利用できる機能、保存期間、登録可能数などに違いがある場合があります。また、将来的に有料機能が追加・変更される可能性もあります。ダウンロード前と登録時に、料金表示、利用条件、無料期間の有無を確認し、不要な課金が発生しないよう注意してください。