マネーフォワード for ドコモSMTBネット銀行
AndroidのみFree· ユーザー評価
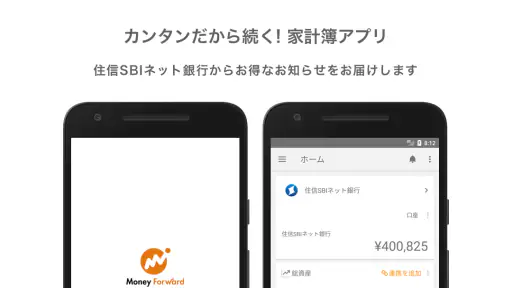
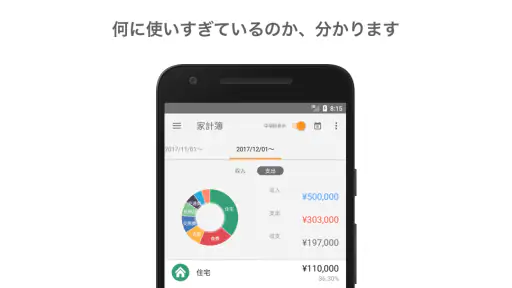
家計簿と資産管理を一つにまとめたい人なら、マネーフォワード for ドコモSMTBネット銀行は候補に入れやすいアプリです。私が使ってまず便利だと感じたのは、銀行口座やクレジットカードを個別に開くのではなく、全体のお金の流れを同じ画面で眺められる点でした。毎月の支出を細かく手入力する家計簿とは違い、連携を軸にして続けやすくするタイプです。
このアプリはファイナンス分野のアプリで、開発元はMoney Forward, Inc.です。ドコモSMTBネット銀行を使っている人向けに作られていますが、対応先はその口座だけに限られず、銀行やクレジットカードなど幅広い金融サービスをまとめて確認できます。私の印象では、単なる残高確認ツールというより、日々の出費と資産の変化を定期的に見直すための家計管理アプリです。
無料で始められる範囲と料金の見方
料金面では、アプリ自体は無料で入手できます。まず使い勝手を確かめてから、自分の口座管理に合うか判断できるので、家計簿を始めたい人にとって試すハードルは低めです。一方で、アプリ内購入は1アイテムあたり500円です。無料で使える部分と、追加の支払いが発生する部分は同じものではないため、登録時には画面に表示される内容を確認してから進めるのが安全です。
ここで大切なのは、無料という言葉だけで長期的な価値を決めないことです。私なら最初の数週間は、口座連携後に残高や利用履歴が自分の期待どおり整理されるか、毎月確認する習慣を作れるかを見ます。家計簿は高機能でも開かなくなれば意味がありません。反対に、支出の確認が自然に続くなら、無料で始められること自体がかなり大きな利点になります。
料金を抑えたい人は、登録する金融サービスを最初から増やしすぎない方法がおすすめです。まず普段使う銀行とメインのカードだけを確認し、必要性を感じた段階で範囲を広げると、画面が複雑になりにくくなります。特に複数のカードを使い分けている人は、すべてを一度に追加するより、生活費用と個人用を分けて見たほうが、分類の調整もしやすいと感じました。
連携中心だからこそ得られる実用性
このアプリの価値は、入力作業を減らしながらお金の全体像を把握できるところにあります。現金で細かく支払う場面まで完全に自動化できるわけではありませんが、銀行の入出金やカード利用を毎回手書きする負担は軽くできます。私は、レシートをためて週末にまとめて入力する方法より、まず自動で集まった履歴を確認し、必要なものだけ補足する使い方のほうが続けやすいと思いました。
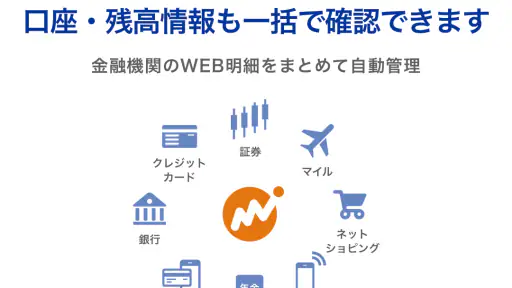
対応先が多いことも、利用価値に直結します。対応する銀行やクレジットカードなどは2,580以上あり、生活用口座、給与の受取口座、カード、貯蓄先を同じ管理画面に集めやすい構成です。ただし、対応先が多いからといって、すべての人が多数の連携を必要とするわけではありません。口座が一つだけの人なら、豊富な連携先よりも、表示の見やすさや入力のしやすさのほうが重要になります。
便利な使い方として、給料日前後に資産全体を確認する習慣があります。たとえば、給料が入った後に残高だけを見るのではなく、カードの利用分や固定費の引き落とし予定を含めて確認します。すると、口座残高が多く見える時期でも、すでに使ったカード分を差し引いて考えられます。これは、銀行アプリを一つずつ開いているだけでは見落としやすい、実際に使えるお金の感覚を整える方法です。
家計簿として使うときの現実的な流れ
私なら、最初の設定で「何を管理したいか」を決めてから連携します。毎月の生活費を知りたいのか、貯蓄の増減を追いたいのか、カードの使いすぎを防ぎたいのかで、見るべき画面や確認頻度が変わるからです。目的を決めずに口座を増やすと、情報量が多いだけで、結局どこを直せばよいのか分かりにくくなります。
日常の支払いでは、まず自動で記録された履歴をざっと確認します。店名や支出の分類が自分の感覚と合っているかを見て、必要なものだけ修正するのが現実的です。すべてを完璧に整えようとすると、家計簿そのものが面倒になります。私は、食費や固定費のように毎月比較したい項目を優先し、少額の一回限りの支出は細かく気にしすぎない運用が合うと考えています。
もう一つ役立つのが、カードを使った日と口座から実際に引き落とされる日を別々に意識することです。カード中心の生活では、この二つの時点がずれるため、口座残高だけを見て安心すると翌月に負担が移ります。履歴を確認するときは、今月の利用額と次の引き落としに関係する支出を分けて考えると、予算の立て方が現実的になります。
資産管理まで見る人に向く理由
家計簿アプリの中には、日々の支出だけに重点を置くものもあります。それに対して、このアプリは資産管理も意識して使える点が特徴です。預金口座やカードの動きだけでなく、自分がどの口座にどれだけ置いているかを一つの流れで確認したい人には、単独の銀行アプリより便利です。
ただし、資産の数字が自動で見えることと、資産形成の判断を自動でしてくれることは別です。私は表示された残高をそのまま「余裕資金」と考えないようにしています。近く引き落とされる生活費、年払いの支出、家族のために確保しているお金などを自分で区別しないと、数字が整っていても判断を誤るからです。このアプリは整理を助ける道具であり、家計の優先順位まで決めるものではありません。
貯蓄を増やしたい人には、月末に資産全体が前月と比べてどう変わったかを見る使い方が向いています。支出の一件一件を責めるより、残高の変化と大きな支出の原因を確認したほうが、次の月の行動につながります。旅行、家電、税金など、普段の生活費とは違う出費を見つけたら、翌月の予算を調整する材料にできます。
使って分かる手間と注意点
連携型アプリの弱点は、最初の設定と、その後の確認が完全に不要になるわけではないことです。金融サービスを追加すると、認証や登録の手順が必要になります。私は、忙しい日に一気に全部を設定するより、重要な口座から順番に追加するほうが安心だと思います。連携数を増やすほど便利になる一方で、どの口座を何の目的で登録したのか分からなくなる可能性もあります。
また、履歴が自分の思った分類にならない場合は、修正作業が必要です。自動化は入力をゼロにする仕組みではなく、入力の大部分を省いて確認に変える仕組みだと考えたほうが、使い始めの失望が少なくなります。家計簿を一円単位で正確に仕上げたい人には、手動入力型のアプリや表計算のほうが納得できる場合もあります。
口座連携を使うことに抵抗がある人にも、無理に勧めるつもりはありません。残高や利用履歴をまとめて見られる反面、金融情報を一つのアプリで管理することに不安を感じる人は、銀行の公式アプリだけを使う選択肢もあります。便利さと管理の集中は表裏一体です。自分が納得できる範囲だけを連携し、不要になったものは整理する姿勢が必要です。
さらに、銀行アプリと比べると、特定の口座の振込や各種手続きをする場所としては向きません。私は残高や家計の流れをこのアプリで確認し、送金や口座設定などの操作は公式の金融機関アプリで行う使い分けが適切だと感じます。一つのアプリですべてを完結させたい人には物足りないかもしれませんが、確認と実行を分けることで、役割は明確になります。
どんな人なら無料の価値を感じやすいか
特に合うのは、ドコモSMTBネット銀行を日常的に使いながら、ほかの銀行やカードも持っている人です。給与口座と生活費用のカードが別、貯蓄先も別という人は、毎回それぞれのアプリを開く手間を減らせます。家計を始めたばかりの人でも、まず全体を見てから細部を整える流れを作りやすいでしょう。
共働きや家族のお金を複数の口座で管理している人にも、資産の配置を確認する用途があります。ただし、家族全員が同じ基準で分類したい場合は、誰がどの履歴を確認するかを先に決めておくべきです。アプリを入れただけで家計のルールがそろうわけではないため、共有する目的と範囲を話し合ってから使うほうが、数字を見たときの混乱を避けられます。
反対に、現金払いがほとんどで、口座やカードを一つしか使わない人には、連携機能の魅力が小さくなります。支出を自分で細かく記録したい人、金融情報を外部の家計簿に集めたくない人、資産の表示よりも予算管理だけを重視する人は、より単純な家計簿アプリのほうが合う可能性があります。多機能であることが、必ずしも使いやすさにつながるとは限りません。
年齢面では、コンテンツの対象は3歳以上です。ただ、実際の利用目的は金融管理なので、子ども向けの金銭教育アプリとして選ぶものではありません。自分の口座や支出を管理する本人が、連携内容と表示された数字を理解しながら使うことが前提になります。
現在の使い勝手を判断するポイント
このアプリは2015年12月15日に提供が始まり、現在のバージョンは2.26.3です。長く提供されてきた家計管理アプリとして見ることができますが、私はバージョン番号だけで使いやすさを判断しません。実際に自分の主要口座を一つ連携し、履歴の確認が無理なくできるかを試すことが重要です。端末側のOSは10以上が必要なので、古い端末を使っている場合は先に動作環境を確認しておくと安心です。
利用者の評価は平均3.5で、評価数はおよそ860件です。私はこの数字を、万人が迷わず使えるアプリというより、便利さを感じる人と設定や連携に手間を感じる人が分かれやすいサービスだと受け止めています。評価だけで決めず、自分が必要とする銀行やカードを管理できるか、確認作業を続けられるかを基準にしたほうが、実際の満足度に近づきます。
インストール数は10万以上です。規模感を参考にすることはできますが、利用者が多いから自分にも合うとは限りません。金融アプリでは、対応先と日常の使い方の相性が特に大切です。私は、評価の高さよりも、メインの口座とカードをまとめて見たいという目的がはっきりしているかを優先します。
私ならこう試してから判断する
最初の日は、アプリを無料で入手し、メインのドコモSMTBネット銀行口座だけを登録します。次に、普段使うカードを一つ追加し、残高と最近の履歴が自分の家計の感覚と合うかを確認します。この段階で画面を見る習慣が作れないなら、連携先を増やしても改善しません。逆に、毎日の支出を自然に確認できるなら、貯蓄用口座などを追加する価値が出てきます。
二週目以降は、カード利用と口座残高の関係を見るのがおすすめです。特に、カードで先に使って翌月に引き落とされる生活をしている人は、表示された残高だけで判断しないことが重要です。私は月に一度、固定費と大きな買い物を見直し、分類の誤りがあれば直す程度にします。毎日細部まで整えるより、継続できる確認の間隔を決めるほうが、このアプリの自動連携を活かせます。
有料の機能やアイテムを検討する場合も、先に無料で自分の課題をはっきりさせます。何が足りないのか分からないまま支払うより、無料範囲で使い続けて不便な点を具体的に把握したほうが、支払いの価値を判断しやすいからです。私は、追加料金を払うかどうかをアプリの多機能さではなく、自分の確認作業がどれだけ楽になるかで決めます。
結論:口座をまたいで家計を見たい人にはおすすめ
私の結論は、ドコモSMTBネット銀行を中心に複数の金融サービスをまとめたい人には、無料で試す価値があるというものです。家計簿への入力を減らし、銀行やカードをまたいだ残高と支出を確認できる点は、日々のお金を整理するうえで実用的です。資産の増減を月単位で見直したい人にも、単独の銀行アプリより全体をつかみやすいでしょう。
一方で、手入力で細かく管理したい人、現金中心の人、口座連携に不安がある人には、別の方法が向いています。無料で始められることは魅力ですが、アプリ内購入が1アイテムあたり500円あるため、追加の支払いは必要性を確認してから判断したいところです。私はまず主要な口座だけで使い、表示の分かりやすさと確認習慣を確かめます。
マネーフォワード for ドコモSMTBネット銀行は、家計を完全に自動で解決するアプリではありません。連携後の履歴を確認し、カードの引き落としや近い将来の支出を自分で考える必要があります。それでも、複数の金融サービスを一つの視点で見たい人にとって、手作業を減らし、家計を見直すきっかけを作ってくれるアプリです。自分の管理方法と合うかを無料で試し、必要な範囲だけ連携する使い方なら、無理なく価値を確かめられます。
長所
- 銀行口座やカードの残高をまとめて確認でき、資産管理がしやすい
- 入出金明細を自動取得でき、家計簿への入力の手間を減らせる
- 目的別の資金管理に役立つ情報を確認できる
- スマートフォンで残高や取引履歴をいつでも確認できる
- ドコモユーザー向けの金融サービスと連携しやすい
短所
- 利用には対応する銀行口座やサービスの契約が必要
- 初回設定や口座連携の手順がやや複雑に感じられる
- 通信環境によっては明細の更新に時間がかかる
- メンテナンス中は残高や取引情報を確認できない場合がある
- 複数サービスを連携すると通知が多く感じられることがある
よくある質問
マネーフォワード for ドコモSMTBネット銀行とは、どのようなアプリですか?
マネーフォワード for ドコモSMTBネット銀行は、銀行口座を中心に、クレジットカードや電子マネーなどの金融サービスをまとめて管理しやすくする家計管理アプリです。収支の確認、残高の把握、利用明細の整理を一つの画面で行えるため、毎月のお金の流れを見直したい人に向いています。対応サービスや利用できる機能は、契約状況やアプリのバージョンによって異なる場合があります。
利用を始めるには、ドコモSMTBネット銀行の口座が必要ですか?
基本的には、ドコモSMTBネット銀行のサービスと連携して利用することを想定したアプリです。利用開始時には、対象となる銀行口座やマネーフォワードのアカウント情報が必要になる場合があります。登録方法、本人確認、連携できる口座の種類は変更される可能性があるため、ダウンロード前に公式案内を確認してください。口座を持っていない場合、利用できる機能が制限されることがあります。
銀行口座やカードの明細を安全に管理できますか?
金融情報を扱うアプリなので、セキュリティ対策やログイン管理を確認してから使うことが大切です。アプリでは認証機能や端末のロック機能を利用できますが、スマートフォン本体のパスコード設定、OSやアプリの更新、推測されにくいパスワードの使用も欠かせません。第三者に認証情報を教えたり、公共の端末でログインしたままにしたりしないよう注意しましょう。
利用料金はかかりますか?無料で使える機能はありますか?
基本的な家計管理や口座情報の確認を無料で利用できる場合がありますが、提供条件や機能の範囲はアプリのプランによって異なります。より多くの金融サービスとの連携、詳細な分析、保存期間などが有料機能として提供される可能性もあります。登録前には料金表示、無料期間の有無、自動更新の条件を確認し、不要になった場合の解約方法も把握しておくと安心です。
口座連携後、明細や残高がすぐに更新されない場合はどうすればよいですか?
金融機関側のメンテナンス、認証情報の変更、通信環境、連携先サービスの仕様などにより、明細や残高の反映が遅れることがあります。まず安定した通信環境でアプリを再起動し、更新操作や再認証を試してください。それでも解決しない場合は、エラー表示の内容を確認し、公式ヘルプやサポート窓口を利用しましょう。重要な残高や入出金は、必要に応じて銀行の公式アプリでも確認してください。