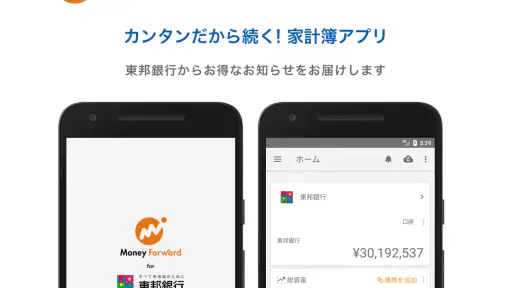
マネーフォワード for 東邦銀行
AndroidのみFree· ユーザー評価
東邦銀行を使っている人が、銀行口座だけでなくカードやほかの金融サービスまでまとめて家計を見直したいなら、マネーフォワードは候補に入れやすいアプリです。私は実際に、日々の入出金を確認する家計簿として使う感覚と、資産全体を眺める管理ツールとしての感覚の両方を確かめました。単に支出を入力するだけの家計簿とは違い、連携したサービスの情報を一か所に集めて、毎月のお金の流れを把握しやすくするタイプです。
金融カテゴリのアプリとして、開発元はMoney Forward, Inc.です。無料で始められ、対象年齢は3歳以上。東邦銀行の利用者向けに案内されている一方、銀行やクレジットカードなど幅広い金融サービスとの連携を重視している点が特徴です。私が感じた一番の魅力は、家計簿を続けるために必要な「記録の手間」を減らせることでした。
東邦銀行ユーザーの家計をどう変えるアプリか
紙の家計簿や一般的な手入力アプリでは、レシートを見ながら金額や項目を一つずつ登録します。この方法は細かく管理できる反面、忙しい日が続くと入力が後回しになり、月末にまとめて処理する負担が増えがちです。マネーフォワードは、口座やカードを連携しておけば、日常の支払いを確認する作業を短くしやすい設計です。
東邦銀行を給与の受け取りや生活費の引き落としに使っている場合、銀行アプリだけでは見えにくい「今月、全体でいくら使ったか」を把握しやすくなります。クレジットカードで先に支払い、後から銀行口座から引き落とされる家庭では、口座残高だけを見ていると使い過ぎに気づきにくいものです。カード利用と銀行残高を同じ視点で確認できることに、家計簿としての実用性があります。
連携対象は銀行やクレジットカードなどを合わせて2,580以上と案内されています。数字の大きさだけで判断するより、普段使っているサービスが対象に含まれているかを最初に確認するのが現実的です。特に、東邦銀行の口座、日常使いのカード、電子マネーや証券関連のサービスを複数持っている人ほど、手入力中心の方法との差を感じやすいでしょう。
無料で始められることの意味
料金面では、アプリ自体は無料です。まず使い勝手や連携の相性を確かめてから判断できるため、いきなり費用を負担せずに試せるのは大きな利点です。家計簿を始めたいものの、毎月の固定費を増やしたくない人にとって、導入の心理的なハードルは低いと思います。
一方で、アプリ内購入は一項目あたり500円です。ここは無料利用と有料の価値を分けて考えたいところです。無料で足りる人もいれば、より高度な管理を求めて購入を検討する人もいます。私は、最初から有料機能を前提にするより、無料で自分の家計に必要な範囲を確認し、その後に追加価値を判断する使い方をすすめます。
重要なのは、無料だから必ずすべての人に最適というわけではないことです。金融サービスを一つしか使わず、毎月の支出も少なく、手入力を苦にしない人なら、シンプルな家計簿のほうが画面も操作も軽く感じる可能性があります。逆に、口座やカードが増えて管理が散らかっている人には、無料で試せる統合型アプリとして価値があります。
日常で役立つ具体的な使い方
たとえば、給料日前の平日に食費と日用品の支払いが重なった場面を考えてみます。東邦銀行の残高だけを確認すると、まだ余裕があるように見えるかもしれません。しかし、数日前に使ったクレジットカードの利用分や、近く引き落とされる固定費まで含めると、自由に使える金額はもっと少ない可能性があります。私はこうした「残高はあるのに、なぜか月末が苦しい」という状態を見直すのに、複数のサービスをまとめて見る方法が役立つと感じました。
おすすめは、連携直後に数字を眺めて終わらせず、まず一か月分の明細を確認することです。自動で分類された項目が自分の感覚と合っているかを見て、違和感のある支出だけ手直しします。すべてを完璧に修正しようとすると続きません。家計への影響が大きい住宅費、通信費、保険、食費などから確認すると、少ない作業で改善点を見つけやすくなります。
もう一つの使い方は、現金払いを別に扱うことです。連携サービスの支出が中心になるほど、現金で使った分を忘れると実際の家計と表示がずれます。現金をよく使う人は、連携だけで家計が完全に自動化されると考えず、現金分を定期的に補う運用が必要です。私なら、レシートを毎回入力するのではなく、週末にまとめて確認するルールにします。
資産管理として見たときの強み
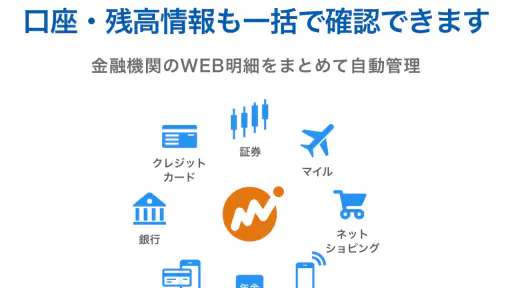
このアプリは日々の支出だけでなく、資産をまとめて把握したい人にも向いています。銀行口座の残高、カードの利用状況、ほかの金融サービスを個別に開いて確認する代わりに、全体像を一つの場所から見られるのが便利です。
ここで役立つのは、家計簿と資産管理を別々の作業にしなくてよい点です。毎月の支出が多いのに預金残高が増えているのか、収入は安定しているのにカード利用が膨らんでいるのか、といった関係を考えやすくなります。単月の節約額だけを見るより、数か月単位でお金の流れを見直したい人に合います。
ただし、表示された残高や明細をそのまま現実の確定情報として扱うのではなく、重要な支払いや資産の判断では各金融機関の公式画面も確認したいところです。家計管理アプリは全体を見渡すのに便利ですが、引き落としの直前確認や契約内容の確認まで一つで済ませるものではありません。私は、普段の把握はマネーフォワード、最終確認は東邦銀行やカード会社の画面という使い分けが安心だと思います。
自動化の便利さと、最初に必要な確認
連携型家計簿の魅力は、入力を減らせることです。しかし、連携設定をしただけで自分に合った家計管理が完成するわけではありません。最初にサービスを登録し、明細の分類や対象口座を確認する作業は必要です。金融サービスを多く持つ人ほど初期確認の量は増えますが、その作業を一度行えば、以後の確認はかなり楽になります。
私が特にすすめたいのは、使っていない口座やカードまで無理に登録しないことです。情報を集めすぎると、家計の全体像がかえって見えにくくなります。まずは生活費が動く東邦銀行の口座と、利用頻度の高いカードだけに絞り、必要になったら追加するほうが画面を整理しやすいです。資産全体を把握したい場合でも、目的のない連携は避けたほうが続きます。
また、カードの利用日と銀行口座からの引き落とし日が異なる点にも注意が必要です。同じ支出が二重に見えるように感じる場合は、支払いの流れを確認してください。これはアプリの欠点というより、後払いサービスを家計簿で扱うときに起きやすい戸惑いです。仕組みを理解していないと、実際より多く使ったと誤解したり、逆に引き落とし予定を見落としたりします。
一般的な手入力家計簿や銀行アプリとの違い
手入力の家計簿と比べると、マネーフォワードは記録の速さで有利です。自分で一件ずつ入力したい人には細かな自由度が魅力ですが、記録を忘れやすい人には自動連携のほうが現実的です。家計簿は正確さだけでなく、続くかどうかが重要なので、入力が苦手な人ほど連携型の恩恵を受けやすいでしょう。
東邦銀行の銀行アプリとの比較では、銀行口座の確認だけなら銀行アプリのほうが目的に合います。残高や入出金を素早く確認したいだけなら、別の金融サービスまでまとめる必要はありません。一方、カードや複数口座を含めた家計全体を見たいなら、マネーフォワードのほうが視野を広げやすいです。
無料の簡易家計簿との違いは、便利さと管理の複雑さの交換です。連携機能が不要な人には、入力項目が少ないアプリのほうが気軽です。反対に、家計の問題が「記録を忘れること」ではなく「複数の場所に情報が分散していること」なら、単純な入力アプリでは解決しにくいでしょう。
向いている人、慎重に選びたい人
このアプリが特に向いているのは、東邦銀行を生活の中心に使いながら、クレジットカードやほかの金融サービスも併用している人です。毎月の支出を細かく記録するより、全体の傾向を把握して無駄を見つけたい人にも向いています。家計簿を何度も始めては入力が続かなかった人は、自動連携によって再挑戦しやすくなるはずです。
家族のお金を管理する人にも使い道があります。生活費用の口座とカードをまとめて確認すれば、家計会議で「何となく使い過ぎた」と話すのではなく、どの支出が増えたかを確認できます。ただし、家族全員の支出を完全に一つへ集める場合は、登録するサービスの範囲や管理方法を最初に決めておくべきです。情報を集めるほど便利になるとは限らず、誰が何を見るのかを整理したほうが運用しやすくなります。
反対に、現金払いがほとんどで、金融サービスの連携を使いたくない人には、期待ほど便利ではないかもしれません。自分で記録する作業が必要になるため、連携型の強みが薄れます。また、資産の数字を細かく分析するより、毎日の支出だけを簡単に管理したい人は、より単機能な家計簿を選んだほうが迷いません。
使い始める前に決めておきたい運用ルール
私は、登録前に「何を知りたいか」を一つ決めることをすすめます。たとえば、毎月の固定費を把握したいのか、カードの使い過ぎを防ぎたいのか、資産全体の増減を確認したいのかで、見る画面も連携するサービスも変わります。目的が曖昧なまま登録を増やすと、数字は増えるのに行動につながりません。
次に、確認する日を固定します。毎日細かく眺めるより、週に一度、明細の分類と大きな支出だけを見るほうが続けやすい人もいます。給料日後、カードの締め日後、月末など、自分の家計の区切りに合わせると、アプリを開く理由が明確になります。
無料で使い始める場合は、まず東邦銀行の口座と主要なカードだけで試し、表示内容が家計の実態に合うかを確認してください。連携の便利さ、分類の納得感、見たい情報への到達しやすさを見てから、追加の支払いを検討するのが安全です。アプリ内購入は一項目あたり500円なので、無料利用で感じた不満が有料部分で本当に解消されるのかを考えてから進むべきです。
評価と現在の使い勝手をどう見るか
ストア上の平均評価は4.1で、評価数は101件、レビュー数は22件です。10K以上のインストールがあるアプリですが、数字だけで自分に合うと決めるのではなく、東邦銀行と普段使いのサービスを連携したときの使いやすさを重視したいです。金融アプリは、利用する銀行やカードの組み合わせによって体験が変わりやすいからです。
現在のバージョンは2.25.2で、iOSでは10以降が対象です。古い端末を使っている人は、利用前に自分の環境で動作条件を確認しておくと安心です。年齢区分は3歳以上ですが、実際には家計や資産を扱うアプリなので、子ども向けという意味ではなく、利用者が金融情報を適切に管理できることのほうが重要です。
導入後に困りやすいのは、アプリが難しいというより、連携した情報をどう読むかが分からなくなることです。残高、利用額、引き落とし予定、資産の評価額を同じ数字として扱わず、それぞれの意味を切り分けて見る必要があります。私は最初の一週間を「正確な家計分析」ではなく「表示の仕組みを理解する期間」と考えると、戸惑いが少なくなると思います。
私の結論:無料で試す価値はあるが、目的は必要
マネーフォワードは、東邦銀行を使っていて、カードや複数の金融サービスにお金が分散している人にとって、無料で試しやすい家計・資産管理アプリです。私が評価したいのは、家計簿を続けるうえで負担になりやすい入力作業を減らし、銀行口座だけでは見えない支出の全体像を確認しやすくする点です。
ただし、すべてを自動で正しく整理してくれる魔法の道具ではありません。現金払い、カードの引き落とし、分類の違和感などは、自分で確認する必要があります。資産管理を細かく行いたい人には便利ですが、単純な支出メモだけが欲しい人には機能が多く感じられるでしょう。
東邦銀行と複数の決済サービスを使う人なら、まず無料範囲で連携と表示を試す価値があります。一方、銀行口座一つの残高確認だけで足りる人や、現金中心で連携を使わない人は、より簡単な選択肢のほうが合います。私は、無料で自分の家計に本当に役立つかを確かめ、必要性を感じた場合だけアプリ内購入を検討する、という順番が最も納得しやすい使い方だと感じました。
東邦銀行ユーザー向けの家計簿として始めても、支出の見直しから資産全体の確認へ自然に広げられるのがこのアプリの持ち味です。目的を絞って使えば、数字を眺めるだけで終わらず、カードの使い方や固定費の見直しといった具体的な行動につなげやすいでしょう。
長所
- 東邦銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、支出の把握が簡単
- 銀行口座以外のカードや電子マネーも管理しやすい
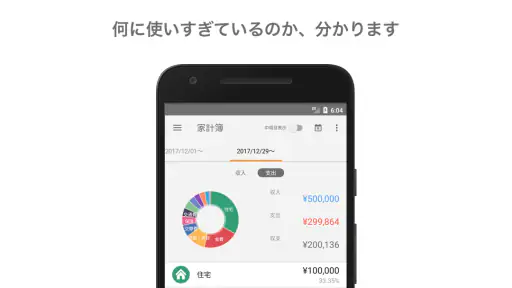
- 収支をグラフで確認でき、家計改善に役立つ
- マネーフォワードの家計管理機能を東邦銀行向けに利用できる
短所
- 無料版では連携できる金融機関数や機能に制限がある
- 口座連携の更新に時間がかかる場合がある
- 金融機関の認証方式変更で再連携が必要になることがある
- 明細の分類が実際の用途と異なり、手動修正が必要な場合がある
- 多機能なため、家計簿アプリに慣れていない人は操作に迷いやすい
よくある質問
マネーフォワード for 東邦銀行とは、どのようなアプリですか?
マネーフォワード for 東邦銀行は、東邦銀行の口座情報をはじめ、対応している銀行口座、クレジットカード、電子マネー、ポイントサービスなどをまとめて管理できる家計管理アプリです。入出金や残高を一つの画面で確認しやすく、毎月の支出を整理したい人や、お金の流れを手軽に把握したい人に向いています。
利用を始めるには、東邦銀行の口座や本人確認が必要ですか?
利用開始時には、アプリ内でアカウントを作成し、東邦銀行の口座を連携するための情報を入力する必要があります。口座連携の際は、東邦銀行側で利用しているインターネットバンキングなどの認証情報を求められる場合があります。登録方法や必要な情報は契約状況によって異なるため、画面の案内を確認しながら進めてください。
マネーフォワード for 東邦銀行は無料で使えますか?
基本的な家計管理や口座残高の確認などは、無料で利用できる範囲が用意されています。ただし、連携できるサービス数や利用できる機能、保存期間などに制限が設けられている場合があります。より多くの口座を登録したい場合や追加機能を利用したい場合は、有料プランの対象になることがあるため、ダウンロード前に料金とプラン内容を確認することをおすすめします。
口座情報や個人情報の安全性は大丈夫ですか?
金融サービスと連携するアプリのため、利用前にセキュリティ対策や情報の取り扱いを確認しておくことが大切です。ログイン情報の管理、端末の画面ロック、生体認証の設定などを適切に行い、第三者にパスワードを教えないよう注意してください。また、アプリの提供元、プライバシーポリシー、連携時に求められる権限を確認し、公式ストアから正規版をインストールしてください。
東邦銀行以外の銀行やカードも登録できますか?
東邦銀行以外の金融機関やクレジットカード、電子マネーなどについても、アプリが対応していれば追加登録できる場合があります。対応サービスは変更されることがあり、同じ金融機関でも口座の種類やログイン方式によって連携できないケースがあります。登録前にアプリ内の対応サービス一覧を確認し、連携後は明細の反映状況や更新頻度も確認すると安心です。