マネーフォワード for YMFG
AndroidのみFree· ユーザー評価
銀行口座やクレジットカードをいくつも使っていると、残高確認のために各サービスを順番に開く作業が意外と重くなります。マネーフォワード for YMFGは、山口銀行、もみじ銀行、北九州銀行を利用している人に向けた家計簿・資産管理アプリです。私が試して感じた一番の魅力は、支出を入力するアプリというより、複数の金融サービスを一つの画面で見直すための入口として使いやすいことでした。
Money Forward, Inc.が開発する無料のファイナンスアプリで、対象年齢は3歳以上です。ストア上では平均4.0、評価は63件、レビューは16件、インストールは1万件以上となっています。配信開始は2016年2月11日で、現在のバージョンは2.24.2。対応するOSは10以上です。数字だけを見るより、対象銀行を普段から使っているかどうかで価値が大きく変わるアプリだと思います。
金融サービスとの接続が、便利さと注意点を同時に生む
最初に感じるのは「確認場所をまとめられる」安心感
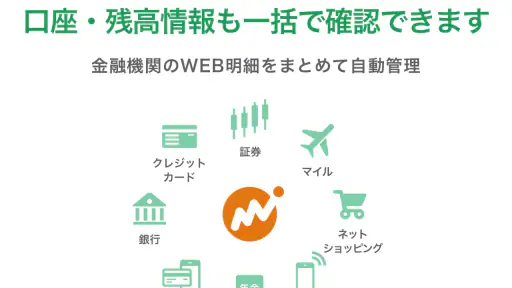
このアプリの中心は、銀行やクレジットカードなどの金融サービスを連携し、家計と資産をまとめて確認する使い方です。対応先は2,580以上と幅広いので、対象の銀行口座だけでなく、日常のカードや別の金融サービスも同じ視点で管理しやすくなります。
たとえば給料日前に、山口銀行の口座残高、クレジットカードの利用状況、別口座の貯蓄を一つずつ確認する代わりに、まずこのアプリを開いて全体像を把握する、という流れが作れます。細かな明細を最初から掘り下げるのではなく、「今月は使いすぎていないか」「引き落としに備えられているか」を短時間で判断できるのが実用的でした。
ただし、連携は設定した瞬間にすべてが自動で解決する魔法ではありません。金融サービスごとに認証や登録の手順があり、初回は少し時間を取って、どの口座を加えるかを整理したほうがよいです。使っていない口座まで勢いで追加すると、情報が増えすぎて肝心の家計が見えにくくなることもあります。
外出先では「今使えるお金」の確認に向いている
スマートフォンで使う家計簿は、机に向かって月末に集計するより、支出を意識したい瞬間に価値があります。買い物の前に残高やカード利用額を確認したり、家賃や公共料金の引き落としが近い時期に口座を見たりする場面では、複数のアプリを切り替えるより負担が少なく感じられます。
私なら、旅行や大きな買い物の前に全口座をざっと確認する用途に使います。予算を細かく作る前に、現金に近い残高とカードの利用分をまとめて見ることで、「口座にはあるが、すでにカードで使った分を忘れていた」という判断ミスを減らせるからです。家計簿を毎日きっちり続けるのが苦手な人でも、残高確認の習慣から始められます。
一方で、通信環境が不安定な場所で金融情報を確認する場合は、読み込みに時間がかかったり、最新状態を確認しにくかったりする可能性を考えておくべきです。私は、駅の移動中や建物の奥で急いで判断するより、出発前や通信が安定した場所で一度確認しておく使い方をすすめます。接続を前提にした確認アプリとして、余裕のあるタイミングで使うほうが安心です。
更新されないときは、慌てて二重入力しない
家計管理で困るのは、連携先の情報がすぐに表示されないときです。カードを使った直後や銀行側の処理前は、アプリに反映されるまで時間差が生じることがあります。そのときに同じ支出を手入力すると、後から自動の明細と重なって家計が膨らむことがあります。
私が実践したいのは、更新が遅れている支出を一度メモとして覚えておき、明細が反映されてから分類を整える方法です。どうしても予算判断が必要なら、手入力した項目に目印を付けるなど、自分で仮登録だと分かる管理をしておくと修正しやすくなります。アプリの数字を疑うのではなく、金融機関側の処理時間も含めて見ることが大切です。
ログインや連携でつまずいた場合も、まず通信状態を確認し、アプリを閉じて再度開く、連携先の認証情報を見直す、といった順番で落ち着いて切り分けるのがよいでしょう。何度も無計画に登録をやり直すと、どこまで設定できているのか分からなくなります。特に複数口座をまとめる人は、最初に一つだけ連携して流れを理解してから増やすと、失敗時の復旧が楽です。
家計簿としては、分類を放置しないことが重要
自動で明細が集まる仕組みは便利ですが、家計の改善まで自動で行ってくれるわけではありません。コンビニ、ネット通販、交通費のように、同じカードでも用途が異なる支出は、あとで確認しないと自分の生活パターンが見えにくくなります。
私は最初から完璧な分類を目指さず、固定費、食費、日用品、趣味のように、判断に使う分類だけを優先するのがよいと思います。細かく分けすぎると確認作業が負担になり、せっかくの連携機能を開かなくなるからです。月の途中で「外食が多い」と分かれば十分な人と、家族ごとに細かく管理したい人では、必要な運用が違います。
現金払いが多い人は、連携だけに頼ると実際の支出が抜けます。現金で使った分をその都度入力するか、少なくとも帰宅後にまとめて記録する習慣が必要です。カード中心の生活では強みを感じやすい一方、現金中心の人にとっては、入力の手間が通常の家計簿アプリと大きく変わらない場面もあります。
便利さとデータへの慎重さを両立する
金融情報をまとめて扱うアプリなので、連携先を増やすほど便利になる反面、自分が本当に必要とする情報まで考えて登録するのが大切です。資産全体を見たい人には複数口座の連携が役立ちますが、生活費用の口座だけを管理したい人なら、対象を絞ったほうが画面を理解しやすくなります。
私は、使わなくなった口座やカードをそのまま残さず、定期的に連携状況を見直す運用をすすめます。これは安全性だけでなく、家計の見通しを保つためでもあります。古い口座の残高や不要なカード明細が混ざると、現在の生活費を判断する際にノイズになります。
外出先で公共の通信環境を使う場合は、周囲から画面を見られないようにし、残高や明細を必要以上に表示したままにしないほうが安心です。アプリの機能だけでなく、スマートフォン自体のロックや利用場所にも気を配るべきでしょう。私は、急いでいるときほど数字を確認したらすぐ画面を閉じるようにしています。
無料で始められるが、使い方によって価値が変わる
価格は無料なので、まず対象銀行を一つだけ連携して、自分の生活に合うか試しやすいです。一方で、アプリ内購入は1アイテム500円です。無料で始められることだけを理由に、必要性を考えず機能を追加するのではなく、毎月の確認時間が本当に減るかを基準に判断したいところです。
山口銀行、もみじ銀行、北九州銀行を日常の中心にしている人なら、専用アプリとしての分かりやすさに魅力を感じやすいでしょう。反対に、単一口座の残高確認だけが目的なら、銀行公式アプリのほうが操作が直接的な場合があります。家計簿を手入力で細かく作りたい人も、連携による自動整理より、入力画面の使い勝手を優先したほうが満足しやすいです。
一般的な家計簿アプリや銀行アプリとの違い
手入力中心の家計簿アプリと比べると、このアプリは明細を集めて全体を確認する作業に強みがあります。毎回の入力を省きやすいので、記録を忘れがちな人には向いています。ただし、分類の最終判断や現金支出の追加は自分で行う必要があり、完全放置型の管理を期待すると物足りません。
銀行公式アプリとの違いは、一つの銀行だけでなく、複数の金融サービスを家計の視点で眺められる点です。銀行公式アプリは口座の操作や残高確認には向いていますが、カードや別の口座を含めた生活全体の把握では、このアプリのほうが考えやすいでしょう。逆に、振込や口座に関する手続きを最優先する人は、銀行公式アプリを併用するほうが自然です。
資産管理を細かく分析したい人にとっては、連携した情報を見られることと、投資判断に十分な分析ができることは別です。私はこのアプリを、専門的な資産運用ツールというより、日常の収支と口座全体を見失わないためのダッシュボードとして評価します。目的をそこに置けば、機能の役割がはっきりします。
どんな人なら長く使いやすいか
このアプリが特に合うのは、対象の地方銀行を使いながら、クレジットカードや複数口座も持っている人です。家計簿を始めたいものの、毎日の入力が続かなかった人にも、まず連携と残高確認から入れる点は魅力です。家族の生活費を一つの視点で確認したい人にも、明細をまとめる考え方は役立ちます。
反対に、現金払いがほとんどで、支出を細かな項目ごとに自分で記録したい人には、期待ほどの時短にならないかもしれません。また、口座の操作や送金を一つのアプリで完結させたい人にも、家計管理と銀行手続きの役割を分けて考える必要があります。
使い始めるなら、最初の週は連携先を増やしすぎず、生活費の中心となる口座とカードだけで試すのがおすすめです。次に、明細の分類を自分の判断に必要な範囲へ整え、週に一度だけ残高と支出を確認します。この順番なら、設定の複雑さに疲れにくく、連携が自分の家計に本当に役立つか判断できます。
接続を前提にした家計管理としての結論
マネーフォワード for YMFGは、金融サービスとの接続を活かして、口座やカードをまたいだ家計の見通しを作るアプリです。私の印象では、細かな家計簿を一から入力する道具というより、まず全体を確認し、必要な部分だけ整えるための道具として優れています。
通信状況や金融機関側の反映時間によって、確認したい瞬間に情報が揃わないことはあります。そのため、引き落とし直前の最終確認をこのアプリだけに任せず、必要に応じて銀行側でも確認する慎重さは持っておきたいです。それでも、普段から対象銀行とカードを併用している人にとって、確認先を減らせるメリットは大きいと感じました。
無料で始められ、10以上のOSに対応し、評価も平均4.0に達しているため、試す入口としては十分現実的です。私なら、山口銀行、もみじ銀行、北九州銀行のいずれかを生活の中心にしていて、複数の支払い手段を整理したい友人にはすすめます。逆に、単一口座の確認だけなら銀行公式アプリ、現金を細かく記録したいなら手入力型の家計簿を選びます。
結局のところ、便利さの核は「情報を集めること」ではなく、集まった数字を定期的に見る習慣を作れるかです。私は週に一度、通信が安定した場所で明細を確認し、分類のずれや重複を整える使い方が最も現実的だと思います。接続の便利さを過信せず、家計を見直すきっかけとして使う人に向いたアプリです。
長所
- 山口銀行などYMFG各行の口座情報をまとめて確認できる
- 入出金履歴を自動取得でき、家計の流れを把握しやすい
- クレジットカードや電子マネーも連携して管理できる
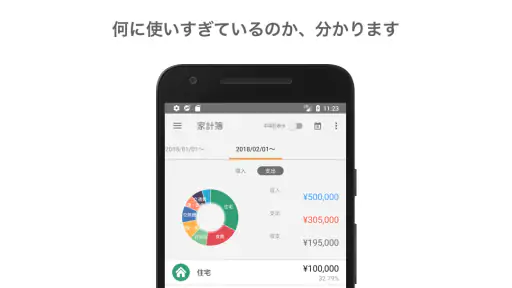
- 支出をカテゴリー別に整理でき、使い過ぎを発見しやすい
- 金融機関向けアプリで、YMFG利用者が安心して使いやすい
短所
- 連携先によっては再認証が必要で、設定に手間がかかる
- 無料版では利用できる機能や連携数に制限がある場合がある
- 口座情報の反映に時間差があり、最新残高と異なることがある
- 明細のカテゴリー分類が誤る場合は手動修正が必要
- YMFGを利用していない人にはメリットが限られる
よくある質問
マネーフォワード for YMFGとは、どのようなアプリですか?
マネーフォワード for YMFGは、山口フィナンシャルグループ(YMFG)に関連する金融サービス利用者向けの家計管理アプリです。銀行口座やクレジットカードなどの情報を登録すると、残高や入出金履歴をまとめて確認できます。複数の金融サービスを一つの画面で管理したい人や、毎月の支出を整理したい人に向いています。
利用を始めるには、YMFGの口座やサービスが必要ですか?
基本的には、YMFGの対象金融機関や対応サービスを利用している人を想定したアプリです。利用できる機能や連携可能な口座は、契約している銀行、サービスの種類、登録状況によって異なる場合があります。ダウンロード前に、公式案内で対象となる金融機関や利用条件を確認しておくと、登録時のトラブルを避けやすくなります。
銀行口座やカードの情報を登録しても安全ですか?
金融情報を扱うアプリのため、ログイン情報や認証情報の管理には十分な注意が必要です。アプリではセキュリティ対策や認証機能が用意されていますが、利用者側でも端末の画面ロック、生体認証、OSやアプリの更新を有効にしてください。公共のWi-Fiでの操作を避け、パスワードを他人と共有しないことも重要です。
入出金履歴や残高はリアルタイムで反映されますか?
表示される残高や取引履歴は、必ずしもリアルタイムで更新されるとは限りません。金融機関側のメンテナンス、連携方式、認証の有効期限、通信状況などにより、反映まで時間がかかることがあります。アプリ上の情報だけで支払いや引き落としを判断せず、必要に応じて各金融機関の公式サイトやアプリでも確認してください。
マネーフォワード for YMFGは無料で使えますか?
基本的な家計管理や金融サービスの連携機能を利用できる場合がありますが、料金や利用できる範囲はサービス内容や契約条件によって異なる可能性があります。また、将来的な仕様変更や対象サービスの追加によって、利用条件が変わることもあります。ダウンロード前に、アプリストアの説明、公式サイト、利用規約で料金と機能制限を確認することをおすすめします。