dスマホローン ドコモのアプリローンでキャッシング・お借入れ
AndroidのみFree· ユーザー評価
家計の急な支出をスマートフォンで整理したい人にとって、借入れの申込みから返済までを一つの端末で進められる点は、かなり実用的です。私がdスマホローンを見てまず感じたのは、ローン専用の窓口へ行くよりも、日常的に使うスマートフォン上で手続きをまとめたい人に向いた設計だということでした。NTT DOCOMOが提供するファイナンス分野のアプリで、ドコモの回線契約がない人も申込みの対象になっています。
ただし、便利そうだからという理由だけで使うものではありません。これは買い物を楽しくするアプリではなく、返済を伴う金融サービスです。家族で端末を共有している場合や、家計を一緒に管理している場合は、誰の名義で使うのか、通知や画面を誰が見られるのかを先に決めておく必要があります。私はこのアプリを、短時間でお金を用意したい人向けの入口として評価する一方、返済計画を立てずに使う人には勧めません。
家族で使うスマートフォンに入れる前に考えたいこと
共有端末では「便利さ」と「見られたくない情報」が隣り合う
家庭で一台のスマートフォンを交代で使うケースでは、ローンアプリを入れる場所が意外に重要です。申込み内容、借入れ、返済に関する確認を扱うため、本人専用の端末で使うほうが落ち着いて操作できます。家族が同じ端末を使うなら、アプリを開いたままにしない、操作後に画面を閉じる、端末のロックを共有しないといった基本的な習慣が欠かせません。
ここで注意したいのは、家計を共有していることと、アカウントを共有してよいことは別だという点です。配偶者や親子で支出を相談するのはよいとしても、申込みや返済の責任まで一緒に扱えるとは限りません。私は、家族の生活費を補う目的で検討する場合でも、実際の契約者、返済を担当する人、返済日を確認する人を最初に決めておくべきだと思います。
たとえば、月末に家電が故障し、修理や買い替えの費用が必要になった場面を考えてみます。家族が同じ端末を使っていると、急いでいる人がその場で申込みを進めたくなります。しかし、後から別の家族が返済状況を確認しようとしても、契約者本人でなければ同じように扱えるとは限りません。その場の不足分だけでなく、翌月以降の家計まで見てから判断することが、このアプリを家庭で使うときの最初のコツです。
初期設定は速さより本人確認と入力内容を優先する
スマホ完結型のサービスは、店舗で相談しながら進める方法より手軽です。その反面、入力を自分で確認しながら進める必要があります。氏名や連絡先、返済に関わる情報を急いで入力すると、訂正の手間が増えたり、確認の途中で止まったりする可能性があります。私は、移動中や家族が横で待っている状況ではなく、落ち着いて一人で操作できる時間を選ぶことを勧めます。
ドコモの回線契約がない人も申込みできる点は、このサービスの使いやすいところです。ドコモユーザーだけの補助機能という位置づけではないため、回線を乗り換えたばかりの人や、別の通信会社を使っている人でも候補に入れられます。一方で、回線契約の有無にかかわらず、金融サービスとして必要な確認は丁寧に進めるべきです。「ドコモの回線がないから使えない」と早合点する必要はありませんが、「回線がなくても簡単に借りられる」と短絡するのも危険です。
アプリの導入を家族に任せる場合も、契約者本人が自分で内容を読んで操作する形が安心です。家族が入力を手伝うこと自体は日常的にありますが、暗証情報や本人確認に関わる操作まで他人任せにすると、後で誰が何を確認したのか分からなくなります。特に共有端末では、入力途中の画面を残さないこと、通知を家族全員が見られる状態にしないことを意識したいところです。
借入れ前に「必要額」と「返済原資」を分けて考える
私がこのアプリを使う前に紙やメモへ書いておきたいのは、必要な金額と、どの収入から返すかの二つです。必要額を大きく見積もると、手元に余裕ができたように感じても、返済の負担は残ります。逆に、必要な支払いを細かく分けて整理すれば、本当に借入れが必要なのか、支払時期をずらせるのかを考えやすくなります。
家庭では、借入れを生活費の穴埋めとして繰り返す状態になっていないかも重要です。急な医療費や修理費のような一時的な支出と、毎月の赤字を埋める支出では意味が違います。後者なら、アプリの操作性より家計全体の見直しが先です。私は、返済に使う予定の収入が不確かなときは、申込みを急がないほうがよいと考えます。
家族との連携は「承認」ではなく役割分担として決める
家庭内で相談して使う場合、誰かの許可を取るというより、情報の扱いと返済確認の役割を分けると現実的です。契約者本人がアプリを操作し、家計を管理する人には返済予定だけを共有する、といった方法なら、必要以上にアカウント情報を渡さずに済みます。反対に、家族全員が同じログイン情報を使う運用は、責任の所在が曖昧になりやすく、私は避けたいです。
共有端末を使う家庭では、返済日をカレンダーや家計簿に記録する方法も役立ちます。ただし、端末上にローンの情報を大きく表示すると、子どもや来客の目に触れることがあります。家族間で必要な情報と、本人だけが管理すべき情報を分けて記録すると、プライバシーと家計管理の両方を守りやすくなります。
ここで大切なのは、アプリに家族向けの管理機能があると期待して運用を組み立てないことです。私は、家庭内の相談や通知の分担は、アプリの外側にある家計簿や予定表で補う考え方が安全だと思います。アプリは契約者の手続きを進める道具、家族の合意は別の方法で管理する、と境界を引いておくと混乱しません。
年齢と信頼を家庭内で確認する
コンテンツの年齢区分は3歳以上ですが、これは子どもが金融サービスを自由に利用するという意味ではありません。金融アプリを家庭の共有端末へ入れる場合、年齢区分だけを見て判断せず、実際に申込みや借入れを行う人が誰なのかを明確にする必要があります。子どもが端末を触る家庭では、アプリの存在を見せないというより、操作できる状態を作らないことが大切です。
親が子どもの前で家計の不足を補うために使う場合も、借入れを簡単な解決策として見せない配慮が必要です。私は、必要な支出、返済の見通し、使わない選択肢を大人同士で話し合い、子どもには個人情報や認証情報を触らせない運用を勧めます。信頼している家族であっても、契約者本人の情報を共有することとは別問題です。
アプリの評価と実際の向き不向き
ストア上では平均4.5の評価があり、評価数はおよそ6,500件です。利用者の反応が一定数集まっていることから、スマートフォンだけで手続きを進めたい人に認知されているアプリだと感じます。インストール数も10万を超えており、ドコモ回線の利用者に限らず検討されていることが分かります。
ただ、評価の高さだけで自分に合うとは判断しないほうがよいです。ローンアプリの満足度は、操作の分かりやすさだけでなく、必要なときに使えるか、返済条件を理解できるか、本人確認を落ち着いて進められるかで変わります。私は、レビューの数字を入口として見るのはよいものの、最終的には自分の家計と利用目的を基準に選ぶべきだと思います。
通常のカードローンや銀行窓口と比べたときの違い
銀行窓口や対面相談のよさは、担当者へ質問しながら進められることです。借入れの仕組みをその場で確認したい人、家計の状況を整理してから判断したい人には、対面や電話で相談できる選択肢のほうが安心できる場合があります。紙の書類を手元に残して比較したい人にも、アプリだけで完結する方法は少し不向きです。
一方、一般的なカードローンはカードや専用の手続きが前提になることがあり、スマートフォン内で完了させたい人には手間に感じられます。このアプリは、申込みから借入れ、返済までをスマートフォン中心に扱いたい人にメリットがあります。私の評価では、「相談しながら選ぶサービス」より「自分で確認して素早く進めるサービス」に近いです。
クレジットカードのキャッシングと比べる場合は、すでに持っているカードで済む手軽さと、ローン専用に整理しやすい感覚のどちらを重視するかで判断が変わります。カードの利用明細とローンの返済を混ぜたくない人には、用途を分けて管理しやすい可能性があります。ただし、複数の借入れを同時に持つと家計の把握は難しくなるため、便利さだけで追加しないことが重要です。
使う前に確認したい実務面
このアプリは無料で入手でき、対応する最低OSは8.0です。比較的古い端末でも候補にしやすい一方、OSが対応していても、端末の状態や通信環境によって操作感は変わります。本人確認や重要な入力を行うので、電池残量が少ないときや不安定な通信環境では避けたほうが無難です。
現在のバージョンは2.2.0で、アプリの更新が表示されたら、手続きを始める前に確認しておくと安心です。金融関連のアプリでは、古い状態のまま使い続けるより、公式ストアから更新してから操作するほうが安全な習慣になります。更新後は、ログイン状態や通知の表示を確認し、共有端末に余計な情報が残っていないかも見ておきたいです。
リリースは2022年6月22日で、スマートフォン完結型のローンサービスとして使い続けられてきたアプリです。とはいえ、長く提供されていることと、誰にでも適していることは同じではありません。家族の生活費が毎月足りない人、返済日を管理できない人、借入れの条件を読まずに先へ進みたい人には、別の相談先や家計の立て直しを優先してほしいです。
私ならこう使う、という現実的な手順
私が家庭で検討するなら、まず支払う必要のある項目を一つずつ書き出します。次に、手元資金、次の収入、既存の返済を並べ、借入れ後も通常の生活費を維持できるかを見ます。そのうえで、契約者本人が一人でアプリを開き、入力内容を読み直しながら進めます。家族には、必要額と返済予定だけを共有し、ログイン情報は共有しません。
申込みを終えた後は、借りられる金額を新しい予算として扱わないことも大切です。必要な支出に使ったら、残った分を別の買い物へ回すのではなく、返済に備える資金として考えます。家計簿には借入れの事実だけでなく、返済予定も記録します。こうした運用を面倒に感じるなら、スマホ完結の手軽さがかえって判断を急がせる可能性があるため、私は利用を見送ります。
家庭での結論
NTT DOCOMOのこのアプリは、ドコモ回線の有無にかかわらず、ローンの手続きをスマートフォンでまとめたい人にとって分かりやすい選択肢です。無料で導入でき、金融カテゴリのアプリとして評価も集まっています。窓口へ行く時間を作りにくい人や、申込みから返済までを一つの流れで管理したい人には、検討する価値があります。
ただし、家庭で共有する道具として考えると、便利さよりアカウントの境界と情報管理が重要になります。共有端末では本人専用の操作を徹底し、家族との連携は返済予定や家計の相談にとどめる。子どもには認証情報を触らせず、年齢区分を利用資格と取り違えない。この三点を守れない環境なら、別の端末や対面相談のほうが適しています。
私の最終的な印象は、「急いで借りるためのアプリ」ではなく、「必要性と返済計画を自分で確認できる人が、手続きをスマートフォンで進めるためのアプリ」です。家計の一時的な支出を整理し、契約者と家族の役割を明確にできるなら便利です。反対に、毎月の赤字を隠すため、家族に黙って使うため、または返済の見通しを持たずに使うためのものではありません。そこを理解したうえで選ぶなら、日常の端末から手続きを進めたい人にとって、実用性のあるサービスだと私は感じました。
長所
- ドコモ回線がなくても申し込み対象になる場合がある
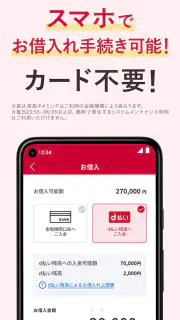
- 来店不要で申し込みから借り入れまでスマホで完結
- 少額から利用でき、必要な分だけ借りやすい
- 返済シミュレーションで毎月の負担を確認できる
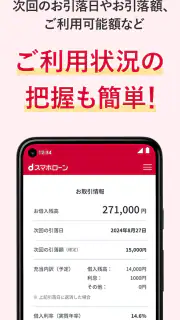
- 借入残高や返済予定をアプリで手軽に管理できる
短所
- 審査があり、申し込めば必ず借りられるわけではない
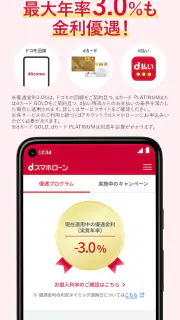
- 金利は審査結果や契約条件によって異なる
- 借り入れを重ねると返済総額が増えやすい
- 申込時に本人確認書類や収入証明が必要になる場合がある
- 利用可能時間やメンテナンス中は借り入れできないことがある
よくある質問
dスマホローンとはどのようなサービスですか?
dスマホローンは、NTTドコモが提供するスマートフォン向けのローンサービスです。申し込みから審査、契約後の借り入れまで、アプリやWeb上で手続きを進められる点が特徴です。ドコモの回線契約がない人でも申し込める場合がありますが、利用条件や対象者は変更される可能性があるため、申し込み前に公式情報で確認してください。
申し込みにはどのような条件や本人確認書類が必要ですか?
申し込みには、年齢、安定した収入、国内在住などの条件が設定されています。具体的な基準は申込者の状況や商品内容によって異なり、必ずしも希望どおり利用できるとは限りません。本人確認では運転免許証、マイナンバーカードなどが必要になる場合があります。利用可能な書類、入力情報、提出方法は最新の公式案内を確認しましょう。
審査にはどのくらい時間がかかり、すぐに借り入れできますか?
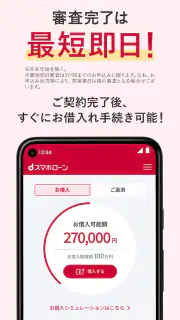
スマートフォンで手続きを完結しやすいサービスですが、申し込み後すぐに必ず借り入れできるとは限りません。審査時間は申込内容、本人確認の状況、申し込み時間、混雑具合などによって変わります。追加書類の提出や確認が必要になることもあります。急ぎで利用したい場合でも、審査結果と契約完了を確認してから借り入れを行ってください。
金利、借入限度額、返済方法はどのように決まりますか?
適用金利や借入限度額は、審査結果や契約条件などに基づいて個別に決まります。表示される上限金利だけで判断せず、実際に適用される利率、借入残高、返済回数、利息を含む総返済額を確認することが大切です。返済方法や毎月の返済額、返済日も契約前に必ず確認し、無理のない範囲で利用してください。
アプリを使う際の安全性や注意点はありますか?
公式ストアから正規の「dスマホローン」アプリをダウンロードし、提供元やアプリ名を確認してから利用してください。ログイン情報、暗証情報、本人確認書類の画像などは第三者に渡さず、推測されにくいパスワードや端末のロック機能を設定することも重要です。また、借り入れは便利な一方で利息や返済負担が発生します。返済計画を立て、利用規約やプライバシーポリシーも確認しましょう。