Vプリカ+
AndroidのみFree· ユーザー評価
コンビニで購入できるVisaプリペイドを、スマートフォンから扱いやすくすることに焦点を置いた金融アプリです。私がVプリカ+を使って感じた一番の価値は、銀行口座やクレジットカードを普段の支払いに直接つなげたくない場面で、必要な分だけ使うための入口を作りやすいことでした。キャッシュレス決済に興味はあっても、カードを新しく申し込むことに抵抗がある人には、考え方がわかりやすい選択肢です。
アプリの分類はファイナンスで、開発元はVプリカです。料金は無料で、対象年齢は3歳以上。Androidでは8.0以上が必要で、公開日は2024年4月5日、現在のバージョンは1.7.1です。ストア上では平均4.4の評価があり、評価数はおよそ4.3K、レビュー数はおよそ310件、インストール数は10万以上に達しています。数字だけで使いやすさを断定することはできませんが、少なくとも新しいアプリとして一定の利用者に試されていることは読み取れます。
コンビニで用意できるVisaプリペイドを、アプリでどう使うか
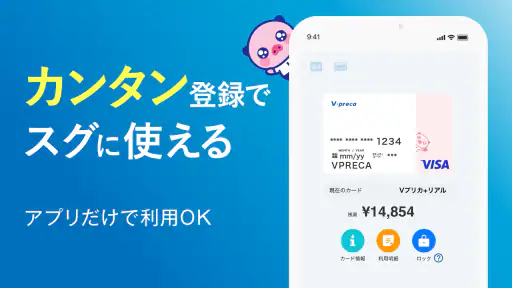
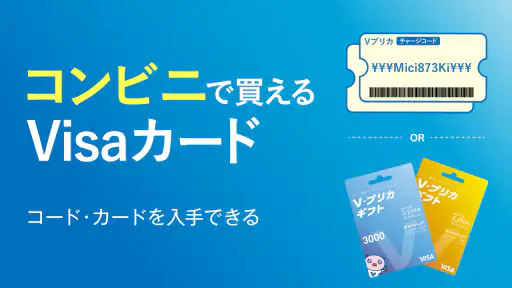
このアプリの中心は、コンビニで購入できるVisaプリペイドを、登録後すぐ使える形へつなげる流れです。一般的なクレジットカードのように審査や後払いを前提にするのではなく、先に用意した残高の範囲で利用するタイプなので、使いすぎを避けたい人に向いています。私にとっては、カードを持つこと自体よりも、支出の上限を自分で区切りやすい点が重要でした。
ここで誤解しやすいのは、アプリを入れれば自動的に無制限の決済手段になるわけではないことです。プリペイドなので、使う前に残高を用意しておく必要があります。そのひと手間はありますが、逆に言えば、毎月の支払いをあとからまとめて確認するクレジットカードとは違い、先に予算を決める運用ができます。短期間の利用や、特定の用途だけに分けたいときには、この制限が安心材料になります。
登録後すぐ使えるという設計も、急にVisa対応の支払い手段が必要になったときに意味があります。たとえば、オンラインサービスの支払いを一時的に分けたい、普段使いのカード情報を入力したくない、現金しか持っていない状態でキャッシュレス決済を試したい、といった場面です。私はこの種のサービスでは、登録のわかりやすさと、購入後に迷わず使えるかが大切だと考えています。その点で、コンビニを起点にできるのは、銀行アプリだけで完結するサービスとは違う便利さがあります。
実際の利用で意識したい残高管理
使い方のコツは、最初から万能な財布として扱わないことです。私は、日常のすべての支払いを移すより、用途を一つか二つに絞るほうが管理しやすいと感じました。たとえば、オンライン購入用、短期のサブスクリプション用、家族に渡す予算用など、目的を決めておくと残高の意味が明確になります。
特に便利なのは、使う金額を先に決めておけることです。クレジットカードでは「今月はいくら使ったか」を後から確認することになりがちですが、プリペイドでは「この範囲で使う」と先に考えられます。もちろん、残高を追加すれば使える額も増えるため、完全な自動制限ではありません。それでも、支払いのたびに予算を意識するきっかけになるのは、後払い方式にはない長所です。
一方で、残高不足が起きると支払いが通らない可能性があります。継続課金や、最終金額が購入時点で確定しないサービスに使う場合は、残高をぎりぎりにしないほうが安全です。私は、予定額ぴったりではなく、少し余裕を残しておく使い方を勧めます。これはアプリの欠点というより、プリペイド方式を選ぶなら最初に理解しておきたい性質です。
日常で役立つ具体的な場面
現実的な利用場面として、旅行前のオンライン予約を考えてみます。普段使いのクレジットカードを複数のサイトに登録したくない人なら、必要な予算を決めてプリペイド側に用意し、その用途だけに使う方法があります。旅行後にカード情報を残したくないという感覚にも合います。ただし、予約の変更や追加料金が発生するサービスでは、残高不足にならないよう条件を先に確認する必要があります。
もう一つは、子どもや家族に使う金額を渡す場面です。現金を持たせる代わりにキャッシュレスを体験させたい場合、使える範囲をあらかじめ区切りやすいのが利点です。対象年齢は3歳以上ですが、これは利用者が自分で金融判断をできる年齢を示すものではありません。実際には、年齢に応じて保護者が購入や利用状況を管理するのが現実的です。
オンラインサービスの無料期間を試すときにも、普段の決済手段と分けたい人には候補になります。ただし、無料期間の終了後に自動で請求される仕組みは、プリペイドでも見落としやすい部分です。登録したサービス名と更新日を自分で控え、不要になったら解約を忘れないことが大切です。アプリに任せればすべて管理できる、という使い方ではなく、自分の支出メモと組み合わせると安心感が上がります。
クレジットカードやスマホ決済との違い
クレジットカードと比べると、Vプリカ+の魅力は後払いではなく、先に用意した範囲で使うことです。信用枠を広げたくない人、カードの申し込みに進みたくない人、用途別に支出を分けたい人には向いています。反対に、毎月の固定費を自動でまとめたい人や、カードのポイント、分割払い、付帯サービスを重視する人なら、通常のクレジットカードのほうが便利です。
銀行口座から直接支払う方法と比べると、口座残高をそのまま決済に使わずに済む点が違います。口座を守る目的で別の支払い手段を持ちたい人には意味がありますが、購入や残高管理の手順が増えるため、すべてを一つの口座で完結させたい人には面倒に感じられるでしょう。
スマートフォンのコード決済と比べた場合は、店舗の対応状況や使い方の考え方が異なります。コード決済は対応店舗での会計が手軽ですが、Visaプリペイドはカード決済として使う場面を想定しやすいのが特徴です。どちらが上というより、実店舗中心なのか、オンラインも含めて支払い手段を分けたいのかで選ぶべきです。
便利さの裏側にあるトレードオフ
私が最も注意したいと感じたのは、プリペイドだからといって、すべての支払いに向くわけではないことです。定期的に金額が変わる請求、後から追加料金が発生する予約、返金に時間がかかる可能性がある取引では、クレジットカードや銀行口座のほうが扱いやすい場合があります。決済が一度通るかだけでなく、変更・キャンセル・返金まで含めて考える必要があります。
また、コンビニで購入できる手軽さは強みですが、購入するために店舗へ行く工程は残ります。完全にスマートフォンだけで済ませたい人にとっては、銀行口座や既存カードから即時にチャージできるサービスのほうが自然です。私は、現金からキャッシュレスへ移りたい人には便利だと思う一方、すでに複数の決済サービスを使いこなしている人には、管理先が増えるだけになる可能性もあると感じました。
さらに、残高を使い切ることを目的にすると、必要のない買い物をしてしまうことがあります。少額の残りを無理に消化するのではなく、次の用途まで保留するほうがよい場合もあります。プリペイドは予算管理を助けますが、アプリが自動的に節約してくれるわけではありません。最終的な判断は利用者側にあり、そこを理解して使う必要があります。
このアプリが特に合う人
私は、次のような人なら試す価値があると思います。クレジットカードを増やしたくない人、コンビニで支払い手段を用意したい人、オンライン決済用に普段のカードを分けたい人、使う金額を先に区切りたい人です。特に、現金中心の生活からキャッシュレスへ少しずつ移りたい人にとって、いきなり銀行口座全体を連携するより心理的な負担が小さいでしょう。
逆に、ポイント還元を最優先する人、毎月の請求を自動化したい人、残高確認をこまめにしたくない人には、別の選択肢が向いています。家計簿アプリとの自動連携や、複数の支払いを一つにまとめることを重視するなら、普段使いのクレジットカードや銀行系の決済サービスを選んだほうが手間は少ないはずです。
初めて使うなら、最初の購入前に用途と予算を決め、支払い後に残高を確認する習慣を作るのがおすすめです。継続課金に使う場合は、サービス名、更新日、必要な残高を自分で記録しておくと、思わぬ失敗を減らせます。家族が使うなら、誰がどの目的で使うカードなのかを共有しておくと、残高の取り違えも防ぎやすくなります。
アプリの動作環境はAndroid 8.0以上なので、対応する端末を使っているかは事前に確認しておきたいところです。無料で始められることは試しやすさにつながりますが、無料であることだけを理由に使うのではなく、プリペイドの残高管理が自分の生活に合うかで判断するのがよいでしょう。
使い方を決めてから選ぶのがおすすめ
Vプリカ+は、支払いをすべて置き換えるためのアプリというより、Visaプリペイドを使うための導線をわかりやすくするアプリとして見ると、長所がはっきりします。コンビニで用意でき、登録後すぐ使える手軽さは、カード申込みや銀行連携を避けたい人にとって実用的です。
私の結論は、用途を限定して使うならかなり便利、万能な決済管理を求めるなら慎重に選びたい、というものです。「必要な分だけ用意し、目的を決めて使う」という考え方に納得できる人には、日常の支払いを整理するきっかけになります。反対に、残高確認や更新日の管理を負担に感じる人は、後払いカードや銀行直結の決済のほうが快適です。
無料で試せる金融アプリとして入口は軽く、評価も平均4.4と比較的高い水準です。ただ、評価だけで決めるより、自分が想定する一つの用途で小さく使い始めるのがよいでしょう。コンビニで購入できるVisaプリペイドを、普段の財布とは別の予算箱として扱えるなら、このアプリの価値を実感しやすいと思います。
長所
- コンビニなどで手軽にチャージでき、クレジットカード不要で使える
- 利用上限を設定しやすく、使い過ぎ防止や予算管理に役立つ
- ネットショッピング用の決済手段としてカード番号を分けて管理できる
- アプリで残高や利用履歴を確認でき、支出を把握しやすい
- 海外サイトなど、用途に応じて使い分けられるプリペイドカード
短所
- チャージ方法によっては手数料がかかり、少額利用では割高になりやすい
- 残高不足時に自動で補充されないため、決済前の確認が必要
- 一部の定期購入や継続課金、ホテル予約では利用できない場合がある
- 利用期限や維持に関する条件があり、長期間放置には向かない
- 店舗やサービスによって本人認証に対応できず、決済が失敗することがある
よくある質問
Vプリカ+とはどのようなサービスですか?
Vプリカ+は、オンラインショッピングなどで利用できるVisaブランドのプリペイド型サービスです。クレジットカードのような審査や銀行口座との直接連携を必要とせず、チャージした金額の範囲内で支払いを行える点が特徴です。ネット通販やデジタルサービスの支払いに便利ですが、利用できる店舗やサービス、本人確認の条件は申し込み前に確認しておくことをおすすめします。
Vプリカ+を利用するために本人確認や年齢制限はありますか?
利用開始時には、メールアドレスや電話番号などの登録に加えて、サービス内容によって本人確認が求められる場合があります。年齢条件や登録できる情報、利用可能な国・地域も、申し込み方法や提供元の規約によって異なることがあります。登録前に公式の利用条件を確認し、未成年者が利用する場合は保護者の同意が必要かどうかも確認してください。
Vプリカ+はどこで使えますか?実店舗でも利用できますか?
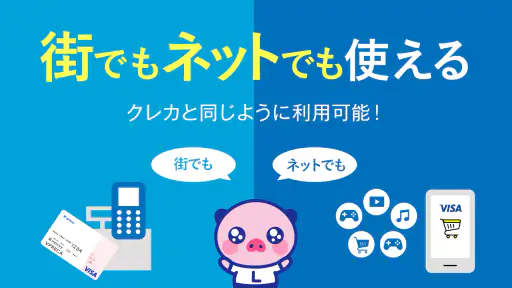
Vプリカ+は、Visaのオンライン決済に対応しているネットショップやアプリ内サービスなどで利用できるケースがあります。ただし、すべてのVisa加盟店で使えるとは限らず、継続課金、ホテルやレンタカー、公共料金、本人認証が必要なサービスなどでは利用できない場合があります。実店舗での利用可否やタッチ決済への対応状況も、カードの種類と最新仕様を確認してください。
Vプリカ+へのチャージ方法と手数料について教えてください。
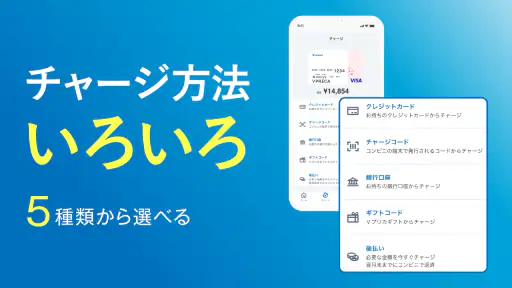
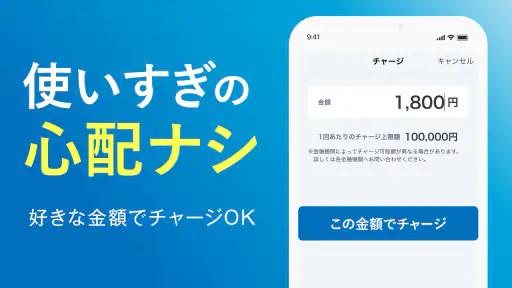
チャージ方法は、対応する銀行口座、決済サービス、コンビニなど、提供時期やアカウントの状態によって異なる場合があります。チャージ金額には上限が設定されることがあり、方法によって手数料や反映時間も変わります。また、残高の払い戻しやチャージ後の取り消しが自由にできないケースもあるため、利用前に手数料、最低・最大チャージ額、残高の有効期限を確認しておくと安心です。
Vプリカ+を安全に使うために注意すべきことはありますか?
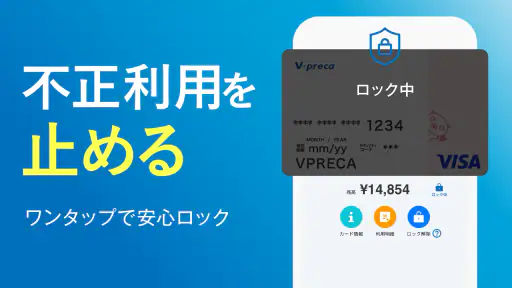
Vプリカ+は使う金額をあらかじめ管理しやすい一方、カード番号やログイン情報が第三者に知られると不正利用につながる可能性があります。カード情報を不審なサイトやメッセージに入力せず、パスワードの使い回しも避けてください。利用通知や明細を定期的に確認し、身に覚えのない決済があれば、すぐに公式サポートへ連絡して利用停止などの対応を行いましょう。