福岡銀行アプリ
AndroidのみFree· ユーザー評価
銀行アプリを選ぶとき、私は残高確認の速さだけでなく、「大事な操作を自分で落ち着いて確認できるか」を重視します。福岡銀行アプリは、福岡銀行が提供する金融カテゴリーの公式アプリで、残高や入出金明細の確認、振込などをスマートフォンから扱えるタイプです。銀行窓口やATMへ行く回数を減らしたい人にとって、日常のお金の確認を一つの場所にまとめやすい存在だと感じました。
私が実際に使う立場で考えると、このアプリの魅力は派手な付加機能ではなく、銀行口座を確認するための導線が明確なことです。給料日前に残高を見たり、引き落とし後に明細を確認したり、家族へ振り込む必要が出たときにスマートフォンで手続きを始めたりできます。銀行取引を頻繁にする人ほど、確認のためだけに別のサービスを開く必要がない点を便利に感じるはずです。
公式アプリだからこそ確認したい安心感と使いどころ
開発元は福岡銀行です。金融アプリでは、似た名前のサービスを選ばないことが最初の大切な確認になります。私はインストール前に、アプリ名だけで判断せず、開発者名が福岡銀行になっているか、年齢区分が「3歳以上」と表示されているかを見ます。こうした基本確認を習慣にしておくと、銀行を装った別アプリを避ける意識にもつながります。
このアプリは無料で利用できます。利用開始時に料金面で迷いにくいのは良いところですが、無料だからといって、スマートフォンを家族や他人と共有してよいという意味ではありません。銀行アプリは、端末のロック、通知の表示内容、ログイン状態の管理まで含めて使うものです。私は、外出先で一時的に端末を貸す可能性がある人には、端末自体の認証設定を先に整えるよう勧めます。
利用者の反応も比較的安定しており、平均評価は4.4、評価数はおよそ1万件です。導入数は50万件を超えています。数字だけで使いやすさを決めることはできませんが、福岡銀行の口座を持つ人が日常的な確認手段として検討しやすい規模だとは思います。
一方で、これは福岡銀行の口座を中心に使う人向けのアプリです。複数の銀行や証券口座、電子マネーを一つの画面で横断管理したい人には、家計簿アプリや資産管理サービスのほうが合う場合があります。ただし、そうしたサービスは便利な反面、口座情報を別のサービスと連携する判断が必要です。私は、残高確認や振込を福岡銀行の公式環境で完結させたいなら、まずこちらを選びます。
毎日の確認で便利だった使い方
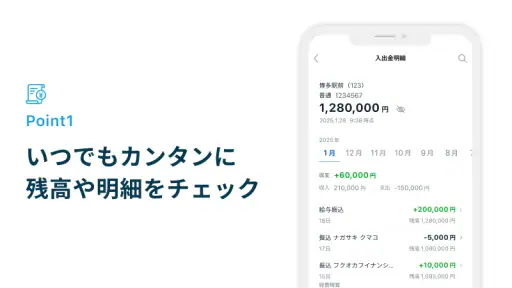
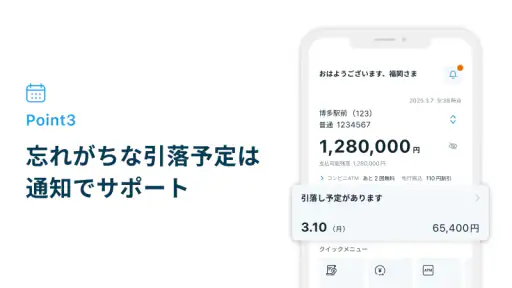
私なら、朝に残高を確認するよりも、支払いが集中する前後に使います。たとえば家賃やカード利用代金の引き落としがある時期は、明細を開いて予定していた支出と実際の動きを照らし合わせます。単に残高だけを見るより、入出金の履歴を確認するほうが、「思ったより残っている」「この支払いを忘れていた」といった見落としに気づきやすいからです。
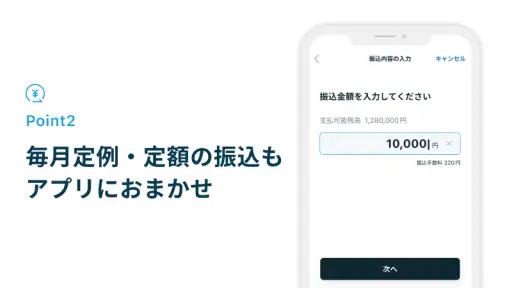
具体的には、外出先で家族から振込を頼まれた場面を想像すると分かりやすいです。以前なら、帰宅してパソコンを開くか、ATMへ向かう必要がありました。このアプリならスマートフォンで口座状況を確認し、必要な銀行取引へ進めます。私はこのとき、急いでいるほど金額、振込先、名義を一度止まって読み直します。操作が簡単になるほど、確認を省略しやすくなる点には注意が必要です。
もう一つの実用的な使い方は、家計簿をつける前の一次確認です。家計簿アプリへ自動連携するのではなく、まず公式アプリで明細を確認し、必要な支出だけを自分で記録します。手間は増えますが、どのサービスに口座情報を渡すかを自分で決められます。金融情報をできるだけ広げたくない人には、この手動方式が向いています。
振込をするときに省略しない確認
振込機能は、ATMへ行けない時間帯にも手続きを進められる点が魅力です。ただ、便利さと安全性は同じものではありません。私は振込前に、相手へ連絡したメッセージだけを信じず、アプリに表示される振込先情報を自分の記録と照合します。電話やメッセージで急かされた場合は、いったん操作を止めて別の手段で本人に確認します。
特に注意したいのは、過去に使った振込先でも安心しきらないことです。口座番号や名義を入力する場面では、スマートフォンの予測変換に任せず、元の情報と見比べます。入力を終えた直後に確定せず、金額と名義を声に出して確認するだけでも、桁の間違いや送り先の取り違えを減らせます。これはアプリの機能というより、アプリを安全に使うための実践的な手順です。
振込を頻繁に行わない人は、操作の流れを本番で初めて試さないほうがよいでしょう。私は、急ぎではない日に画面の項目を確認し、どこで認証や最終確認が求められるかを把握しておきます。実際の送金を行う必要はありません。銀行アプリでは、落ち着いているときに自分の確認ポイントを決めておくことが、急な依頼への対策になります。
データや権限を気にする人が見るべき場面
金融アプリでは、個人情報や口座に関わる操作を扱います。私はインストール後、端末側で表示される権限の確認画面を流さずに読みます。連絡先、位置情報、写真など、銀行取引に直接関係しないように見える権限を求められた場合は、目的を確認してから判断します。ここで重要なのは、便利そうだからすべて許可するのではなく、必要性を自分で理解して選ぶことです。
通知もデータ管理の一部です。残高や取引に関する通知がロック画面へ表示される設定だと、端末を置いた場所によっては内容を他人に見られる可能性があります。私はスマートフォンの通知設定で、ロック中に詳細を表示しないよう調整する考え方をおすすめします。通知を完全に切るか、内容だけ隠すかは、見逃したくない情報とプライバシーのどちらを優先するかで決めます。
アプリを使う端末を買い替えるときも、古い端末をそのまま手放さないことが大切です。私は新しい端末でログインできたことを確認した後、古い端末から銀行アプリを削除し、端末の初期化も忘れないようにします。中古売却や家族への譲渡を考えている場合は、写真や連絡先だけでなく、金融アプリの利用状態まで整理する必要があります。
アプリ内で表示される利用規約、プライバシー関連の案内、認証に関する説明は、最初だけでなく変更時にも目を通します。私は長い文章をすべて暗記する必要はないと思いますが、ログイン情報、通知、端末変更、取引確認に関わる説明は飛ばしません。金融サービスでは、見える選択肢を自分で確認できることが、安心して使うための土台になります。
困ったときに自分で切り分ける方法
ログインできない、振込画面へ進めない、表示がいつもと違うといった問題が起きたとき、私は何度もパスワードを試す前に状況を整理します。まず通信状態を確認し、アプリだけでなく端末全体が不安定ではないかを見ます。次に、アプリのバージョンが古くないかを確認します。現在のバージョンは9.2.1で、対応する最低OSは9です。古い端末を使い続けている人は、OSとアプリの両方を確認してから判断すると切り分けやすくなります。
更新後に操作感が変わった場合は、以前の位置を探し続けるより、画面に表示された案内を読み直すほうが安全です。金融アプリでは、見慣れたボタンを反射的に押すより、取引内容と認証の対象を確認することを優先します。私は、急いでいるときにエラーが出たら、時間を置いて再試行し、それでも解決しなければ公式の問い合わせ窓口を使うようにします。
スマートフォンを紛失した場合は、アプリだけでなく端末そのものへの対策が必要です。端末の遠隔ロックや回線停止など、普段から利用している携帯会社の手順を確認しておくと、いざというときに迷いにくくなります。銀行アプリを入れた端末をなくしたとき、別の端末から何度もログインを試すより、まず端末と口座の保護を優先するのが私の考えです。
他の選択肢と比べたときの向き不向き
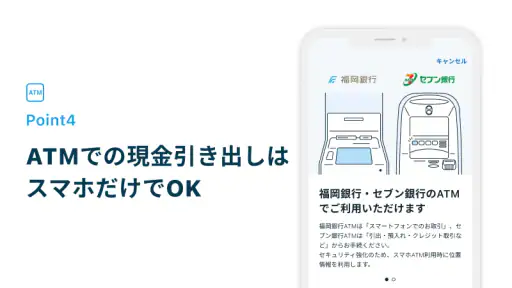
ATMと比べると、このアプリは残高や明細を確認するために移動しなくてよい点が強みです。ATMは現金の入出金という目的には向いていますが、履歴を落ち着いて見返したり、スマートフォンだけで取引内容を確認したりする用途では不便が残ります。反対に、現金を扱う必要がある場面では、アプリだけで完結しないため、ATMとの使い分けが必要です。
パソコン向けのインターネットバンキングと比べると、スマートフォンを手元に置いている時間が長い人にはアプリのほうが取りかかりやすいでしょう。画面が小さいため、長い明細や複雑な情報を一度に比較したい人は、パソコンのほうが見やすい場合があります。私は、日々の確認はアプリ、まとまった家計整理は大きな画面という分け方が現実的だと思います。
家計簿アプリと比べると、こちらは福岡銀行の取引を直接確認する用途に集中しています。複数の金融機関をまとめ、費目別に支出を分析したい人には、家計簿アプリの自動整理が魅力でしょう。ただし、口座連携を増やしたくない人、まず銀行の公式画面で明細を確認したい人には、福岡銀行アプリのほうが管理の範囲を絞れます。
福岡銀行以外の口座を主に使っている人には、導入しても日常の中心にはなりにくいです。口座を一つにまとめる予定がない場合は、普段使う銀行の公式アプリを優先したほうが、ログインや明細確認の手間を減らせます。私は、開発元が福岡銀行であることを安心材料に感じる人だけでなく、実際に福岡銀行の口座を日常的に使う人かどうかを、最初の判断基準にします。
私が勧めたい人、慎重に選んでほしい人
このアプリを勧めたいのは、福岡銀行の口座残高や明細をスマートフォンで確認したい人です。給与や生活費の出入りをこまめに見たい人、振込のためにATMへ行く回数を減らしたい人、紙の通帳だけでは支出を追いにくい人には、日常の負担を軽くする可能性があります。無料で始められるため、銀行取引をデジタル化する最初の一歩にも向いています。
反対に、スマートフォンのロックを設定していない人、端末を家族と共有している人、認証画面を確認せずに操作しがちな人は、アプリを入れる前に使い方を整えたほうがよいです。アプリが公式であっても、端末の扱いが無防備ならリスクは残ります。私は、便利さより先に端末の安全設定を準備できる人に使ってほしいと思います。
また、複数の銀行、カード、投資商品を一括で管理したい人は、別の資産管理手段を比較してください。その場合でも、口座の重要な操作は公式アプリで確認し、外部サービスは全体の把握に限定するという使い分けができます。すべてを一つのアプリに集めることが、必ずしも最も安心な管理方法とは限りません。
福岡銀行アプリは、2023年7月12日に公開され、現在のバージョンは9.2.1です。年齢区分は3歳以上で、無料アプリとして提供されています。私は、こうした基本情報をインストール前に確認し、開発者名、アプリの更新状態、端末の安全設定を順番に見ます。小さな確認を重ねることで、金融アプリを焦らず使いやすくなります。
結論として、便利さを自分で管理できる人向け
私の結論は、福岡銀行の口座を持ち、残高・明細確認や振込をスマートフォンで行いたい人なら、試す価値が高いというものです。銀行公式アプリとして目的が分かりやすく、ATMやパソコンを使う場面を一部置き換えられます。特に、支払い前後の明細確認を習慣にしたい人には、日々の判断を助ける道具になります。
ただし、私は「入れておけば安心」とは考えません。振込先や金額を確定前に見直し、通知の表示範囲を調整し、端末を買い替えるときは古い端末の利用状態を整理する。この三つを自分で実行できるかが、満足度を大きく左右します。便利な銀行アプリほど、最後の確認を利用者が手放さないことが重要です。
総合的には、福岡銀行を普段使いする人には自然な選択肢です。複数口座の分析や家計全体の自動整理を求める人には別のサービスが合いますが、口座の基本操作を公式環境で確認したい人には、余計な連携を増やさず始められる点が魅力です。私は、まず残高と明細の確認から使い、慣れてから振込などの操作へ進む、段階的な使い方をおすすめします。
長所
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せずに行える
- 生体認証に対応し、ログイン時の手間を減らせる
- 通知機能で入出金を把握しやすい
- 福岡銀行の口座をまとめて管理しやすい
短所
- 利用には福岡銀行の普通預金口座などが必要
- 初回登録や本人確認の手順がやや多い
- 一部の手続きは利用時間や条件に制限がある
- スマホの機種変更時に再設定が必要になる場合がある
- 通信環境やメンテナンス中は利用できないことがある
よくある質問
福岡銀行アプリでは何ができますか?
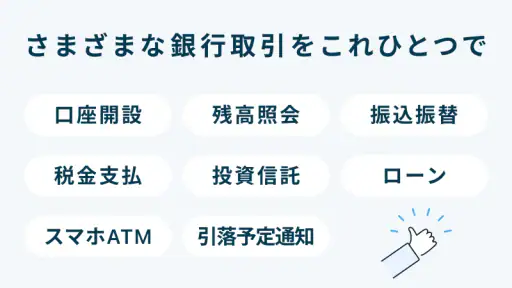
福岡銀行アプリでは、普通預金などの残高・入出金明細の確認、振込や振替、登録情報の確認、各種お知らせの閲覧など、日常的な銀行手続きをスマートフォンから行えます。窓口やATMへ行く前に、対応している手続きや利用時間、口座の種類を確認しておくと、よりスムーズに利用できます。
福岡銀行アプリの利用を始めるために必要なものは何ですか?
利用開始には、福岡銀行の対象口座、本人確認に必要な情報、登録済みの電話番号やメールアドレスなどが必要になる場合があります。初回登録時には、キャッシュカード情報や暗証に関する入力、SMS認証、ワンタイムパスワードの設定を求められることがあります。画面の案内に従い、正確に登録してください。
福岡銀行アプリは安全に利用できますか?
福岡銀行アプリでは、ログイン認証や端末の生体認証、ワンタイムパスワードなど、取引を保護するための機能が用意されています。ただし、安全性を高めるには、公式ストアからのみインストールし、OSとアプリを最新状態に保つことが大切です。暗証番号や認証コードを他人に伝えたり、不審なリンクから入力したりしないよう注意してください。
福岡銀行アプリで振込や送金はできますか?
対応する口座やサービスを登録していれば、アプリから振込・振替を行える場合があります。ただし、利用には本人認証やワンタイムパスワードの設定が必要なことがあり、振込限度額、手数料、利用可能時間も確認が必要です。送金前には、金融機関名、支店名、口座番号、受取人名、金額を必ず確認してください。
福岡銀行アプリが使えないときはどうすればよいですか?
ログインできない、認証コードが届かない、画面が正常に表示されない場合は、まず通信環境を確認し、アプリや端末を再起動してください。OSやアプリのバージョンが古い場合は更新も有効です。メンテナンス中や利用時間外の可能性もあるため、公式サイトのお知らせを確認し、解決しないときは福岡銀行の公式サポートへ問い合わせてください。