ひろぎんアプリ
AndroidのみFree· ユーザー評価
家計を一人で管理しているときより、家族の中でお金の確認や予定を合わせたいときのほうが、銀行アプリの使い勝手ははっきり表れます。私がひろぎんアプリを使って感じたのは、家族全員が同じ画面を見るためのアプリというより、広島銀行を利用している本人が、自分の口座まわりをスマートフォンで確認するための窓口だということです。そこを最初に理解しておくと、できることへの期待を調整しやすくなります。
これは広島銀行が提供する金融カテゴリーの公式アプリで、料金をかけずに利用できます。銀行の公式ポータルをスマートフォンに置きたい人には分かりやすい選択肢ですが、家族の口座を一つにまとめて見たい人や、複数の銀行を横断して家計を管理したい人には、一般的な家計簿アプリのほうが合う場面もあります。私の評価は、広島銀行を普段使いしている人ほど高く、他行中心の人ほど導入理由が薄い、というものです。
家族で使うなら、まず「誰の口座を確認するか」を決めたい
たとえば、夫婦のどちらかが広島銀行の口座を主に使い、もう一人が毎月の引き落としや残高を確認したい家庭を考えてみます。ひろぎんアプリを入れれば、銀行へ行く回数を減らし、外出先で自分の口座を確認する習慣を作りやすくなります。ただし、アプリを共有端末に入れたからといって、家族全員が同じ口座を自由に管理できると考えるのは危険です。
金融アプリでは、端末を誰が持つかと、口座を誰が管理するかは別の問題です。私は共有タブレットや家族共用スマートフォンに安易に設定するより、口座名義人が普段使う端末に入れるほうが安心だと思います。残高の確認だけを家族に見せたい場合でも、ログイン状態や画面をそのまま渡すのではなく、必要な情報だけを口頭や家計メモで共有するほうが境界を保ちやすいでしょう。
ここで役立つ実践的な考え方は、アプリを「家族の共有金庫」ではなく「口座名義人の確認窓口」として扱うことです。生活費を担当する人、学費を管理する人、親の支払いを手伝う人など、役割ごとに確認する口座を整理しておくと、何のために開くのかが曖昧になりません。複数人が同じ端末で操作する運用は、便利そうに見えて、誰が見たか分からなくなりやすい点に注意が必要です。
日常の場面では「確認のための一手」を減らせる
私なら、給料日前に生活費の残高を確認したり、公共料金の引き落としが近い日に口座を見たりする用途で使います。買い物の直前に残高を確認できれば、別の口座から移すべきか、支払いを後日に回すべきかを判断しやすくなります。銀行の営業時間に合わせて予定を組む必要がないというだけでも、忙しい家庭には実用的です。
一方で、家族会議の代わりになるアプリではありません。今月いくら使ったか、誰がいくら負担したか、来月の支出がどれくらいかといった情報を、家族向けに自動で整理する道具として期待すると物足りなく感じます。その役割は、共有の表計算や家計簿アプリのほうが得意です。ひろぎんアプリは、銀行口座の状態を確認する部分に役割を絞ると使いやすくなります。
初期設定では、便利さより口座の境界を優先する
導入前に確認したいのは、家族の誰が広島銀行の利用者で、どの端末を本人専用として使うかです。親子で同じスマートフォンを使っている場合、子どもが誤って開いたり、保護者が別の人の設定を変更したりしないよう、端末そのものの利用者を明確にしておきたいところです。アプリの設定だけで家庭内の権限を細かく分けられると考えず、端末の管理と口座の名義を別々に考えるのが安全です。
特に、家族の口座を一つのログイン情報でまとめようとする運用は避けたいです。本人確認が必要な金融サービスでは、家族だから同じ情報を使ってよいとは限りません。私は、名義人ごとに自分の端末と自分の認証情報を使う形を基本にします。共有が必要なときは、アプリの画面を共有するのではなく、支払い予定や必要額だけを別の方法で伝えるほうが、口座全体を見せずに済みます。
もう一つのコツは、インストール直後にすべてを済ませようとしないことです。まず自分の口座を確認できる状態にし、次に日常で必要な操作だけを試し、最後に家族との連絡方法を決めます。いきなり共有端末へ設定すると、誰の情報を登録したのか分からなくなりがちです。金融アプリでは、設定を急がないこと自体がトラブルを減らす使い方になります。
対応する最低OSは八以上なので、比較的古い端末でも候補にしやすい点は助かります。ただし、OSが対応していても、端末を長く使っている家庭では、画面ロックや端末の更新状況を先に確認したいです。アプリだけを新しくしても、端末全体の管理が不十分なら安心感は上がりません。家族で使う場合は、アプリの導入より端末の持ち主を決める作業のほうが重要です。
家計の連携は、アプリの外側で補うと現実的
ひろぎんアプリを家計管理の中心に置くなら、口座確認と支出記録を分けるのがおすすめです。私は、アプリで残高や口座の状態を確認し、家族との共有が必要な金額だけを家計簿やメモに記録する方法が現実的だと思います。こうすれば、家族には今月の生活費だけを知らせながら、口座の細かな履歴まで見せずに済みます。
この分け方には、意外な利点があります。家計簿側では現金払い、別の銀行、電子マネーなども一緒に扱えますが、銀行アプリ側は広島銀行の口座を確認する場所として保てます。すべてを一つの画面に集めたい人には手間に感じるものの、口座情報と家庭内の予算を切り離せるため、誰に何を共有するかを決めやすくなります。
反対に、家族全員の入出金を一画面で一覧化したい人には、ひろぎんアプリだけでは運用を完結しにくいでしょう。夫婦それぞれの銀行、子どもの貯金、現金の支出まで一緒に見たい場合は、複数口座に対応した家計管理サービスを併用するほうが向いています。ただし、その場合も銀行の認証情報をどこへ登録するかは慎重に判断したいです。便利さだけで選ばず、情報を一か所に集めるリスクも考えるべきです。
家族間の調整では、見せる範囲を小さくする
家庭でありがちな場面は、家族の一人が「引き落とし前に残高を見ておいて」と頼まれるケースです。このとき、口座名義人が自分でアプリを開いて確認し、必要な金額だけを伝える流れが最も分かりやすいです。第三者がログイン情報を預かる形にすると、後から操作の責任や見た範囲が曖昧になります。
親のスマートフォン操作を手伝う場合も同じです。私は、子どもが親の代わりにずっと管理するより、親本人が画面を確認しながら必要な操作だけ補助する形を勧めます。操作方法を教えるために隣で見るのはよくても、認証情報を記録したり、端末を持ち帰って確認したりする運用は避けたいです。高齢の家族を支えるときほど、便利さと本人の意思確認を分けて考える必要があります。
家族の予定調整にも、使い方の工夫はできます。たとえば毎月の支払日を共有カレンダーに記録し、支払日の前に口座名義人がアプリで残高を確認するという流れです。アプリに家族向けの予定機能があると決めつけるのではなく、確認のタイミングを外部のカレンダーで管理するわけです。これなら、金融情報を全員に公開せず、必要な人だけが必要な作業を担当できます。
子どもや高齢者に持たせるときは年齢だけで判断しない
コンテンツの年齢区分は三歳以上ですが、これは金融情報を子どもが扱うのに適しているという意味ではありません。実際の利用では、口座の名義、認証、端末の所有者、家庭内の監督を考える必要があります。子どもがスマートフォンを使える年齢でも、銀行アプリを一人で操作させるかどうかは別の判断です。
子どもに金融感覚を教える目的なら、まずは残高を直接見せるより、決めた予算をメモで管理し、必要なときだけ保護者がアプリで確認する方法が安全です。自分名義の口座を持つ成人が利用する場合は、本人の端末で本人が管理するのが基本になります。家族だからという理由で一つの端末に集めると、年齢に関係なく境界がぼやけます。
高齢者にとっては、スマートフォンで銀行の確認ができること自体が助けになりますが、画面の小ささや認証操作が負担になることもあります。私は、最初の設定を家族が手伝うなら、本人が操作の意味を理解できるように、確認画面を一つずつ説明します。分からないまま任せると、次回から一人で使えず、結局すべてを家族に依存してしまうからです。
また、家族がアプリを使う本人に代わって残高を確認する場合、本人の同意を毎回意識したいです。金融情報は、家庭内であっても個人情報です。私は、家計を一緒に運営している夫婦でも、すべての取引内容を常時見せる必要があるとは思いません。共有する目的と範囲を先に決めておくことで、アプリが原因の気まずさを減らせます。
広島銀行の利用者に向く理由と、別の選択肢が勝つ場面
このアプリの大きな強みは、広島銀行を使う人が、銀行との接点をスマートフォンにまとめやすいことです。銀行の窓口やブラウザーを毎回開くより、専用アプリのほうが日常の確認に入りやすいと私は感じます。広島銀行を生活費の中心にしている人、外出先で口座を確認したい人、家計の確認を担当している人には、導入する意味があります。
一方、複数の銀行を使い分けている家庭では、公式銀行アプリをそれぞれ入れると確認先が増えます。残高を一括で見たい、支出を分類したい、家族別に予算を管理したいという目的なら、家計簿アプリのほうが手順は少なくなります。ただし、公式アプリは特定銀行との関係が明確なので、銀行ごとの確認を分けたい人にはこちらのほうが理解しやすいです。
つまり、選択の基準は機能の多さではなく、家庭のお金の流れです。広島銀行の口座が主役なら、ひろぎんアプリを入口にして、必要に応じて共有メモを足す方法が合います。複数口座を横断するなら、家計簿アプリを中心にし、広島銀行の口座確認は公式アプリで行う二段構えがよいでしょう。すべてを一つにまとめることが、必ずしも一番安全で楽な方法とは限りません。
利用前に知っておきたい使い勝手の限界
金融アプリは、娯楽アプリのように家族で画面を回して楽しむものではありません。ログインや本人確認が必要な場面では、操作が一時的に止まったように感じることもあります。私は、急いで支払いをする直前に初めて設定するのではなく、時間に余裕がある日に導入し、普段の確認方法を覚えておくことを勧めます。
また、アプリを入れれば家計の不安が自動的に解消されるわけでもありません。残高を確認しても、今後の引き落としや現金支出まで自分で整理しなければ、家庭の予算は見えにくいままです。ひろぎんアプリは確認の入口として使い、支出予定を別に管理する。この役割分担を理解できる人ほど、短時間で価値を感じやすいです。
開発元は広島銀行で、長く提供されてきたアプリです。現在の版は六点四点零で、利用者からの平均評価は四点三、評価数はおよそ二千九百件です。数字だけで使いやすさを決めることはできませんが、実際に試す人が一定数いる金融アプリとして、広島銀行の利用者が候補に入れる理由はあります。
導入規模は十万件を超えており、料金は無料です。年齢区分は三歳以上ですが、前述の通り、金融機能を誰に任せるかは年齢区分とは別に考えるべきです。スマートフォンを家族で共有している場合は、無料だから全員の端末に入れるのではなく、口座を使う本人の端末に入れるかどうかを決めるところから始めるのがよいでしょう。
家庭での結論は「本人管理を中心に、共有は補助にする」
私が家庭でこのアプリを使うなら、広島銀行の口座を持つ人の個人端末に設定し、残高確認や支払い前のチェックを本人の習慣にします。家族との連携は、必要な金額や確認日だけを共有カレンダーやメモに書く形にします。口座画面そのものを共有しないことで、家計の協力と個人情報の保護を両立しやすくなります。
向いているのは、広島銀行を主な銀行として使い、スマートフォンで自分の口座を確認したい人です。夫婦の生活費管理、親の口座確認の補助、支払い前の残高チェックなど、目的が具体的なら便利さを実感しやすいでしょう。特に、銀行へ行く時間を作りにくい人には、日常の確認をスマートフォンへ移せることが大きな利点です。
反対に、家族全員の口座を一括管理したい人、支出を自動分類したい人、広島銀行をほとんど使わない人は、別の家計管理サービスや利用中の銀行の公式アプリを先に検討したほうがよいです。ひろぎんアプリを無理に家庭の総合管理ツールへ変えようとすると、共有範囲や操作担当が複雑になります。
結論として、口座名義人が自分の情報を安全に確認するための公式ポータルとして見るなら、ひろぎんアプリは堅実な選択です。家族で使う場合も、全員で一つの画面を共有するのではなく、本人の管理を軸にして必要な情報だけを連携するのが私のおすすめです。広島銀行を日常的に利用しているなら、無料で始められるこのアプリを、家計全体ではなく銀行口座確認の担当として試してみる価値があります。
長所
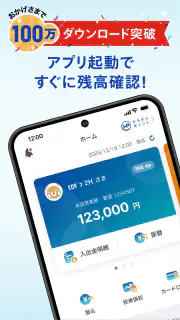
- 残高や入出金明細をスマホですぐ確認できる
- 広島銀行の各種サービスへスムーズにアクセスできる
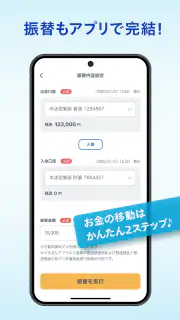
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 通知機能で口座の動きを把握しやすい
短所
- 利用には広島銀行の口座や所定の登録手続きが必要
- 端末変更時に再設定や本人確認が必要になる場合がある
- メンテナンス中は一部の機能を利用できない
- 振込などの手続きで手数料が発生する場合がある
- 対応OSや端末によって利用できる機能が異なる場合がある
よくある質問
ひろぎんアプリでは何ができますか?
ひろぎんアプリは、広島銀行の口座残高や入出金明細をスマートフォンで確認できる公式アプリです。振込・振替、税金や料金の支払い、各種手続き、キャンペーン情報の確認などに対応しています。利用できる機能は口座の種類や契約状況によって異なるため、初回登録後に表示されるメニューを確認してください。
ひろぎんアプリの利用には何が必要ですか?
利用には、対応するスマートフォン、広島銀行の普通預金口座、本人確認に必要な情報、そしてSMSを受信できる携帯電話番号などが必要になる場合があります。登録時にはキャッシュカードや暗証番号、届出情報の入力を求められることがあります。口座や契約内容によって条件が異なるため、事前に公式案内を確認しましょう。
ひろぎんアプリは無料で使えますか?
アプリのダウンロードや基本的な残高照会などは、通常無料で利用できます。ただし、振込手数料、他行宛て送金、各種サービスの利用料などが発生する場合があります。また、通信に必要なモバイルデータ通信料は利用者の負担です。手数料は変更される可能性があるため、実際に取引する前に最新の料金表を確認してください。
ひろぎんアプリの安全性やセキュリティ対策は大丈夫ですか?
ひろぎんアプリでは、ログイン認証や端末認証、生体認証など、スマートフォンを安全に利用するための仕組みが用意されています。ただし、利用者側の対策も重要です。公式ストア以外から入手せず、OSとアプリを常に最新状態に保ち、暗証番号や認証コードを他人に伝えないでください。不審なSMSやメールのリンクにも注意が必要です。
スマートフォンを機種変更した場合、ひろぎんアプリはどうなりますか?
機種変更後も、アプリを新しい端末へ再インストールして、所定の手順で再登録や本人確認を行えば利用を再開できる場合があります。古い端末での認証設定や生体認証は引き継がれないことがあるため、事前にログイン情報や登録電話番号を確認しておくと安心です。端末を紛失した場合は、速やかに広島銀行へ連絡してください。