どうぎんアプリ
AndroidのみFree· ユーザー評価
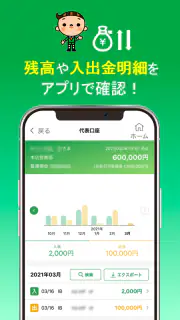
北海道銀行を使っていて、外出先でも口座の状態を確認したい人なら、どうぎんアプリは最初に検討しやすい公式の金融アプリです。私は、銀行の窓口やATMへ行くほどではないけれど、残高や入出金の流れをすぐ確認したい場面で使うアプリとして見ました。北海道銀行が開発する無料のファイナンスアプリで、口座の残高確認、入出金明細の照会、振込といった日常的な操作をスマートフォンにまとめられます。
銀行アプリに期待することは、人によってかなり違います。家計簿のように細かく支出を分類したい人もいれば、給料の入金を確認したい人、家賃や公共料金の支払い前に残高だけ見たい人もいます。このアプリは、複数の金融サービスを横断して管理するタイプというより、北海道銀行の口座を普段使いする人が、銀行との基本的なやり取りを手元で済ませるための道具です。北海道銀行の口座を中心に、確認と振込を短い手順で行いたい人に向いています。
はじめて使う人が知っておきたい流れ
アプリを入れる前に理解しておきたいのは、これは家計管理アプリではなく、北海道銀行の公式アプリだという点です。支出を自動で分類したり、複数の銀行やカードを一つの画面で比較したりする目的なら、専用の家計簿サービスのほうが合う場合があります。一方で、自分の北海道銀行口座について「今いくらあるか」「最近どんな入出金があったか」「必要な相手へ振り込めるか」を確認したいなら、目的と機能が素直に一致します。
公開されている評価は平均で四点台半ばにあたり、評価数も数千件規模です。北海道銀行の利用者から継続的に使われていることが分かる一方、評価の高さだけで自分に合うと決めるのはおすすめしません。銀行アプリは、口座の種類や本人確認の状況、スマートフォンの環境によって、初回設定の感覚が変わりやすいからです。インストール後にすぐ送金できると考えるより、まず安全にログイン環境を整え、残高確認を最初の目標にすると落ち着いて進められます。
対象年齢は三歳以上で、料金は無料です。アプリ自体を試すハードルは低いですが、無料だからといって金融サービスの利用条件までなくなるわけではありません。口座を持っていること、登録時に必要な本人情報を準備できること、そして自分の口座情報を正確に入力できることが重要です。家族の口座をまとめて管理したい場合も、誰の口座をどのように登録できるかを最初に確認してから進めるほうが安全です。
インストール後に最初に準備するもの
私なら、登録を始める前に北海道銀行の口座情報や、本人確認に使う情報を手元へ置きます。暗記しているつもりでも、口座番号や名義の入力で一文字間違えると、先へ進めなかったり、やり直しが必要になったりします。急いでいるときに振込まで一気に進めるより、落ち着いて入力できる時間に初期設定を済ませるのが現実的です。
初回設定では、画面に表示される案内を順番に読みながら進めてください。金融アプリでは、スマートフォンの機種変更や再インストールをきっかけに、もう一度確認が必要になることがあります。登録時に使った情報を適当にメモするのではなく、第三者に見られない方法で管理しておくと、後で困りにくくなります。パスワードや認証情報をスクリーンショットで残す方法は、端末を共有する可能性がある人には避けたほうが無難です。
ここで一つ大切なのは、アプリの名前を確認してから入れることです。北海道銀行の公式アプリとして提供されているものを選び、開発者名が北海道銀行になっていることを確認してください。似た名前の金融アプリを選ばないための基本的な手順ですが、銀行口座を扱うアプリでは省かないほうがよい確認です。現在のバージョンは十二点零点零で、比較的新しい環境で使う場合でも、ストア上の更新表示を確認してから設定を始めると安心です。
最初の成功体験は残高確認にする
初めての操作は、振込ではなく残高確認がおすすめです。ログインできたら、表示されている口座と残高が自分の認識と合っているかを確認します。ここで口座情報や表示内容を落ち着いて見られれば、アプリの基本的な使い方をつかめます。給料日後、カードの引き落とし前、旅行中の予算確認など、残高を見る理由は日常生活の中にいくつもあります。
次に入出金明細を開き、直近の取引がどのように表示されるかを確認します。私はこの段階を軽く見ないほうがよいと思います。残高だけでは、金額が変わった理由までは分かりません。入金が反映されたか、予定していた引き落としが済んだか、見覚えのない動きがないかを明細で確認することで、アプリを単なる残高表示ではなく、口座の状態を点検する道具として使えるようになります。
例えば、仕事帰りに家賃の引き落としが近いことに気づいた場面を考えてみてください。ATMへ向かう前にアプリで残高を見て、最近の入出金明細からすでに引き落とされた金額も確認できます。必要な資金が足りるか判断しやすく、通帳記帳のためだけに出かける必要もありません。こうした短い確認を習慣にすると、月末の慌ただしさを減らせます。
振込は便利だが、確認を一段増やしたい
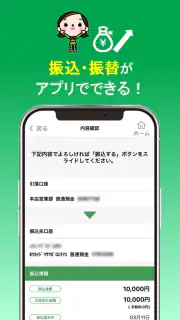
残高と明細を確認した後で、必要なら振込を試します。振込は、ATMや窓口へ移動せずに済むという意味で便利ですが、残高確認より慎重に扱うべき操作です。相手の金融機関、支店、口座番号、名義、金額を入力する場面では、連絡アプリからコピーした情報をそのまま信じるのではなく、送信前の画面で一項目ずつ見直してください。
私が実際に使うなら、初回は少額の予定や、入力内容を自分で確実に確認できる相手への送金から始めます。家賃のように金額が大きい支払いを初回操作に選ぶと、入力ミスへの不安が大きくなります。振込後は明細に反映された内容を確認し、必要であれば取引の記録を自分の家計管理にも残します。アプリで振込できることと、入力ミスを自動で防いでくれることは別なので、便利さに慣れた後も確認の手順は省かないほうがよいです。
振込を使う人が気になりやすいのは、いつでも同じように処理されるのかという点でしょう。実際の利用では、メンテナンス、受付時間、相手先の金融機関、口座の状態などが関係する可能性があります。急ぎの支払いに使うときは、アプリの画面に表示される案内を読み、完了表示だけでなく明細や受付内容も確認してください。支払期限が迫っている場合は、アプリだけに頼らず、必要に応じて北海道銀行の案内も確認するのが安全です。
明細と残高の違いで迷ったとき
初心者が混乱しやすいのは、残高と入出金明細が常に同じタイミングで変わるとは限らないように見える場面です。カード利用や予約された引き落とし、銀行側の処理時間によって、利用者が想像する順番と画面の表示順が合わないことがあります。おかしいと感じたら、まず更新して再確認し、取引日、金額、摘要などを落ち着いて見比べてください。
見覚えのない明細があった場合は、アプリ内で何度も操作を繰り返すより、カードや口座を利用した家族にも確認し、必要なら北海道銀行へ相談するのが適切です。アプリは情報を見つける入口として役立ちますが、不正利用の判断や口座の手続きまで画面だけで解決できるとは限りません。明細を確認した日時と、気になる取引の内容を控えておくと、問い合わせ時に説明しやすくなります。
もう一つの実用的なコツは、残高確認を「お金が足りるか」だけで終わらせないことです。毎週同じ曜日に明細を見て、固定費が予定どおり動いているかを確認すると、家計の変化に気づきやすくなります。アプリ内で支出分類をするタイプではないため、細かな家計簿を作りたい人は別の方法が必要ですが、銀行口座の一次情報を確認する場所として使えば、家計簿への転記ミスも減らせます。
ATMや窓口、家計簿アプリとの使い分け
ATMと比べると、どうぎんアプリの強みは、残高や明細を見るためだけに移動しなくてよいことです。通帳記帳のように紙へ残す必要がある人や、現金の入出金を同時に行いたい人にはATMが必要ですが、確認だけならスマートフォンのほうが手軽です。窓口は相談や複雑な手続きに向いている一方、日常的な残高確認や通常の振込のために毎回訪れるのは負担になります。
家計簿アプリとの比較では、役割が異なります。家計簿アプリは複数の口座やカードをまとめ、支出を分類して全体像を見たい人に向きます。どうぎんアプリは、北海道銀行の口座について、銀行側の明細を直接確認したい人に向きます。両方を使うなら、まず銀行アプリで正式な入出金を確認し、その後に家計簿へ反映する流れが分かりやすいです。片方だけで全てを済ませようとせず、口座の確認と家計全体の分析を分けると使い勝手がよくなります。
逆に、北海道銀行をほとんど使わない人、複数の銀行を一つの画面で管理したい人、投資やカード利用までまとめて見たい人には、別の金融管理サービスのほうが効率的です。また、スマートフォンでの認証や入力に不安が強く、紙の通帳や窓口で確認するほうが安心できる人も無理に移行する必要はありません。公式アプリだからこそ便利な範囲が明確で、銀行全体のサービスを一つに置き換えるものではない、というのが私の見方です。
安全に使うために、便利さより先に決めること
金融アプリでは、機能の多さより日々の扱い方が重要です。公共の場所で残高を開くときは画面を周囲に見せない、端末を他人へ渡したままにしない、認証情報をメッセージで送らない、といった基本を守ってください。スマートフォンを紛失したときにどうするかも、使い始める前に考えておくと、いざというときに慌てにくくなります。
通知や端末のロック設定を含め、スマートフォン全体の安全対策もアプリの使いやすさと同じくらい大事です。アプリが無料であることは、口座情報を軽く扱ってよいという意味ではありません。更新が表示されたときは内容を確認し、長期間使っていない端末や、家族と共有している端末ではログイン状態を放置しないようにします。私は、便利な機能を増やすより、毎回正しい相手と正しい口座を確認する習慣を優先します。
対応環境については、最低でもiOSまたはAndroidのバージョン九以上が必要です。古い端末を使っている場合は、インストール前にOSの状態を確認してください。OSを上げられない端末では、アプリの導入や更新ができないことがあります。逆に、対応環境を満たしていても、端末の空き容量や通信状態などで操作が止まることはあるため、設定は安定した通信環境で行うのがおすすめです。
どんな人なら、入れてよかったと感じるか
このアプリを特におすすめしたいのは、北海道銀行を給与受取口座や生活費の口座として使い、残高と明細をこまめに確認したい人です。給料の入金確認、家賃の引き落とし前の残高確認、家族からの入金チェック、外出中の振込など、通帳やATMよりスマートフォンが自然な生活スタイルなら、導入する意味があります。銀行へ行く時間を減らしたい人にとって、確認作業を日常の隙間へ移せる点は大きな利点です。
一方、口座をほとんど使わない人や、現金の入出金が中心の人は、入れても利用頻度が上がらないかもしれません。複数の銀行を使い分けていて、資産全体を一覧で把握したい人も、このアプリ単独では目的を満たしにくいでしょう。高度な分析や投資管理を期待している人、窓口で相談しながら手続きを進めたい人にも、別の手段が合います。自分の中心口座が北海道銀行かどうかを基準に選ぶと、判断しやすいです。
長く使うなら、最初の一週間は「残高確認」「明細確認」「必要な振込」という三つの流れを別々に試すのがよいと思います。いきなり全機能を覚える必要はありません。まずログインして残高を見る、次に明細から最近の動きを読む、その後で安全に振込の確認画面まで進む、という順番なら、操作に慣れながら自分に必要な機能を見極められます。振込を実行する必要がない日は、確認画面までで止める判断も大切です。
使い続ける前に知っておきたい位置づけ
どうぎんアプリは、二千十五年四月七日に公開され、現在のバージョンは十二点零点零です。長く提供されてきた北海道銀行の公式アプリとして、基本的な銀行操作をスマートフォンへ移したい人に分かりやすい立ち位置があります。利用者数も十万件を超えており、個人の口座確認を日常化する選択肢として一定の広がりがあります。
ただし、私はこの数字だけを理由に誰にでも勧めるわけではありません。評価や利用者数は安心材料にはなりますが、実際の満足度は、北海道銀行を主な銀行として使っているか、スマートフォンで本人確認や振込を行いたいかで決まります。口座の確認を紙で十分と感じる人には変化が少なく、複数サービスを統合したい人には機能の範囲が物足りなく感じられるでしょう。
それでも、北海道銀行の口座を使う私の知人に勧めるなら、「まず無料で入れて、残高と明細の確認だけ試してみて」と伝えます。そこで表示が分かりやすく、ATMへ行く回数を減らせると感じたら、振込にも進めばよいからです。最初の目標を残高確認に絞ると、金融アプリが苦手な人でも無理なく始められます。
結論として、どうぎんアプリは北海道銀行の口座を日常的に使う人にとって、確認と基本的な振込を身近にする実用的な選択です。家計簿や資産管理を全て任せるアプリではありませんが、口座の現在地を知るための入口としては役割がはっきりしています。インストール後は登録情報を準備し、残高、明細、振込の順に試し、送金前の確認を習慣にしてください。その使い方なら、便利さを得ながら、銀行アプリ特有の不安も抑えやすいと感じました。
長所
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン操作を簡略化できる
- 道銀のキャンペーンやお知らせを確認しやすい
- 北海道銀行の口座を日常的に使う人に便利
短所
- 利用には北海道銀行の普通預金口座などが必要
- 初回登録時に本人確認や口座情報の入力が必要
- 一部の手続きは利用時間や条件に制限がある
- 機種変更時に再登録が必要になる場合がある
- メンテナンス中は残高照会などを利用できない
よくある質問
どうぎんアプリとは、どのようなサービスですか?
どうぎんアプリは、北海道銀行の口座をスマートフォンから確認・管理するための公式アプリです。残高照会や入出金明細の確認、振込など、銀行窓口やATMへ行かずに利用できる機能が用意されています。対応する口座や利用できるサービスは契約内容によって異なるため、初回登録前に公式案内を確認しておくと安心です。
どうぎんアプリの利用には何が必要ですか?
利用開始には、対応するスマートフォン、インターネット接続、北海道銀行の普通預金口座などが必要になる場合があります。登録時には、キャッシュカード情報、本人確認に関する情報、電話番号やメールアドレスなどの入力を求められることがあります。必要書類や認証方法は変更される可能性があるため、アプリ内の案内に従って手続きを進めてください。
どうぎんアプリで振込や送金はできますか?
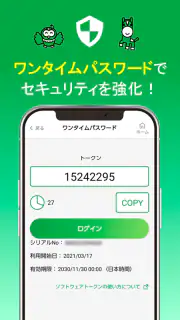
どうぎんアプリでは、対象となる口座やサービスを登録している場合、振込などの銀行取引に対応できることがあります。ただし、利用には事前登録や追加認証、ワンタイムパスワードなどが必要となる場合があり、すべての金融機関や口座が対象とは限りません。振込手数料、利用時間、限度額についても、実行前に必ず確認してください。
どうぎんアプリの安全性やセキュリティ対策は大丈夫ですか?
銀行公式アプリとして、ログイン認証や端末認証など、第三者による不正利用を防ぐための仕組みが採用されています。ただし、スマートフォンの紛失、偽サイトへの情報入力、推測されやすい暗証情報の使用には注意が必要です。アプリは必ず公式ストアから入手し、OSとアプリを最新状態に保ち、不審なSMSやメールのリンクは開かないようにしましょう。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時には、新しい端末で再登録や本人確認が必要になる場合があります。古い端末を処分する前に、アプリの利用停止や登録情報の確認を行うと安全です。スマートフォンを紛失した場合は、第三者に利用される可能性があるため、できるだけ早く北海道銀行の案内窓口へ連絡し、アプリや関連サービスの利用停止手続きを確認してください。