PayPay銀行 ローン
AndroidのみFree· ユーザー評価
お金を借りるためのアプリは、便利さだけで選ぶと後から使いにくさに気づきやすいものです。私が実際に触って感じたPayPay銀行 ローンは、一般的な家計簿アプリや銀行口座の残高確認アプリとは役割が違い、PayPay銀行の「カードローン」をスマートフォンから扱うための金融アプリです。借り入れを検討している人にとって、必要な手続きを手元で進めやすくする一方、日常の支出管理まで一つで済ませたい人には向きません。
開発元はPayPay銀行で、料金は無料です。金融カテゴリのアプリとして提供され、対象年齢は3歳以上。Androidでは7.0以降に対応し、現在のバージョンは2.3.0です。公開日は2019年8月20日で、ストアでは平均4.6の評価、評価数はおよそ2.7千件、インストール数は10万以上となっています。数字だけを見ると利用者から安定した支持を受けている印象ですが、ローンアプリでは評価よりも、自分が必要とする手続きに合っているかを先に確認したいところです。
カードローンをスマートフォンで確認する基本の流れ
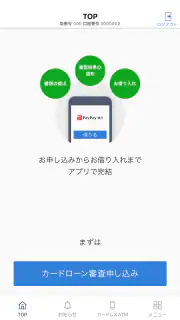
最初に理解しておきたいのは、このアプリが万能な銀行アプリではないという点です。ストア上でもPayPay銀行のカードローン向けアプリとして案内されており、買い物の支払い、家計簿の入力、複数の銀行口座をまとめた資産管理を中心に使うものではありません。目的をカードローンの確認や利用に絞っているからこそ、必要な情報へ進みやすい構成を期待できます。
私なら、まず借り入れを急いで申し込むのではなく、アプリを開いたときに表示される案内を落ち着いて読みます。ローンは「すぐ使えるか」だけでなく、返済が毎月の生活費にどう影響するかを見る必要があるからです。アプリを入口にして手続きを進める場合でも、借入額、返済の見通し、利用条件などを確認しながら進める姿勢が大切です。
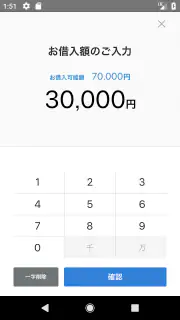
実際の生活では、急な出費が発生した夜にスマートフォンで状況を確認し、翌朝に必要な手続きを進める、といった使い方が現実的です。たとえば、家電の故障やまとまった支払いが重なったとき、パソコンを開かずにローン関連の情報を確認できるのは助かります。ただし、焦っていると確認画面を読み飛ばしやすいため、金額や返済に関する表示はスクリーンショットだけで済ませず、内容を自分で読み取ってから判断したいです。
このアプリを使う前に、スマートフォンの画面ロックや通知の表示方法も見直しておくと安心です。ローンに関する通知や画面を、家族や同僚が見られる状態にしておくのは避けたいところです。アプリそのものの機能だけでなく、端末を誰が触るのか、通知がロック画面に表示されるのかまで含めて環境を整えると、金融アプリとしての使いやすさが大きく変わります。
最初に確認したい情報の順番
私が勧めたい順番は、まず自分の目的を決め、次にアプリ内の案内を読み、最後に申込みや利用の判断をする流れです。「いくら借りられるか」から考えるのではなく、「いくらなら無理なく返せるか」を先に決めるのがポイントです。借りられる上限と、自分が借りてよい金額は同じではありません。
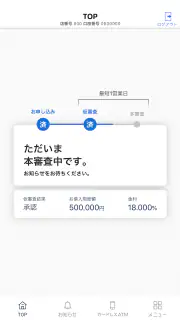
また、アプリを入れたからといって、すぐに借り入れが確定するわけではありません。審査や契約など、金融サービス特有の手順が関係するため、画面の案内を一つずつ進める必要があります。私は、入力途中で中断する可能性も考えて、外出先より落ち着いた場所で操作するほうがよいと感じました。通信が不安定な場所や、人目のある場所で個人情報を扱うのは避けたいです。
設定と端末側で見直すポイント
ローンアプリでは、派手なカスタマイズよりも、情報を安全に扱える状態を作ることが重要です。まずアプリの通知を確認し、内容がロック画面にそのまま表示される設定になっていないかを見ます。通知を完全に切るかどうかは人によりますが、重要な案内を見逃したくない場合は、表示内容だけを隠す方法が現実的です。
次に、端末のOSを古いまま使っていないか確認します。このアプリの最低対応環境はAndroid 7.0以降ですが、対応していることと、端末を安全に長く使えることは別問題です。端末自体の更新が止まっている場合、アプリが動いても金融情報を扱う環境としては慎重に考えたほうがよいでしょう。
ログイン情報をメモアプリへそのまま残すのも避けたいです。私は、パスワードを使い回さず、端末のロックを他人に推測されにくいものにしておくことを勧めます。外出先で利用するなら、無料の公衆Wi-Fiに自動接続する設定も見直しておくと、操作時の不安を減らせます。
設定で最も大切なのは、便利さよりも「誰が画面を見られるか」を先に管理することです。ローンの残高や利用状況は、家計簿の数字よりも慎重に扱いたい情報です。アプリ内にある設定だけでなく、通知、画面ロック、端末の共有状態を一つのセットとして考えると、見落としが減ります。
慣れてきた人向けの速い使い方
何度も同じ確認をする人は、毎回検索したり、ブラウザから探し直したりするより、専用アプリをスマートフォンの分かりやすい場所に置いておくほうが効率的です。ただし、ホーム画面の目立つ位置に置くと、他人に用途を知られやすくなります。私は、アクセスのしやすさとプライバシーのバランスを考え、端末を自分だけが使う場合に限って配置を工夫します。
通知が届いたときは、内容を確認したら放置せず、必要な対応をその日のうちにメモしておく習慣が役立ちます。ローン関連の確認は、後回しにすると次に開いたときに何をすべきか分からなくなりがちです。アプリを開く前に「残高を見る」「返済予定を確認する」「案内を読む」のように目的を一つ決めると、不要な操作を減らせます。
もう一つのコツは、借り入れを考える場面と、返済状況を確認する場面を分けることです。出費が発生した直後は判断が感情的になりやすいので、まず必要額を紙や別のメモに書き出し、その後でアプリを使います。アプリを電卓のように扱うのではなく、決めた金額を確認する道具として使うほうが、借り過ぎを防ぎやすいです。
私は、月に一度だけ確認するより、返済に関係する予定があるタイミングで短時間に見る方法が向いていると思います。たとえば給料日前後、固定費の引き落としが集中する時期、臨時収入が入った後など、自分の家計の節目に確認します。毎日開く必要はありませんが、完全に忘れるのも危険です。自分の生活リズムに合わせた確認日を決めると、アプリが役立つ道具になります。
通常の銀行アプリや家計簿アプリとの違い
普段使っている銀行アプリと比べると、PayPay銀行 ローンは目的が限定されています。銀行アプリは預金残高、振込、入出金明細などを広く扱うことが多く、家計簿アプリは複数の口座やカードをまとめて支出を見るのが得意です。一方、このアプリはカードローンに関する操作を中心に考える人向けです。
もし目的が「毎月の生活費を整理したい」「複数サービスの残高を一画面で見たい」というものなら、家計簿アプリや通常の銀行アプリのほうが合っています。反対に、PayPay銀行のカードローンについて確認したい人が、一般的な家計簿アプリだけで済ませようとすると、必要な案内へたどり着きにくい可能性があります。用途を混同しないことが、選択を誤らない第一歩です。
また、スマートフォンのブラウザから利用する方法と比べると、専用アプリは入口を一本化しやすいのが利点です。毎回公式サイトを探す手間を減らせる一方、アプリを入れた端末を紛失したときの管理は必要になります。ブラウザなら端末を変えてもアクセスしやすい場合がありますが、偽サイトや検索結果から誤ったページへ進むリスクにも注意が必要です。私は、公式の導線を確認したうえで、普段使う端末を一台に決める使い方が安心だと感じます。
便利さの裏にある限界と注意点
ローン関連のアプリは、操作が簡単になるほど「借りること」への心理的な抵抗も下がります。これは便利さであると同時に、注意すべき点です。数回のタップで進められるとしても、返済期間や毎月の負担を考えずに利用してよいわけではありません。アプリが手続きを助けてくれても、家計の判断まで代わりにしてくれるわけではないのです。
特に、すでに他社からの借り入れがある人、収入が月によって変わる人、返済のために新たな借り入れを考えている人は、便利さだけで選ばないほうがよいです。その場合は、アプリを操作する前に家計全体を整理し、必要なら金融機関や専門窓口へ相談するほうが適切です。このアプリは返済計画そのものを作ってくれる家計改善サービスではありません。
さらに、スマートフォンを買い替えたときや、端末を初期化したときは、再度ログインや確認が必要になる場合があります。私は機種変更の直前に金融アプリをまとめて移行するのではなく、旧端末で必要な情報を確認してから新端末へ移すようにします。認証手段や登録情報が手元にないと、急いでいるときに操作が止まる可能性があるためです。
評価が高く、インストール数も10万以上あることは、選ぶ際の安心材料にはなります。ただし、それだけで自分の状況に合うとは限りません。ローンは利用条件や審査、返済の考え方が人によって異なるので、レビューの平均値より、アプリの目的と自分の使い方を照らし合わせることを優先したいです。
私が向いていると感じた人、避けたほうがよい人
向いているのは、PayPay銀行のカードローンを利用していて、スマートフォンから関連情報を確認したい人です。パソコンを開く時間が取りにくい人や、外出先で手続きの状況を確認したい人にとって、専用の入口があることは分かりやすいメリットになります。金融サービスを一つの目的に絞って使いたい人にも合います。
一方で、借り入れそのものをまだ決めていない人が、アプリの手軽さだけを理由にインストールするのはおすすめしません。まず返済可能額を考えたい人には、家計簿アプリや銀行の入出金明細を使って生活費を整理するほうが先です。複数の金融サービスを横断して管理したい人にも、このアプリだけでは役割が足りません。
また、家族と端末を共有している人は、通知やログイン状態を特に慎重に扱う必要があります。使えるかどうかではなく、安心して使い続けられる環境かどうかで判断してください。金融アプリは、インストールできる人よりも、情報管理まで自分でできる人に向いています。
実際に使うなら決めておきたい習慣
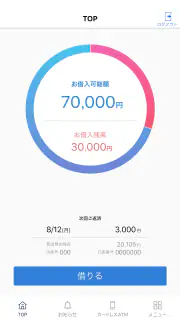
私なら、利用前に「借りる目的」「必要額」「返済に充てる収入」を短く書き出します。アプリを開いた後に考えるのではなく、先に自分の基準を作るのがコツです。こうしておけば、表示された利用可能額に引っ張られにくくなります。
次に、通知を受け取ったら、内容を確認する時間を決めます。忙しい日に何度も確認する必要はありませんが、重要な案内を見ないままにしないことが大切です。確認後は、次に必要な操作があるのか、記録だけでよいのかを自分で整理します。アプリを開く行為と、実際に借り入れを進める行為を分けるだけでも、判断に余裕が生まれます。
最後に、使わなくなった端末や共有端末からログイン情報を残さないようにします。スマートフォンを処分するときは初期化だけに頼らず、必要なアカウント管理も確認します。これはこのアプリに限らず金融サービス全般の基本ですが、カードローンを扱うからこそ特に重要です。
総合的に見ると、PayPay銀行 ローンは、PayPay銀行のカードローンをスマートフォンで扱いたい人には目的が明確で使いやすいアプリです。無料で導入でき、Android 7.0以降の端末で利用できます。私自身は、日常の家計管理アプリとしてではなく、ローンに関する確認や手続きをまとめる専用ツールとして評価します。
ただし、アプリの操作が軽くなっても、借り入れの負担まで軽くなるわけではありません。通知設定、端末の安全性、確認する習慣、返済計画を自分で整えてこそ便利さを活かせます。カードローンをすでに利用している人、またはPayPay銀行での手続きをスマートフォン中心に進めたい人には候補になりますが、支出管理や借金の整理を主目的にするなら、別の金融管理ツールや相談先を組み合わせるほうがよいでしょう。
長所
- PayPayアプリと連携しやすく、借入状況を確認しやすい
- Webで手続きを進められ、来店不要で申し込める
- 少額から借り入れを検討でき、急な出費にも対応しやすい
- 返済日や返済額をオンラインで管理できる
- PayPay経済圏を利用する人にはサービスをまとめやすい
短所
- 審査結果や融資までの時間は申込内容によって異なる
- 借入額に応じて利息が発生し、長期利用では負担が増える
- 申込時に本人確認書類や収入証明が必要になる場合がある
- 返済が遅れると遅延損害金や信用情報への影響に注意が必要
- 利用条件や金利は審査結果によって変わるため事前確認が必要
よくある質問
PayPay銀行ローンとはどのようなサービスですか?
PayPay銀行ローンは、スマートフォンやパソコンから申し込み手続きを進められる個人向けローンサービスです。来店せずに審査や契約を行える点が特徴で、資金使途が比較的自由な商品も用意されています。ただし、利用できる金額、金利、返済期間、申し込み条件は商品や審査結果によって異なるため、申し込み前に公式情報を必ず確認してください。
PayPay銀行ローンの申し込みにはどのような条件や書類が必要ですか?
申し込みには、年齢や安定した収入などの条件が設定されている場合があります。本人確認書類として運転免許証、マイナンバーカードなどの提出を求められることがあり、借入希望額や審査内容によっては収入証明書が必要になる場合もあります。必要書類や条件は変更される可能性があるため、アプリや公式サイトで最新情報を確認しましょう。
PayPay銀行ローンの審査にはどのくらい時間がかかりますか?
審査時間は申し込み内容、本人確認の状況、申込者の信用情報、必要書類の提出状況などによって変わります。条件がそろっている場合は比較的スムーズに進むこともありますが、必ず即日で利用できるとは限りません。申し込みの時間帯や混雑状況によっても変動するため、急ぎの資金が必要な場合は余裕を持って手続きを行うことが大切です。
PayPay銀行ローンの金利や返済方法はどのように決まりますか?
適用金利は、借入金額、契約内容、審査結果などを基に決定され、利用者によって異なる場合があります。返済は毎月の約定返済を基本とし、契約内容によっては追加返済に対応できることもあります。金利だけでなく、毎月の返済額、返済総額、遅延時の扱い、手数料の有無まで確認してから契約することをおすすめします。
PayPay銀行ローンを利用するときに注意すべき点はありますか?
ローンは便利な一方、借入額が大きくなったり返済期間が長くなったりすると、支払う利息の総額も増える可能性があります。返済日や残高を忘れると、遅延損害金や信用情報への影響につながる場合があるため注意が必要です。借りられる金額ではなく、無理なく返済できる金額を基準に計画を立て、契約条件を十分に理解して利用してください。