京葉銀行アプリ
AndroidのみFree· ユーザー評価
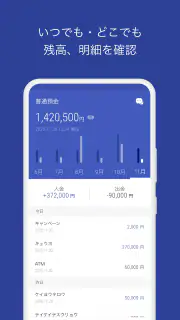
銀行アプリは、便利さだけでなく「自分のお金をどの範囲までスマートフォンで扱うのか」を考えて選びたい道具です。私が京葉銀行アプリを使ってまず感じたのは、投資や家計管理を広くまとめるタイプではなく、京葉銀行の口座を日常的に確認するための、目的のはっきりした金融アプリだということでした。残高や入出金明細をスマートフォンで見られるため、通帳を持ち歩く習慣を減らしたい人には分かりやすい選択肢です。
開発元は京葉銀行で、金融カテゴリーの無料アプリとして提供されています。年齢区分は3歳以上、対応する最低OSは10です。リリース日は2025年5月12日で、現在のバージョンは1.5.1。利用規模は5万回以上のインストールに達しており、評価は平均3.5です。数字だけで安心や不安を決めるより、銀行口座を確認する場面で自分に必要な操作がそろっているかを見るのが大切だと思います。
京葉銀行アプリを信頼して使うために見るべきところ
銀行専用アプリならではの分かりやすさ
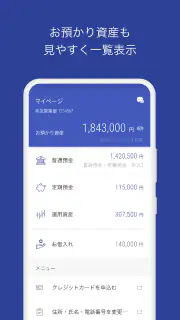
このアプリの良さは、用途が散らかっていないことです。証券、ポイント、複数銀行の資産を一つに集めるサービスと比べると、できることの範囲は京葉銀行との取引確認に寄っています。その分、「今の残高を確認したい」「先日の引き落としを見たい」という目的で開いたときに、家計簿アプリのような別機能を探し回る必要がありません。
私は銀行アプリを選ぶとき、見た目の豪華さよりも、口座情報へ進むまでの迷いが少ないことを重視します。京葉銀行を主な取引先にしている人なら、日常の確認先を一つに決めやすいでしょう。一方、複数の銀行口座を横断して資産を管理したい人には、専用アプリよりも資産管理サービスのほうが比較しやすい場合があります。
評価をどう受け止めるか
平均評価は3.5で、評価数は77件、レビュー数は33件です。私はこの数字を、完成度を一言で決める材料ではなく、利用者によって使い勝手の印象が分かれる可能性を考えるきっかけとして見ます。銀行アプリは、端末のOS、本人確認の状態、口座の利用状況などによって体験が変わりやすいからです。
ダウンロード前には、対応OSを確認しておくのが現実的です。最低OSは10なので、古い端末を使い続けている場合は、インストールできるかだけでなく、端末自体の更新状態も見ておきたいところです。金融アプリでは、対応条件を満たしていても、端末のロック設定や通知の扱いが利用感に影響します。
最初に確認したいアカウント周りのこと
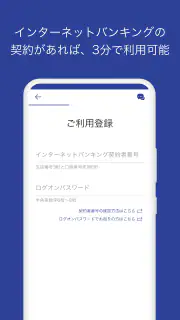
初回利用では、アプリを入れることと、銀行のサービスを使える状態にすることを分けて考えると混乱しにくくなります。アプリをインストールしただけで口座情報が表示されると決めつけず、画面の案内に沿って本人確認や利用登録を進めるつもりで準備するのがおすすめです。
登録時には、口座情報や本人に関わる情報を入力する場面があり得ます。私は、駅やカフェの無料Wi-Fiにつないだまま急いで登録するより、自宅など周囲から画面を見られにくい場所で、公式のアプリ画面を確認しながら進めるほうが安心です。入力内容をメモアプリやスクリーンショットに残す方法は、金融情報を扱う以上、避けたほうがよいでしょう。
残高確認を生活の中でどう使うか
具体的には、給料日前に残高を確認し、家賃やカード利用分が引き落とされた後の状態を見て、次の支払いに回せる金額を判断する使い方が向いています。通帳記帳のためだけに外出する必要がなくなるので、忙しい平日には助かります。
私なら、買い物の直後に毎回確認するより、固定費の引き落としが集中する時期や、家計を見直す日を決めて使います。確認の頻度を上げすぎると、数字を見るだけで終わりがちです。残高と入出金明細を見たら、「次の大きな支払いは何か」「予定外の動きはないか」まで確認する習慣にすると、単なる残高表示以上の価値が出ます。
入出金明細は記録の代わりになるか
入出金明細をスマートフォンで確認できる点は、紙の通帳とは違う便利さがあります。外出先で支払いの反映を確認したり、家族と支出のタイミングを照合したりする場面では、すぐ見られることが役立ちます。身に覚えのない動きがないかを確認する入口としても、明細画面は重要です。
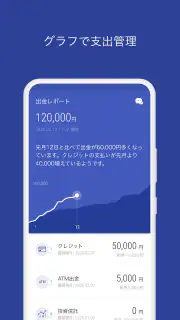
ただし、私は明細を見たことと、家計を整理できたことは別だと考えています。アプリ内の表示を家計簿の代わりにするなら、必要な記録を自分で別途まとめる手間が残るかもしれません。長期的な支出分析、予算設定、複数サービスの自動分類を重視するなら、家計管理アプリを併用するほうが適しています。
データに敏感になるタイミング
銀行アプリで最も慎重になりたいのは、登録、ログイン、端末変更、利用停止など、口座への入口や出口に関わる場面です。私はログイン画面で少しでも違和感があれば、メールやメッセージのリンクから進まず、端末に入れた公式アプリを自分で開き直します。金融アプリでは、便利なショートカットよりも、操作の出発点を自分で選ぶことが大切です。
通知が表示される設定にしている場合は、ロック画面に残高や取引に関する情報が出ないかを確認しておきたいところです。端末を家族と共有している、職場の机に置くことが多い、電車内で画面を見られやすいという人は、通知の内容を見せる範囲を慎重に決めるべきです。通知を便利さだけで有効にするのではなく、誰が見られる可能性があるかで判断するのが私のおすすめです。
スマートフォンをなくしたときの考え方
銀行アプリを入れた端末を紛失した場合、アプリだけでなく端末全体の安全を考える必要があります。画面ロックを設定し、推測されやすい暗証番号を避け、端末を探す機能や遠隔ロックを普段から使える状態にしておくと、被害を抑える準備になります。
紛失に気づいたら、別の端末から京葉銀行の案内や契約時の連絡先を確認し、必要な停止手続きを早めに取るのが基本です。私は、緊急時に検索結果だけを頼りにしないよう、銀行の正式な問い合わせ先を安全な場所に控えておく方法を勧めます。アプリが便利でも、端末を失ったときの連絡手段までアプリだけに依存するのは避けたいところです。
利用者が自分で管理できる範囲
信頼できる金融アプリかを考えるとき、私は「何ができるか」だけでなく、「いつ使うかを自分で決められるか」を見ます。残高や明細を必要なときに確認する使い方なら、利用者側で開くタイミングを管理できます。反対に、通知や自動ログインを何も考えず有効にすると、便利さと引き換えに情報が表示される場面が増えます。
端末を買い替えるときは、古い端末を手放す前に、アプリの利用状態や端末内の保存情報を確認するのが安全です。新しい端末で使えることを確認してから古い端末を初期化する、という順番にすると、移行途中で確認手段を失いにくくなります。アプリの再登録が必要になる可能性も考え、急いで古い端末を処分しないほうがよいでしょう。
紙の通帳やブラウザーとの違い
紙の通帳は、記録を手元に残してページを見渡せる点が強みです。アプリは、持ち歩きやすさと確認の速さで優れています。私は、日常の残高確認はアプリ、重要な記録の整理や家族との確認は必要に応じて別の方法、と役割を分けるのが現実的だと思います。
ブラウザーで銀行サービスを使う方法と比べると、専用アプリはスマートフォンから開く動作が短くなりやすいのが利点です。ただし、共有端末を使う人や、アプリを増やしたくない人にはブラウザーのほうが管理しやすいこともあります。毎日使うか、たまにしか使わないかで、専用アプリの価値は変わります。
向いている人と慎重に選びたい人
京葉銀行の口座を生活費の中心にしていて、残高と入出金明細をスマートフォンで確認したい人には、かなり素直に試しやすいアプリです。通帳を持ち歩きたくない人、支払い後の反映を自宅や外出先で確認したい人、銀行窓口やATMへ行く回数を確認作業のために増やしたくない人にも合います。
一方で、複数の銀行を一括管理したい人、投資やカード、電子マネーまで一つの画面で分析したい人、細かな予算管理を中心にしたい人は、別の金融サービスのほうが目的に近いでしょう。京葉銀行との取引確認を主目的にできないなら、インストールしても使う場面が少なくなります。
私が使うなら決めておくルール
私なら、最初に残高確認だけでなく、明細の見方とログアウトや利用停止に関する案内まで一度確認します。普段は支払いが多い時期に明細を見て、身に覚えのない記録がないかをチェックします。登録情報や認証に関する画面は、必要以上にスクリーンショットを残さず、端末のロックと通知表示を見直します。
また、アプリの更新を後回しにし続けないようにします。現在のバージョンは1.5.1なので、利用前にはストア上で更新がないかを確認する習慣を持ちたいところです。更新後にログイン方法や表示が変わることも考え、重要な支払いの直前ではなく、余裕のある日に動作を確認しておくと安心です。
慎重に使う人へ伝えたい結論
京葉銀行アプリは、京葉銀行の口座をスマートフォンから確認するという役割に集中した、分かりやすい金融アプリです。無料で使い始められ、5万回以上インストールされていることから、試す入口は広いと言えます。ただし、評価は平均3.5なので、誰にとっても同じように快適だと決めつけず、自分の端末と銀行取引の使い方で判断するのがよいでしょう。
私の結論は、京葉銀行を普段使いしている人なら、残高や入出金明細を確認する専用道具として検討する価値がある、というものです。反対に、資産全体の分析や複数金融機関の一括管理を求めるなら、別の選択肢を中心に考えたほうが満足しやすいです。便利さより先に、端末のロック、通知の表示、登録情報の扱いを自分で管理できるかを確認してから使い始めるなら、このアプリの良さを無理なく活かせます。
スマートフォンが銀行の確認窓口になると、通帳を開くより気軽にお金の動きを見られます。その気軽さを「いつでも確認できる安心」として使うのか、「頻繁に見てしまう負担」と感じるのかは人それぞれです。私は、京葉銀行との取引を日常的に確認したい人が、必要なときだけ安全に使うなら、京葉銀行アプリは現実的な候補だと感じました。
長所
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きをアプリ内で完結しやすい
- 生体認証に対応し、ログイン時の手間を減らせる
- 京葉銀行からのお知らせを確認しやすい
- 紙の通帳を持ち歩かずに口座を管理できる
短所
- 京葉銀行の口座を持っていないと利用できる機能が限られる
- 初回登録時に本人確認や各種認証の設定が必要
- 利用端末やOSによって一部機能が使えない場合がある
- メンテナンス中は残高照会などを利用できないことがある
- スマホ紛失時に備えて端末ロックや認証設定が欠かせない
よくある質問
京葉銀行アプリでは何ができますか?
京葉銀行アプリでは、普通預金などの残高・入出金明細の確認、振込や振替、各種口座情報の管理など、日常的な銀行手続きをスマートフォンから行えます。利用できる機能や対象口座は契約内容や登録状況によって異なるため、初回登録後に表示されるメニューと公式案内を確認しておくと安心です。
京葉銀行アプリの利用を始めるために必要なものは何ですか?
利用開始には、対応するスマートフォン、京葉銀行の対象口座、本人確認や認証に必要な情報が必要になる場合があります。登録時にはキャッシュカード情報、届出電話番号、暗証情報などの入力を求められることがあるため、手元に準備しておくとスムーズです。必要条件は変更される可能性があるため、ダウンロード前に公式サイトで確認してください。
京葉銀行アプリの安全性やセキュリティ対策は大丈夫ですか?
京葉銀行アプリでは、ログイン認証や端末認証などを利用して、口座情報や取引内容を保護する仕組みが用意されています。ただし、スマートフォンの紛失、偽アプリ、フィッシング詐欺には利用者自身の注意も必要です。アプリは必ず公式ストアから入手し、暗証番号やワンタイムパスワードを他人に伝えないようにしてください。
京葉銀行アプリの利用料金や振込手数料はかかりますか?
アプリのダウンロードや基本的な利用は無料であっても、通信料は利用者の負担になるのが一般的です。また、振込、各種手続き、時間帯や振込先によっては、銀行所定の手数料が発生する場合があります。アプリ内で取引を確定する前に表示される手数料と、京葉銀行の最新の料金表を必ず確認しましょう。
スマートフォンの機種変更や紛失をした場合はどうすればよいですか?
機種変更の際は、新しい端末にアプリをインストールし、所定の再登録や認証手続きを行う必要があります。古い端末を処分する前に、アプリの利用状況や認証情報を確認しておくと安心です。スマートフォンを紛失した場合は、不正利用を防ぐため、速やかに京葉銀行の公式窓口へ連絡し、必要な利用停止手続きを行ってください。