京都信用金庫アプリ てのひら京信
AndroidのみFree· ユーザー評価
京都信用金庫の利用者にとって、スマートフォンを銀行窓口の代わりに使えるようにする、という考え方が分かりやすいアプリです。私が使って感じた一番の魅力は、支店へ行く予定を立てるほどではない用事を、手元で済ませやすくなる点でした。口座を確認したいときや、外出先でお金の動きを見直したいときに、まず開く場所を一つにまとめられます。
一方で、どの銀行を使っている人にも便利な万能金融アプリ、というタイプではありません。京都信用金庫との取引が生活の中心にある人ほど価値を感じやすく、別の金融機関を主に使っている人には、わざわざ追加する理由が弱くなります。この記事では、実際の使い道、日常で助かる場面、気になる制約、そして通常の窓口や一般的な銀行アプリとの違いを、利用者目線で整理します。
窓口に行く回数を減らしたい人に向く設計
「てのひら京信」は、京都信用金庫が開発した金融アプリです。ファイナンス分野のアプリとして、スマートフォンから自分の取引を確認するための入口になります。無料で利用でき、対象年齢は3歳以上と案内されています。名前の通り、京都信用金庫を普段から使う人が、銀行との接点を身近に置くための存在だと私は受け取りました。
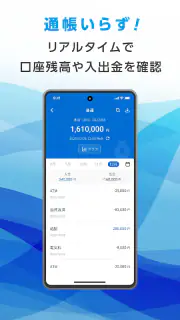
銀行の用事には、わざわざ窓口へ行くと時間がかかる一方、後回しにすると不安が残るものがあります。たとえば、引き落とし前に残高を確認したい、入金後に反映を見たい、最近の支出を振り返りたい、といった場面です。こうした確認作業を自宅や移動中に行えるだけでも、日々の小さな負担は変わります。
通常の窓口は、相談をしながら手続きを進めたいときには頼りになります。しかし、営業時間や移動時間に左右されるのが弱点です。ATMも現金の入出金には便利ですが、口座の状態を落ち着いて確認したり、過去の動きを見返したりする用途では、スマートフォンの画面のほうが扱いやすいことがあります。このアプリは、その間を埋める役割がはっきりしています。
ストア上では平均評価が4.2で、評価件数はおよそ1,600件です。50,000件を超えるインストール実績もあり、京都信用金庫の利用者が試す選択肢として、一定の利用規模があります。評価だけで操作感を決めつけることはできませんが、少なくとも誰にも使われていない試験的な道具という印象ではありません。
日常で便利さが分かる具体的な場面
私なら、給料日や大きな支払いの前後にこのアプリを使います。家賃やカード利用分など、まとまった引き落としがある時期は、残高が足りるかを確認するだけでも安心できます。外出先で財布の中身を見てから、口座にある金額を確認したい場面にも向いています。銀行へ電話したり、支店まで移動したりするほどではない確認を、短時間で済ませる使い方です。
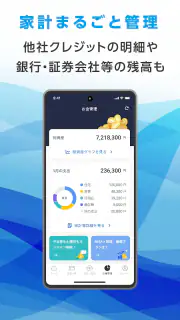
もう一つは、家計を見直すときです。私は月末に支出を振り返る際、現金だけでなく口座から動いた金額も確認したいので、アプリを開いて直近の取引を見ます。紙の通帳を持ち歩く必要がなく、記帳のためだけに外出する機会を減らせるのは、地味ですが実用的です。家計簿アプリへ入力する前の確認画面として使うのも、現実的な流れだと思います。
家族のお金を管理する人にも、確認専用の道具として役立つ可能性があります。たとえば、生活費を入れている口座の状態を朝に確認し、必要なら予定を調整する、といった使い方です。ただし、家族全員の口座を一つの画面で管理できると決めつけるべきではありません。自分の取引を確認する用途を中心に考え、家族との共有が必要なら、利用条件や運用方法を事前に確認したほうが安全です。
使い始める前に考えておきたいこと
金融アプリは、インストールしただけで便利になるものではありません。最初に、自分が京都信用金庫の口座を日常的に使っているかを考えることが大切です。給与や生活費の出入りが別の銀行に集まっているなら、確認したい情報が少なく、アプリを開く習慣も続きにくいでしょう。反対に、京都信用金庫をメイン口座として使っているなら、日々の確認先をスマートフォンへ移す意味があります。
スマートフォンの画面で残高を見るときは、数字を確認する場所と、実際に支払いを実行する場所を混同しないことも重要です。私は、残高を見た直後に予定している引き落としを頭の中で照合するようにしています。表示された金額だけを見て「自由に使えるお金」と判断すると、後から支払い分が不足することがあります。アプリは判断を助けますが、家計の予定まで自動で整理してくれるものではありません。
また、銀行アプリを使うときは、スマートフォンを家族や知人と共有しているか、画面を人目のある場所で開くことがあるかも意識したいところです。残高や取引情報は個人的な内容なので、確認後に画面を放置しない、端末のロックを設定する、といった基本的な扱いが欠かせません。これはアプリの機能というより、金融情報をスマートフォンで扱う利用者側の習慣です。
通常の銀行アプリや窓口との違い
一般的な銀行アプリと比べたとき、このアプリの強みは、京都信用金庫との関係が明確なことです。全国の金融機関を横断して資産をまとめたい人には、家計管理サービスや複数口座対応のアプリのほうが合う場合があります。しかし、京都信用金庫の口座を中心に確認したい人なら、用途が広すぎないぶん、迷いにくいのが利点です。
家計簿アプリは、複数の銀行、カード、電子マネーをまとめて支出管理したい人に向きます。その代わり、連携設定や分類の調整が必要になり、数字が反映されるタイミングを気にすることもあります。こちらは、まず京都信用金庫の取引を直接確認するための道具として考えると分かりやすいです。家計全体の分析をしたい人と、特定の口座を確実に見たい人では、適した道具が違います。
窓口との比較では、相談の深さが大きく異なります。住宅ローン、相続、名義、複雑な手続きなど、状況を説明しながら判断したい問題は、アプリだけで完結させようとしないほうがよいでしょう。アプリは、確認や日常的な管理の入口として便利です。人に相談する必要がある場面まで置き換えるものではありません。
評価できる強みと、見落としやすい弱点
私が最も評価したいのは、銀行を使う頻度が高くない人でも、確認の心理的なハードルを下げられる点です。以前なら通帳やATMを思い浮かべていた場面で、スマートフォンを開くという行動に変えられます。残高を確認するだけのために外出する必要がなくなると、支払い前の確認を先延ばしにしにくくなります。
もう一つの強みは、確認する時間を自分で選べることです。朝の出勤前、買い物の前、帰宅後など、自分の生活に合わせて使えます。支店の営業時間に合わせる必要がないため、仕事や育児で日中に動きにくい人ほど便利さを感じるでしょう。忙しい人向けの機能というより、忙しい人の確認方法を変えるアプリだと感じました。
ただし、スマートフォン操作に慣れていない人には、最初の設定やログインが負担になる可能性があります。画面の案内を読み飛ばして進めると、後で認証や端末変更の場面で戸惑いやすくなります。家族に設定を手伝ってもらう場合も、認証情報を口頭で共有するのではなく、本人が内容を理解しながら進めることを勧めます。
スマートフォンを買い替えたときや、利用環境が変わったときも注意が必要です。金融アプリは、一般的なニュースアプリのように入れ直せばすぐ同じ状態になるとは限りません。私は、機種変更をする前に、ログイン方法や本人確認に必要な情報を自分で確認しておくタイプです。困ってから支店へ相談するより、余裕のある日に準備しておくほうが安心できます。
バージョン更新と利用者が確認すべきポイント
現在のバージョンは1.6.0です。アプリは更新によって画面や動作が変わることがあるため、以前と同じ場所に同じ項目があるとは限りません。私は更新後、いきなり支払い前の確認に使うのではなく、時間に余裕のあるときに画面を一度見直します。日常の重要な確認をする道具ほど、変更点を落ち着いて把握することが大切です。
利用前には、端末のOSが対応条件を満たしているかを確認してください。最低動作環境はOS 9です。古い端末を使い続けている人は、アプリだけでなく端末全体の更新状況も見ておくと安心です。金融情報を扱う以上、動けばよいと考えず、端末の安全な利用環境を整えてから使うのが私のおすすめです。
通知や表示の内容についても、自分の目的に合わせて考えるとよいでしょう。すべての通知を増やせば便利になるとは限りません。確認したい情報が多すぎると、本当に重要な支払いを見落とすことがあります。私は、日常の確認に必要な情報を中心に見るようにし、アプリを開く時間を決めることで、何度も不安になって確認する状態を避けます。
評価件数はおよそ1,600件、レビュー件数は51件です。利用者の反応を参考にする場合は、評価の数字だけでなく、自分と似た使い方をしている人の内容を見るのがよいでしょう。残高確認が目的の人と、複雑な金融手続きを期待する人では、同じアプリでも満足度が変わります。数字は入口として見て、最後は自分の用途との相性で判断したいところです。
このアプリを選ぶべき人、別の方法がよい人
京都信用金庫を主な口座として使い、残高や取引をスマートフォンで確認したい人には、かなり素直に勧められます。特に、支店へ行く時間を作りにくい人、記帳を後回しにしがちな人、支払い前に口座を確認する習慣をつけたい人と相性がよいです。無料で始められるため、使い勝手を自分で確かめやすいのも利点です。
高齢の家族に勧める場合は、単にインストールして終わりにしないほうがよいと思います。最初に何を確認するためのアプリなのかを一緒に整理し、画面の見方や端末のロック方法を本人が理解できるようにすることが重要です。操作を代わりに行い続けると、本人が一人で使う段階で不安が残ります。
反対に、複数の銀行やカードを横断して家計を管理したい人は、専用の家計管理サービスを比較したほうがよいでしょう。金融資産を一つのグラフで把握したい人、細かな予算分類をしたい人、投資情報までまとめたい人にとっては、銀行口座の確認を中心にしたアプリだけでは物足りない可能性があります。
また、窓口で相談しながら進めたい人や、スマートフォンで金融情報を扱うこと自体に強い抵抗がある人にも、無理な移行は勧めません。アプリを使わないことが間違いなのではなく、安心して内容を理解できる方法を選ぶことが大切です。支店やATMとアプリを使い分けるほうが、結果的に無理なく続く人もいます。
私の結論
京都信用金庫の口座を日常的に使う人なら、窓口へ行く前の確認手段として試す価値があります。大きな機能をたくさん並べて生活全体を管理するタイプではなく、銀行との距離を縮め、必要な確認を自分のタイミングで行うためのアプリです。私は、給料や引き落としを確認する口座が京都信用金庫にあるなら、まず導入して使い方を覚えておくと便利だと感じます。
ただし、アプリを入れれば家計の問題が自動的に解決するわけではありません。残高と今後の支払いを照合する習慣、端末を安全に扱う意識、必要なときに窓口へ相談する判断は、利用者側に残ります。そこを理解して使えば、日常の小さな不安を減らす道具になります。
京都信用金庫アプリ「てのひら京信」は、銀行をもっと身近にしたい人へ向けた、目的のはっきりした選択肢です。京都信用金庫を使っていない人や、複数サービスをまとめて管理したい人には別の方法が合いますが、対象となる利用者にとっては、通帳やATMだけに頼らない確認方法を持てることが大きな意味になります。私なら、まず普段の残高確認から使い始め、必要な場面で窓口やATMと組み合わせます。
開発元は京都信用金庫で、金融情報を扱うアプリとして、利用目的を絞って丁寧に使うのが向いています。導入を迷っているなら、最初から家計管理全体を任せようとせず、「口座を確認する時間を短くしたいか」という一点で判断してください。その答えが肯定なら、てのひら京信は日々の銀行利用を少し軽くしてくれる存在です。
長所
- 残高や入出金明細をスマホですぐ確認できる
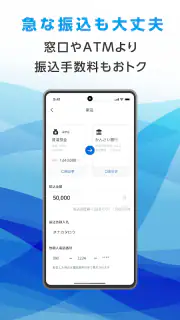
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン操作が手軽
- 京信の口座をまとめて管理しやすい
- 公式アプリのため銀行サービスとの連携が安心
短所
- 利用には京都信用金庫の普通預金口座などが必要
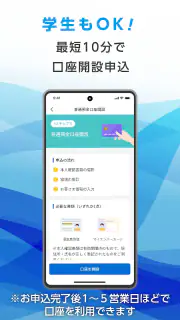
- 初回登録や本人確認に手間がかかる場合がある
- 対応する端末やOSによって利用できない機能がある
- メンテナンス中は一部サービスを利用できない
- スマホ紛失時に備えたロック設定や管理が必要
よくある質問
京都信用金庫アプリ「てのひら京信」では何ができますか?
「てのひら京信」は、京都信用金庫の口座をスマートフォンから確認・管理するための公式アプリです。残高照会や入出金明細の確認をはじめ、登録情報の確認、各種サービスへの案内などを手軽に利用できます。銀行窓口やATMへ行く前に、現在の口座状況をすぐ確認したい方に便利なアプリです。
利用を始めるために必要なものや対象となる口座は何ですか?
利用開始には、対応するスマートフォン、インターネット接続、京都信用金庫の対象口座やキャッシュカードなど、サービス登録に必要な情報が求められる場合があります。口座の種類や契約状況によって利用できる機能が異なる可能性もあるため、ダウンロード前に公式案内で対応条件を確認してください。
「てのひら京信」は安全に利用できますか?
アプリでは、ログイン情報の保護や端末認証など、スマートフォンで金融サービスを利用するためのセキュリティ対策が採用されています。ただし、端末の紛失、第三者への暗証情報の共有、偽アプリの利用には注意が必要です。公式ストアから入手し、OSやアプリを常に最新状態に保って利用することをおすすめします。
スマートフォンを機種変更した場合や、アプリを削除した場合はどうなりますか?
機種変更やアプリの再インストールを行うと、再登録や本人確認、ログイン設定のやり直しが必要になる場合があります。古い端末を処分する前に、アプリ内の案内や京都信用金庫の公式サポートで移行手順を確認しておくと安心です。端末を紛失したときは、速やかに金融機関へ連絡してください。
利用料金はかかりますか?また、通信料には注意が必要ですか?
アプリ自体は無料で提供されている場合でも、利用時に発生するモバイル通信料は利用者の負担となることがあります。契約している通信会社のデータ容量を消費するため、通信環境によってはWi-Fiの利用が適しています。また、振込や各種手続きなど一部サービスでは、別途手数料が発生する可能性があります。