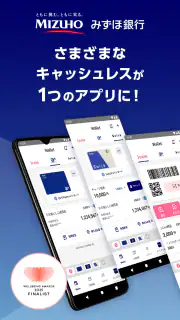
みずほWallet 電子マネーアプリ
AndroidのみFree· ユーザー評価
銀行口座と電子マネーを別々に確認するのが面倒で、支払い前に残高をすぐ見たい人なら、みずほWalletは候補に入れやすいアプリです。私は金融アプリに求めるものを「派手な機能」よりも、必要な画面へ迷わず進めること、決済前に確認しやすいこと、困ったときに落ち着いて状況を整理できることだと考えています。その視点で使うと、みずほ銀行の口座を中心にお金を管理したい人向けに、役割がはっきりしたウォレットアプリだと感じました。
このアプリはファイナンス分野に属し、開発元はみずほ銀行です。無料で利用でき、対象年齢は3歳以上。Android向けには2012年春から提供されており、現在のバージョンは5.3.2です。長く提供されてきたアプリなので、単なる残高確認専用ではなく、電子マネー決済と口座まわりの確認を一つの入口にまとめたい人に向いています。
支払い前の確認が速く、日常の動線を短くできる
私がまず便利だと思ったのは、買い物の直前に「いくら使えるか」を確認する場面です。財布の中の現金や複数の決済アプリを順番に開く代わりに、みずほWalletをお金の確認場所として決めておけば、確認の手順を固定できます。アプリを開いて残高や利用する電子マネーを確認する、という流れが作りやすいのです。
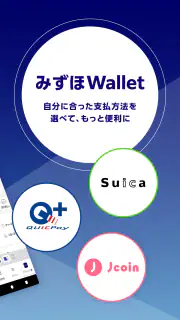
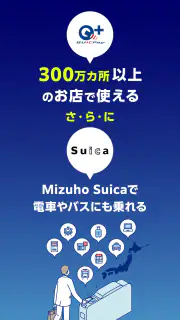
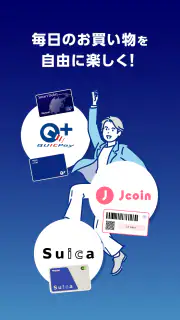
対応する決済手段として、QUICPayやJ-Coin Payなどが案内されています。ここで大切なのは、すべての電子マネーを一つに統合するアプリだと考えないことです。私は、普段使う決済先がこの範囲に収まる人ほど恩恵を感じやすく、別のサービスを主に使っている人には確認先が増える可能性があると見ています。
カード発行によって電子マネー決済を利用できる点も、このアプリの特徴です。最初から支払いだけを急ぐより、口座との関係や利用するカードを確認してから使い始めるほうが安心できます。金融アプリでは、登録を済ませた直後に何でも使えると思い込むと、店頭で戸惑いやすいものです。私は初回設定を自宅で行い、実際の支払いは準備が整ったことを確認してから試す使い方を勧めます。
混雑した店でこそ、事前準備の差が出る
たとえば昼休みにコンビニで支払う場面を考えてみます。レジ前で残高不足に気づいて別の決済手段を探すと、本人だけでなく後ろの人も待たせてしまいます。私は出かける前に残高と利用する決済方法を確認し、スマートフォンをすぐ操作できる状態にしておくと、アプリの体感速度よりも「迷わないこと」のほうが大きな安心につながると感じました。
この使い方では、アプリを何度も行き来しないことが重要です。みずほWalletを残高確認と電子マネー利用の中心にするなら、普段の買い物で使う決済手段を先に絞り込んでおくと、操作の負担を減らせます。反対に、毎回違う決済方法を選ぶ人は、アプリを開いた後の判断が増えるため、速さを実感しにくいかもしれません。
重い操作を避けるより、確認の順番を決める
金融アプリで負荷を感じる瞬間は、単に画面が重いときだけではありません。残高、カード、電子マネーをその場で一つずつ確認しようとすると、通信状況や認証の待ち時間が重なり、実際以上に遅く感じます。私は、支払い前に必要な情報を先に確認し、店頭では決済操作に集中する使い方が現実的だと思います。
家計を細かく分析するためのアプリと比べると、みずほWalletの役割は日々の支払いと残高確認に寄っています。月ごとの予算管理や複数銀行の資産を横断して見たい人は、専用の家計簿アプリや銀行をまとめて管理できるサービスのほうが合う場合があります。ただし、口座から決済までの距離を短くしたい人には、機能を増やしすぎていないことが使いやすさになります。
安定して使うために知っておきたい条件
みずほWalletは、みずほ銀行の利用者が日常的に使う前提で考えると分かりやすいアプリです。銀行口座を持っていない人や、支払いの中心が別の金融機関にある人にとっては、導入しても確認したい情報が分散したままになる可能性があります。私は、アプリの評価より先に、自分のメイン口座と普段の決済方法が合っているかを確認するべきだと思います。
安定性については、金融アプリなので、支払い直前に初めて設定する使い方は避けたいところです。通信環境や端末の状態、認証の進み具合によって、ユーザーが感じる待ち時間は変わります。これはアプリだけの問題とは限りません。私は、出発前や買い物に入る前に残高を確認し、必要なら別の支払い手段も持っておくことで、店頭での復旧作業を避けています。
もし画面がすぐに切り替わらない場合も、何度も連続して操作するより、まず通信状態とアプリの状態を落ち着いて確認するほうが安全です。決済や残高表示では、焦って戻る操作を繰り返すと、自分がどこまで進めたのか分からなくなります。私は金融系アプリでは、処理が完了したか分からないときに再操作を急がないことを強く意識しています。
長時間使うアプリではないからこそ、端末環境が大切
このアプリは動画やゲームのように長時間連続で動かす種類ではありません。必要なときに開いて残高を確認し、決済に進む使い方が中心です。そのため、日常の負荷を考えると、長時間の電池消費よりも、必要な瞬間に端末が正常に動作することのほうが重要です。私は、OSを長く更新していない端末や、空き容量が少なく動作全体が不安定な端末では、金融アプリに限らず余裕を持って使うべきだと考えます。
Android版の最低対応OSは9です。古い端末を使い続けている人は、対応条件を満たしているかを確認してから導入してください。対応していても、端末の性能やOSの状態によって操作感は変わります。新しい端末なら必ず瞬時に動く、とまでは言えませんが、少なくとも対応OSを意識せずに使い始めるより、事前に確認したほうがトラブルを減らせます。
また、機種変更を予定している人は、古い端末だけで完結するつもりで進めないほうが安心です。金融サービスや電子マネーは、一般的なアプリの引っ越しと同じ感覚で扱うと、再認証や利用環境の確認で止まることがあります。私は新しい端末へ移る前に、旧端末で必要な情報を確認し、移行後に支払いが使えるかを落ち着いて確かめる流れを勧めます。
評価の数字より、自分の使い方との一致を見る
Google Playでは平均4.0の評価で、評価数はおよそ2.7千件、レビュー数はおよそ729件です。インストール数は100万以上に達しています。数字からは一定の利用者がいることが分かりますが、金融アプリの満足度は、口座や決済方法が自分に合っているかで大きく変わります。私は評価だけを見て判断せず、みずほ銀行を日常の中心にしているかを基準にするのがよいと思います。
特に、支払いのたびに複数の銀行や電子マネーを比較したい人には、専用の家計管理サービスのほうが見通しを作りやすいでしょう。一方で、みずほ銀行の口座残高を確認しながら、QUICPayやJ-Coin Payなどの決済を使いたい人には、確認先をまとめる価値があります。私はこのアプリを「何でもできる金融ハブ」ではなく、「みずほ銀行を軸にした決済用の財布」と考えると、期待とのずれが少ないと感じます。
復旧を早くするための現実的な使い方
日常で役立つ工夫は、アプリに頼り切らないことです。支払い前に残高を確認する、利用する決済手段を一つ決める、端末の電池と通信状態に余裕を持たせる。この三つを習慣にするだけで、店頭での判断を減らせます。とくに、残高確認をレジ前ではなく移動中や入店前に済ませると、もし問題があっても別の支払い方法へ切り替える時間を確保できます。
もう一つのポイントは、アプリが反応しないときに「決済できていない」と即断しないことです。画面表示が遅れているだけなのか、処理が完了しているのかを確認せずに再度操作すると、状況がさらに分かりにくくなります。私は、画面の表示や利用履歴を確認できる状態を作ってから次の操作へ進むほうが、結果的に復旧が早いと考えています。
もちろん、すべての問題を利用者の準備で解決できるわけではありません。アプリの更新後や端末変更後など、普段と環境が変わったときは、重要な支払いをいきなり任せないほうが安全です。少額の買い物など、失敗しても代替手段を取りやすい場面で動作を確かめると、使い始めの不安を抑えられます。
みずほWalletを選ぶべき人、別の方法が合う人
みずほWalletは、みずほ銀行の口座と電子マネー決済を近い場所で管理したい人に向いています。残高確認を頻繁に行う人、QUICPayやJ-Coin Payを普段の支払いに取り入れたい人、銀行アプリと決済アプリをできるだけ行き来したくない人なら、導入する理由があります。無料で始められる点も、まず使い勝手を試したい人には取り入れやすい部分です。
反対に、複数の銀行を一括で管理したい人、支出の分類や予算設定を中心に考える人、みずほ銀行をほとんど使っていない人には、別の選択肢が有力です。一般的な家計簿アプリは分析に強く、各種決済サービスの公式アプリはそれぞれの利用履歴やキャンペーン確認に向いています。私は、目的が「家計を分析すること」なら家計簿アプリ、「一つの決済サービスを深く使うこと」ならその公式アプリを選びます。
一方、銀行口座を起点に支払いを整えたい場合は、サービスをいくつも組み合わせるより、みずほWalletで入口を揃えるほうが分かりやすいでしょう。ただし、カード発行や初回設定を含むため、今すぐレジで使えると思って導入するのではなく、時間に余裕のあるときに準備してください。ここを理解していれば、店頭での焦りという大きな不満を避けられます。
私の結論は、性能を競うアプリというより、使う場面を絞ることで速さと安定感を引き出せる実用的な金融アプリです。評価は4.0で、利用者も多い一方、どの銀行や決済にも対応する万能ツールではありません。みずほ銀行を生活の中心に置き、支払い前の残高確認と電子マネー利用を一つの流れにしたいなら、試す価値があります。逆に、資産全体の分析や幅広い金融サービスの比較を求めるなら、専門アプリを併用するほうが満足しやすいでしょう。
私は、外出前に残高を確認し、使う決済手段を決め、端末環境を整えてから利用する人におすすめします。そうすれば、アプリを開く回数や店頭での迷いを減らせます。速さを期待するなら、アプリそのものだけでなく、支払い前の準備まで含めて使うことがポイントです。
長所
- みずほ銀行口座からのチャージに対応し、入金の手間を減らせる
- スマホだけで支払いを管理でき、財布を持ち歩く機会が減る
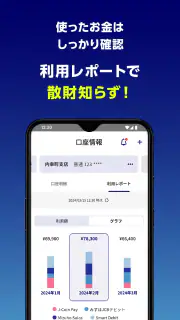
- 利用履歴をアプリで確認しやすく、支出管理に役立つ
- 生体認証などを使ってアプリへの不正アクセスを防ぎやすい
- みずほ銀行のサービスとまとめて利用しやすい
短所
- みずほ銀行の口座がない場合、利用できる機能が限られやすい
- 端末変更や再設定時に本人確認などの手続きが必要になることがある
- スマホの紛失や故障時に決済手段が使えなくなるリスクがある
- 通信環境や端末の状態によって決済に時間がかかる場合がある
- 対応店舗や利用できる決済サービスが地域・店舗ごとに異なる
よくある質問
みずほWalletとは、どのようなアプリですか?
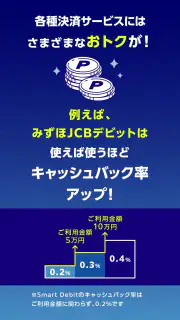
みずほWalletは、みずほ銀行の口座や対応する決済サービスと連携して、スマートフォンで支払いを管理できる電子マネー・決済アプリです。店舗でのコード決済、交通系サービス、デビットカードや各種キャッシュレス機能など、利用できるサービスは端末や登録状況によって異なります。ダウンロード前に、自分のスマートフォンと口座が対応条件を満たしているか確認してください。
利用するには、みずほ銀行の口座が必須ですか?
みずほWalletの主要機能を利用する場合、みずほ銀行の普通預金口座や、対応するキャッシュカード・デビットカードなどが必要になることがあります。登録時には本人確認や口座情報の入力を求められる場合があり、利用できる機能も口座の種類によって変わります。みずほ銀行の口座を持っていない方は、希望する決済機能が利用可能か、公式の対応条件を事前に確認しましょう。
みずほWalletで支払いをする方法と、利用できる場所は?
支払い方法は、対応サービスを登録したうえで、店頭の端末にスマートフォンをかざす方式や、アプリに表示したコードを読み取ってもらう方式などがあります。利用可能な店舗や交通機関は、登録する決済サービス、スマートフォンの機種、店舗側の対応状況によって異なります。実際に使う前に、アプリ内の案内と利用先のロゴを確認しておくと安心です。
安全性や紛失時の対策は十分ですか?
みずほWalletでは、端末の画面ロック、生体認証、暗証番号などを利用して不正利用を防ぐ仕組みが用意されています。ただし、安全性は利用者の設定や端末管理にも左右されます。スマートフォンを紛失した場合は、端末の遠隔ロックに加えて、必要に応じてみずほ銀行や登録済み決済サービスへ速やかに連絡し、利用停止の手続きを行ってください。
利用料金や手数料はかかりますか?
アプリのダウンロードや基本的な利用に料金がかからない場合でも、すべての取引が完全無料とは限りません。チャージ方法、口座振替、カードの種類、ATM利用、通信環境などによって、手数料や別途費用が発生する可能性があります。また、通信料は利用者の負担です。申し込みや支払いの前に、対象サービスの手数料一覧と利用規約を確認することをおすすめします。