しんきん通帳(信用金庫)
AndroidのみFree· ユーザー評価
家計を一緒に管理している家庭では、紙の通帳を持ち歩かずに残高や入出金を確認できるだけで、日々の確認がかなり楽になります。私が試して感じた「しんきん通帳(信用金庫)」の良さは、家計簿を作り込むことよりも、信用金庫の口座を必要なときにすぐ確認するという役割に絞られている点です。スマートフォン向けの金融アプリとして、口座の状態を手早く見るための道具だと考えると、使いどころが分かりやすいです。
一方で、家族全員が同じ口座を自由に操作するためのアプリではありません。誰の端末で、誰が口座を確認するのかを最初に決めておかないと、便利さよりも管理上の戸惑いが先に出ます。この記事では、家庭内での共有利用を想定しながら、できること、向いている人、紙通帳や一般的な家計簿アプリとの違い、使い始める前に考えておきたい境界線を、私の使用感として整理します。
家庭で使うなら、まず「誰が見るか」を決めたい
夫婦や親子の確認を楽にする使い方
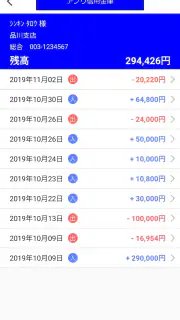
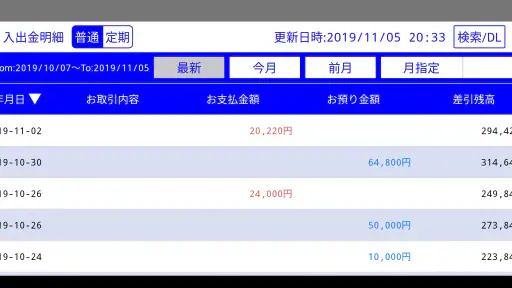
たとえば、生活費を入れている信用金庫の口座を一人が主に管理し、もう一人が買い物や引き落としの予定を確認したい場面があります。紙通帳の場合、通帳を保管している人に見せてもらう必要がありますが、このアプリならスマートフォンで残高と入出金明細を確認できます。月末に「今月の引き落としは済んだか」「給与や入金が反映されたか」を確認するような使い方には、かなり素直に合います。
ここで大切なのは、家庭内で共有したいのが口座情報そのものなのか、それとも家計の結果だけなのかを分けることです。明細には個人的な支出や入金が含まれるため、夫婦であっても、同じ端末を使う家族であっても、見せる範囲について話しておく方が安心です。便利さとプライバシーは別々に考えるのが、このアプリを家庭で使うときの基本だと思います。
実際の生活では「確認専用」の場面が多い
私なら、外出先で残高を確認したいとき、ATMへ行く前に口座の状態を見たいとき、家計の引き落としを確認したいときに使います。特に、紙通帳を家に置いたまま出かけた日でも、スマートフォンから確認できるのは助かります。通帳を探したり、記帳のためだけに店舗やATMへ行ったりする回数を減らせるからです。
ただし、確認した内容を家族に自動で知らせるものとして考えるのは違います。私が明細を見ても、家族の端末に同じ内容が表示されるとは限りません。必要なら、確認した人が口頭や家庭内の連絡手段で伝える運用にした方が現実的です。アプリ単体で家計の会話まで完結させようとせず、確認する人と伝える人を決めておくと、使い方が安定します。
共有端末での利用は慎重にしたい
家庭に一台だけあるタブレットや、家族が順番に使うスマートフォンへ金融アプリを入れる場合は、誰でも画面を開ける状態にしないことが重要です。アプリの便利さとは別に、端末のロックや利用者の切り替えを家庭側で整える必要があります。私は、家族で使う端末に入れるより、口座管理を担当する人の個人端末で使う方が分かりやすいと感じました。
親が子どもの口座を確認するケースでも、全員分の口座を一つのアプリに集めれば簡単になるとは限りません。口座ごとに利用条件や確認方法が関わるため、最初から家族全員の金融情報をまとめる発想ではなく、必要な口座だけを担当者が管理する方が安全です。家庭内での共有は、アプリの機能というより、端末と口座の管理ルールで決まります。
登録前に確認したい口座の境界線と日常の連携
信用金庫の口座を確認するためのアプリ
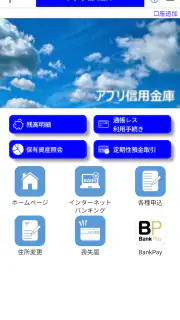
このアプリを提供しているのは一般社団法人 しんきん共同センターです。金融カテゴリのアプリとして、信用金庫の口座残高や入出金明細をスマートフォンで確認することが中心です。銀行全般の口座を一つに集める家計管理サービスとは役割が違うので、普段使っている口座が信用金庫のものかどうかを最初に確認しておく必要があります。
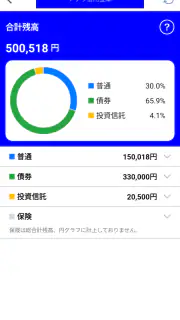
信用金庫を生活口座として使っている人には、目的がぶれにくい設計です。反対に、複数の銀行や電子マネー、クレジットカードまでまとめて家計を見たい人には、別の家計簿アプリの方が向いている可能性があります。口座の確認に強く、家計全体の自動整理を目的にしたものではないという切り分けをしておくと、導入後の期待外れを防げます。
紙通帳をやめる前に考えること
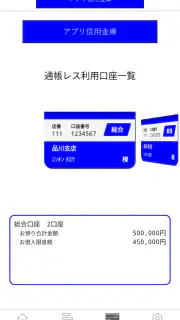
通帳レス機能を利用すると、紙通帳を持たずに口座を確認する形へ移行できます。私は、通帳を保管する場所を気にしなくてよくなる点や、記帳のために紙を持ち歩かなくてよい点に魅力を感じました。日常の入出金をスマートフォンで確認する人にとっては、紙を減らすきっかけになります。
ただ、紙通帳には家族が見れば状況を共有できるという分かりやすさがあります。高齢の家族が紙で管理している場合や、家族内で紙の記録を基準にしている場合は、いきなり通帳レスへ切り替えない方がよいでしょう。アプリを使える人だけで決めるのではなく、通帳を確認してきた人が今後どう見るのかまで話し合う必要があります。
明細を家計の記録として使うコツ
入出金明細は、家計簿を一から入力するよりも、実際の口座の動きを確認するのに向いています。私は、毎週決まった曜日に明細を見て、家賃や公共料金などの大きな引き落としを確認する使い方が実用的だと思います。毎日何度も見るより、確認するタイミングを家庭内で決めた方が、見落としと確認の重複を減らせます。
夫婦で管理するなら、一人が明細を見て、もう一人が家計簿へ反映するという分担もできます。ただし、アプリが家計簿の分類まで自動で行うものとして扱うと、手作業が残ったときに不満が出ます。明細を事実確認の基準にし、予算や費目の整理は家庭側で行う、と決めると役割分担が明確です。
口座を複数持つ家庭で起こりやすい混乱
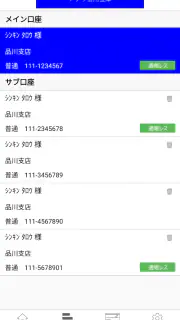
生活費用、貯蓄用、子ども用など、信用金庫の口座を複数持つ家庭では、どの口座を誰が管理するかを先にメモしておくと便利です。アプリを開いたときに残高だけを見ていると、似た口座を取り違えることがあります。口座名や用途を家庭内で呼び分け、確認したい目的を決めてから見るだけでも、誤解は減ります。
特に、親の口座を子どもが手伝って確認する場合は、確認作業と意思決定を分けるべきです。明細を見る担当者が、支払いを決める担当者とは限りません。残高が見えることと、資金を自由に扱えることは別なので、アプリの導入時にその線引きを共有しておくと、家族間のトラブルを避けやすくなります。
年齢と信頼を考えた、無理のない使い方
子どもに持たせるアプリとしては慎重な判断が必要
コンテンツの年齢区分は三歳以上ですが、これは幼い子どもに金融情報を見せたり、口座管理を任せたりする意味ではありません。年齢区分だけで利用者を決めず、実際に口座を管理できるか、明細の意味を理解できるか、端末を安全に扱えるかで判断するべきです。私は、子どもが自分で使うアプリというより、保護者が必要な範囲で確認する金融アプリとして考える方が自然だと思います。
高校生や大学生が自分の信用金庫口座を確認する用途なら、入金や引き落としを自分で把握する練習になります。ただし、家族の端末にログイン情報を残したり、親子で同じ端末を使い回したりする運用は避けたいところです。お金の教育として使うなら、明細を一緒に見ながら、残高、入金、引き落としの違いを説明するところから始めるとよいでしょう。
高齢の家族を支えるときの現実的な役割分担
紙通帳の管理が負担になった家族を支える目的でも、このアプリは候補になります。離れて暮らす家族が確認を手伝えば、通帳を郵送してもらう回数を減らせるかもしれません。ただし、金融情報を見られる側が納得していることが前提です。便利だからといって、本人に説明せず家族が管理を引き取るのは適切ではありません。
おすすめなのは、本人が主体となり、家族は操作の補助にとどまる形です。たとえば、本人が端末を持ち、家族が画面の見方を説明する、あるいは確認する曜日だけ一緒に見る、といった運用です。本人が使いにくいと感じた場合は、紙通帳を残しながら補助的にアプリを使う方法もあります。通帳レスは便利ですが、家族の安心感を削ってまで急ぐものではありません。
信頼関係があっても、見せる範囲は決めておく
家庭内では「家族だから全部見えて当然」と考えがちですが、入出金明細には個人の行動が反映されます。共同生活費の口座なら共有しやすくても、個人の給与口座や貯蓄口座まで同じ扱いにする必要はありません。私は、共同口座と個人口座を分け、家庭の支払いに必要な口座だけを共有対象にする考え方が分かりやすいと思います。
このアプリを使う前に、確認する口座、確認する人、確認する頻度を三つだけ決めておくと、家庭内の境界が見えやすくなります。機能を増やすよりも、誰が何のために見るかを決める方が、金融アプリでは大切です。
評価、対応環境、使い始めの判断
無料で利用できるアプリなので、費用をかけずに信用金庫の口座確認をスマートフォンへ移したい人には試しやすい選択肢です。五十万回以上インストールされており、平均評価は三点一です。評価だけを見ると、誰にとっても快適なアプリというより、口座や端末環境との相性を見ながら使うタイプだと受け止めるのがよいでしょう。
公開されている現行バージョンは一・四・二で、対応する最低OSは七・〇です。比較的古い端末でも条件を満たしていれば候補になりますが、金融アプリではOSの対応だけでなく、端末のロックや更新状態も確認したいところです。家族が使う古い端末へ入れる場合は、動くかどうかだけでなく、普段から安全に管理できる端末かを見て判断してください。
登録を始める前には、自分の信用金庫が対象になるか、どの口座を確認したいか、紙通帳を残すのかを整理しておくとスムーズです。ここを曖昧にしたまま始めると、家族の口座までまとめようとして管理が複雑になります。最初は生活費の口座一つから試し、家族が必要な情報を確認できるかを見てから範囲を広げる方が、私には現実的に感じられます。
一般的な家計簿アプリや紙通帳との違い
紙通帳の強みは、端末や通信環境を気にせず、家族が物理的に記録を確認できることです。一方で、持ち歩きや記帳の手間があります。このアプリは、日常の確認をスマートフォンへ寄せたい人に向いています。通帳レス機能を使えば紙を減らせますが、紙を見ながら家族で話し合う習慣がある家庭では、移行に時間をかけるべきです。
一般的な家計簿アプリは、複数の金融サービスや支出全体をまとめて見たいときに便利です。食費や通信費などの分類、予算管理、カード利用の整理を重視するなら、そちらが適しています。しんきん通帳は、信用金庫口座の残高と明細を確認するという、より限定された目的で使う方が満足しやすいです。私は、家計簿アプリの代わりではなく、口座の一次確認ツールとして併用する位置づけが最も納得できます。
家庭での結論は「共有する口座だけに絞る」
私の結論は、信用金庫を生活の中心口座として使い、紙通帳を持ち歩かずに残高や明細を確認したい人にはおすすめできる、というものです。特に、夫婦で共同の支出口座を管理する家庭や、親の口座確認を手伝いたい家庭では、確認のための移動や通帳の受け渡しを減らせる可能性があります。無料で始められる点も、試す理由としては十分です。
ただし、家族全員の金融情報を一つに集約したい人、複数の銀行やカードまで自動で整理したい人、家計簿の分析機能を重視する人には、別のサービスの方が合います。子どもに自由に使わせたい人にも、年齢区分だけを根拠にせず、口座の所有者と端末の管理者を明確にする必要があります。
私なら、まず共同生活費の口座だけを対象にし、管理担当者の個人端末へ導入します。家族には、どの明細を誰が確認するかを説明し、必要な情報だけを共有します。紙通帳をすぐにやめるのではなく、家族が新しい確認方法に慣れてから通帳レス機能を検討する流れです。このアプリの価値は、家計を全部自動化することではなく、信用金庫口座の確認を家庭の生活リズムへ無理なく組み込めることにあります。
口座の境界、端末の管理、家族への伝え方を決められるなら、日々の確認はかなり軽くなります。逆に、誰でも見られる状態にしたい、家族の口座を一括で管理したいという目的なら、導入前に別の方法を比較した方がよいでしょう。私は、使う人と口座を絞ったときにこそ、この金融アプリのシンプルさが生きると感じました。
長所
- 紙の通帳なしで入出金明細をスマホから確認できる
- 信用金庫ごとの公式サービスで安心して利用しやすい
- 残高や取引履歴を外出先ですぐ確認できる
- 複数の口座情報をまとめて管理しやすい
- 通帳記帳のために窓口やATMへ行く手間を減らせる
短所
- 対応している信用金庫が限られ、利用前に確認が必要
- 初回登録時に口座情報や本人確認が必要になる場合がある
- メンテナンス中は残高や明細を確認できないことがある
- スマホの機種変更時に再登録や設定変更が必要な場合がある
- 紙の通帳に戻せない、または併用できないケースがある
よくある質問
しんきん通帳(信用金庫)とは、どのようなアプリですか?
しんきん通帳(信用金庫)は、対応している信用金庫の普通預金口座などをスマートフォンで確認できる通帳アプリです。紙の通帳を持ち歩かなくても、残高や入出金明細を手軽に確認でき、金融機関の窓口やATMへ行く回数を減らせます。ただし、利用できる機能や対象口座は信用金庫ごとに異なるため、登録前に取引先の信用金庫が対応しているか確認してください。
利用するには、どのような条件や準備が必要ですか?
利用開始には、対応する信用金庫の口座、キャッシュカードや届出情報、本人確認に必要な情報、そしてSMSを受信できるスマートフォンなどが必要になる場合があります。登録時には口座番号や暗証に関する入力を求められることもあるため、手元に必要書類を用意しておくとスムーズです。対応OS、対象口座、登録条件は信用金庫によって異なるので、公式案内も確認しましょう。
アプリで残高や入出金明細をどこまで確認できますか?
登録した口座の現在残高や、過去の入出金明細をスマートフォンから確認できるのが主なメリットです。紙の通帳を記帳するように、外出先でも取引内容を確認できるため、家計管理や不正利用の早期発見にも役立ちます。ただし、表示できる期間や明細の更新タイミング、対象となる口座の種類は信用金庫ごとに異なる場合があります。
しんきん通帳(信用金庫)は安全に利用できますか?
金融機関向けのアプリとして、本人確認や認証機能などを利用して口座情報を保護する仕組みが用意されています。ただし、安全性はアプリだけでなく、利用者のスマートフォン管理にも左右されます。端末の画面ロックを設定し、OSとアプリを最新版に保ち、暗証番号や認証コードを他人に伝えないことが重要です。不審なSMSやメールのリンクから情報を入力しないよう注意してください。
スマートフォンを機種変更した場合や、紙の通帳に戻したい場合はどうなりますか?
機種変更時は、新しい端末にアプリをインストールし直したうえで、利用している信用金庫の案内に従って再認証や口座登録を行う必要があります。旧端末を処分する前に、必要な引き継ぎ方法やログアウト手順を確認しておくと安心です。また、アプリを利用すると紙の通帳が使えなくなったり、再発行に手数料がかかったりする場合があります。紙通帳へ戻す条件は、事前に信用金庫へ問い合わせてください。