OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高
AndroidのみFree· ユーザー評価
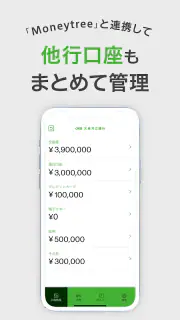
銀行アプリは、残高を確認したいだけなのに、画面の情報量や操作手順が負担になることがあります。私は大垣共立銀行のOKBアプリを実際に使うつもりで、日常の確認作業、振込、支出の見直しという三つの場面から使い勝手を見ました。特に印象に残ったのは、通帳を開く感覚に近い確認だけでなく、AIによる支出傾向の分析や、Moneytreeを通じた他行口座のまとめ管理まで視野に入っている点です。
一方で、銀行アプリは便利さだけで選ぶものでもありません。文字を読みやすいと感じるか、片手で操作しやすいか、外出先で落ち着いて使えるか、家族や支援者と一緒に確認しやすいかで評価は変わります。この記事では、金融アプリとしての機能だけでなく、さまざまな身体的・生活上の条件で使うときの分かりやすさも含めて、私の率直な印象をまとめます。
画面の読みやすさと、迷いにくい確認の流れ
最初に使う目的がはっきりしている人向け
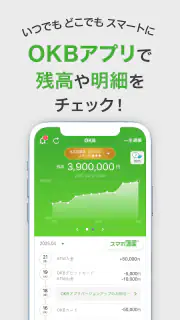
このアプリの中心は、大垣共立銀行の口座残高や入出金をスマートフォンで確認することです。紙の通帳を持ち歩かず、必要なときに口座の状態を見たい人には、目的が分かりやすい構成です。給与の入金確認、カード利用後の残高確認、引き落とし前の資金チェックなど、短時間で済ませたい用事と相性がよいと感じました。
金融アプリでありがちな不満は、残高を見たいだけなのにキャンペーンや関連サービスが先に目に入り、目的の画面まで迷うことです。私は、使い始める前に「残高確認」「入出金の確認」「振込」のどれを最も頻繁に使うか決めておくと、操作の負担を減らせると思います。毎回すべての機能を探すより、自分の生活で使う順番を意識したほうが、このアプリの良さが出ます。
文字情報を追う人が確認しておきたいこと
残高や入出金履歴は、金額と日付、取引内容を順番に読む場面が多い機能です。視力に不安がある人や、小さな文字を長く読むのが苦手な人は、端末側の文字サイズや表示倍率を調整したうえで、実際の画面が無理なく読めるかを確かめるのがおすすめです。アプリ側の表示が自分の端末設定にどの程度なじむかは、機種や設定によって体感が変わります。
私は、数字だけを見て判断するより、入出金の履歴を一件ずつ落ち着いて確認する使い方が安全だと思います。似た金額の取引が続く月や、引き落としが重なる時期は、残高だけでは見落としが出やすいからです。画面を拡大して読む人は、横方向に情報が隠れていないか、スクロール後に現在位置を見失わないかも確認しておくと安心です。
支出分析は「答え」ではなく見直しのきっかけ
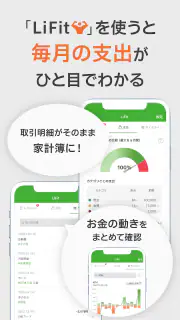
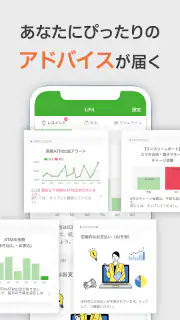
AIが支出傾向を分析・予測する機能は、家計簿を細かくつける習慣がない人にとって魅力があります。私は、毎月の支出を自分で分類する作業が続かない人ほど、まず傾向を眺めて「今月は何に使ったのか」を考える入口として活用するとよいと思います。
ただし、AIの分類や予測をそのまま正解として扱うのは避けたいところです。口座から見える取引だけでは、現金で払った支出や、家族が別の方法で支払った費用まで含めた家計全体は分かりません。分析画面を見たら、通帳やレシート、別の決済手段も思い出しながら判断するのが現実的です。ここを理解していれば、便利さに頼りすぎず、支出の振り返りに役立てられます。
他行口座をまとめるときの見やすさと注意点
Moneytreeとの連携によって、他行口座もまとめて管理できます。複数の銀行を使っている人にとって、残高確認のためにアプリを何度も切り替えなくてよいのは大きな利点です。生活費用、貯蓄用、給与受取用の口座を別々にしている場合、全体の資金を一つの視点で見直しやすくなります。
ここで私が重視したいのは、まとめて表示できることと、実際にお金を移動できることは別だという点です。管理画面で全体を把握したあと、振込や各銀行固有の手続きが必要なら、結局それぞれのサービスへ戻る場面があります。複数口座の「見える化」を優先する人には向きますが、すべての銀行操作を一つの画面だけで完結させたい人は、使い分けを前提にしたほうがよいでしょう。
片手操作や入力の負担を考える
残高を見るだけなら、入力が少なく、手の動きに制限がある人でも試しやすい部類です。振込のように金額や宛先を入力する場面では、確認項目が増えるため、急いでいると誤操作のリスクが上がります。私は、片手でスマートフォンを持つ必要があるときは、移動中や立ったままではなく、端末を置ける場所で操作することを勧めます。
特に振込は、入力が簡単に感じても、金額と相手先を間違えると取り戻すのが難しい手続きです。画面を拡大している人、タップの正確さに不安がある人、手の震えがある人は、一つの操作を終えるたびに内容を読み直す時間を取るべきです。生体認証や端末の入力補助など、端末側で使える機能がある場合は、自分に合う設定を先に整えておくと負担を抑えられます。
視覚以外の手がかりに頼る人へ
銀行アプリでは、色やアイコンだけでなく、金額、項目名、確認文を読んで判断することが重要です。色の違いを見分けにくい人は、支出の増減を色だけで判断せず、具体的な数字や履歴の内容を確認する使い方が安全です。音声読み上げを使う人は、残高や取引内容が自分の環境で自然な順番に読み上げられるかを、実際の端末で確かめる必要があります。
私は、金融情報を扱うアプリでは、見た目の分かりやすさよりも「何を確認してから次へ進むか」が明確であることを重視します。視覚、聴覚、手の動きのどれかに制約がある場合でも、画面上の文言を一つずつ追えるなら、確認の手順を自分のペースに合わせやすくなります。
外出先で使うときの現実的な場面
例えば、休日に買い物へ出かけ、会計前に大きな支出をしても大丈夫か確認したい場面を考えてみます。残高確認だけなら短時間で済みますが、店内の照明が反射する、周囲が騒がしい、片手が荷物でふさがっていると、普段より操作しにくくなります。私は、店頭で慌てて振込まで行うより、残高だけ確認して、必要な手続きは安全な場所に移ってから行うほうがよいと思います。
通勤中や病院の待合室で使う場合も、画面を他人に見られない配慮が必要です。視認性を上げるために画面を明るくすると、周囲から内容が見えやすくなることがあります。金融アプリは、使えるかどうかだけでなく、落ち着いて確認できる環境を選べるかが大切です。
家計を一人で管理しない人の使い方
家族の生活費を管理している人には、入出金履歴と支出傾向の組み合わせが役立ちます。月末に残高を見るだけでなく、支出分析を見ながら「固定費が増えたのか」「一時的な買い物なのか」を話し合うと、家計の確認が感覚論だけになりにくいです。
ただし、口座情報を家族や支援者と共有するときは、ログイン情報をそのまま渡すのではなく、本人が内容を理解したうえで安全な方法を選ぶべきです。見やすさのために他人へ任せる場合でも、誰が何を確認するのかを決めておくと、誤解やプライバシー上の問題を避けやすくなります。高齢の家族が使う場合は、最初に残高確認だけを一緒に練習し、振込は別の手順として慎重に扱うのが現実的です。
使い続けるうえで残る負担
便利な機能が一つのアプリに集まるほど、初めて使う人には選択肢が多く見えることがあります。残高確認だけをしたい人にとって、AI分析や他行口座の連携は必須ではありません。私は、最初からすべてを設定するのではなく、まず大垣共立銀行の口座確認と入出金履歴に慣れ、その後に必要なら連携を追加する順番をおすすめします。
また、金融アプリは端末変更や認証方法の見直しが発生すると、普段使わない人ほど戸惑いやすいものです。操作を覚えるときは、画面の位置だけでなく「残高を確認する」「履歴を読む」「振込内容を確認する」という目的ごとの流れを覚えておくほうが、表示が変わったときにも対応しやすいです。
他行口座の管理を重視する人にも、連携先が増えるほど確認対象が増えるという負担があります。全口座を常に表示すると情報量が多くなり、かえって重要な変化を見落とすことがあります。私は、普段使う口座を中心に確認し、必要な口座だけを追加するほうが、読みやすさと管理のしやすさのバランスを取りやすいと感じます。
一般的な銀行アプリや家計簿アプリとの違い
大垣共立銀行の口座を主に使う人なら、銀行公式アプリとして残高、入出金、振込をまとめて扱える点に安心感があります。紙の通帳を確認する習慣からスマートフォンへ移りたい人には、家計簿アプリだけを導入するより、まず銀行口座そのものを確認できるこのアプリのほうが目的に合いやすいです。
一方、複数の金融機関を横断して細かな予算管理や記録をしたい人は、家計簿専用アプリのほうが向く場合があります。このアプリは、銀行口座の確認を中心に、AI分析とMoneytree連携を加える使い方が自然です。支出を手入力して細かく分類したい人、現金や電子マネーまで一つのルールで管理したい人には、別の家計管理手段を組み合わせるほうが満足しやすいでしょう。
料金、対応環境、利用を始める前の判断
料金は無料で、金融カテゴリのアプリとして提供されています。対象年齢は三歳以上で、開発元は大垣共立銀行です。利用を検討するときは、無料であることだけで決めず、自分が大垣共立銀行の口座を日常的に使うか、他行口座もまとめて見たいかを基準にするのがよいと思います。
公開時期は二千十九年七月七日で、現在のバージョンは三点ゼロ点三点六、必要なOSは十以上です。古い端末を使っている人は、インストール前にOSの条件を確認しておく必要があります。スマートフォンの操作に不慣れな家族へ勧める場合も、端末が対応しているか、文字表示や読み上げ設定を無理なく使えるかを先に見ておくと、導入後のつまずきを減らせます。
利用者の評価から見る立ち位置
ストアでは平均四点一の評価で、評価数は約二千八百件、レビュー数は約二百四十九件です。インストール数は十万以上に達しています。私は、この数字を「誰にでも完璧」という意味ではなく、一定数の利用者が日常の銀行確認に使っている目安として受け止めます。
評価を見るときは、残高確認をしたい人と、振込や口座連携まで使いたい人では満足度の基準が違うことに注意したいです。自分が必要とする範囲を先に決めてから、実際の画面で読みやすさや操作のしやすさを確かめるほうが、平均評価だけで判断するより納得できます。
私ならこう使い始める
私なら、最初の数日は残高と入出金履歴だけに絞ります。給与や引き落としのタイミングで履歴がどう見えるかを確認し、金額と取引内容を落ち着いて読めることを確かめます。その後、支出傾向の分析を見て、自分の感覚と実際の支出がどの程度違うかを振り返ります。
複数の銀行を使っているなら、Moneytree連携はその次に試します。連携後に口座が増えて見づらくなった場合は、全体を眺める日と、メイン口座だけを確認する日を分けるとよいでしょう。振込は、画面の操作を覚える目的で急いで行うのではなく、宛先と金額を確認できる時間と場所を確保して使うべきです。
どんな人にすすめやすいか
このアプリは、大垣共立銀行をメインバンクとして使い、通帳を持ち歩かずに残高や履歴を確認したい人にすすめやすいです。支出の傾向を自分で細かく記録するのは難しいけれど、お金の流れを大まかに見直したい人にも合います。さらに、複数の銀行口座を持ち、残高確認のためにアプリを行き来する負担を減らしたい人には、Moneytree連携が実用的です。
反対に、大垣共立銀行の口座をほとんど使わない人、現金や複数の決済手段まで含めて細かな家計簿を作りたい人、銀行ごとの手続きを完全に一つへ統合したい人には、別のアプリや従来の方法のほうが合う可能性があります。視力や手の動きに不安がある人も、対応を期待だけで決めず、端末の文字拡大や読み上げを含めて自分の環境で確認してから選ぶのが安全です。
使う人のペースを尊重できる銀行アプリか
私の結論は、OKBアプリは「銀行口座を確認する」という基本目的が明確で、そこに支出分析と他行口座の管理を無理なく足せるアプリです。特に、紙の通帳からスマートフォンへ移りたい人や、家計の全体像を定期的に見たい人には、試す価値があります。
ただ、使いやすさは機能の多さだけで決まりません。文字を読める大きさにできるか、片手で無理なく扱えるか、周囲を気にせず使えるか、家族と安全に確認できるかという条件も重要です。私は、最初から全機能を使いこなそうとせず、残高確認から始めて、自分に必要な機能だけを追加する使い方をすすめます。
お金の確認を自分のペースで続けたい人には、無料で始められる実用的な選択肢です。反対に、細かな家計簿や完全な横断管理を最優先するなら、専用サービスとの併用を考えるべきです。銀行公式アプリとしての安心感と、利用者ごとに残る操作上の負担を両方見たうえで、自分の生活に必要かどうかを判断するのがよいでしょう。
長所
- 指紋・顔認証に対応し、ログイン操作を手早く行える
- 振込や振替などの銀行手続きをスマホで完結できる
- 入出金明細を期間指定で確認でき、家計管理に役立つ
- 店舗やATMの検索機能があり、近くの拠点を探しやすい
- プッシュ通知で口座の入出金を把握しやすい
短所
- 大垣共立銀行の口座利用者向けで、誰でも使えるアプリではない
- 一部の手続きではワンタイムパスワード登録が必要になる
- 端末変更時に再設定や本人確認の手間がかかる場合がある
- 通信環境が悪い場所では残高や明細を確認できない
- 利用できる機能や受付時間が手続きごとに異なる場合がある
よくある質問
OKBアプリ-大垣共立銀行とは、どのようなアプリですか?
OKBアプリは、大垣共立銀行の口座をスマートフォンから管理するための公式アプリです。普通預金などの残高や入出金明細を確認できるほか、振込、各種手続き、店舗・ATM検索などに対応しています。紙の通帳を持ち歩かず、外出先でも口座情報を確認したい人に便利なサービスです。利用できる機能は口座の種類や登録状況によって異なるため、初回設定時に案内を確認してください。
利用を始めるために必要なものや条件はありますか?
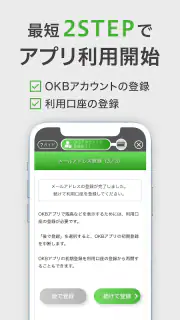
利用には、対応する大垣共立銀行の口座、本人確認に必要な情報、SMSを受信できる携帯電話番号などが必要になる場合があります。登録時には、キャッシュカードや通帳に記載された情報、暗証に関する入力を求められることもあります。対応OSや利用条件は変更される可能性があるため、ダウンロード前に公式ストアの説明と大垣共立銀行の公式案内を確認することをおすすめします。
残高や入出金明細は、どのくらい正確に確認できますか?
アプリでは銀行側に登録されている口座情報をもとに、残高や入出金明細を確認できます。ただし、通信状況やメンテナンス、取引処理のタイミングによって、表示まで時間がかかる場合があります。また、アプリに表示される情報が紙の通帳と同じ形式になるとは限りません。重要な取引や最新状況を確認する際は、更新操作を行い、必要に応じて銀行へ問い合わせてください。
アプリから振込や各種手続きを行うことはできますか?
対応している口座やサービスを登録していれば、アプリから振込などの銀行手続きを行える場合があります。ただし、手続きによっては別途インターネットバンキングの契約、ワンタイムパスワード、追加認証などが必要です。すべての取引がアプリだけで完了するわけではなく、利用時間、手数料、限度額も手続きごとに異なります。実行前に内容を必ず確認してください。
スマートフォンを紛失した場合や、安全に使うための注意点はありますか?
スマートフォンを紛失した場合は、第三者に口座情報を見られたり、不正利用されたりする可能性があるため、速やかに大垣共立銀行へ連絡し、アプリや関連サービスの利用停止について相談してください。端末には画面ロックや生体認証を設定し、暗証番号や認証コードを他人に教えないことが大切です。不審なメールやリンクからログインせず、公式アプリと公式サイトだけを利用してください。