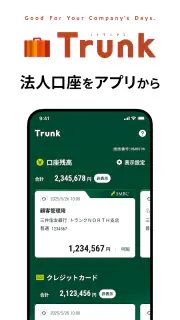
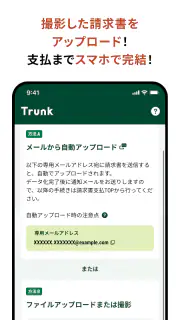
SMBC BUSINESSアプリ
AndroidのみFree· ユーザー評価
法人向けの銀行アプリを選ぶとき、私は機能の多さよりも、外出先で必要な手続きを迷わず進められるかを重視します。SMBC BUSINESSアプリは、株式会社三井住友銀行が提供する、Trunkを利用する法人専用の公式アプリです。個人向けの銀行アプリとは目的が違い、会社の口座をスマートフォンから扱いたい人に焦点を絞っています。
私が実際に使う立場で見ると、このアプリの魅力は、法人の口座開設をスマートフォン中心で進められることと、他行宛ての振込を比較的わかりやすい条件で扱える点です。一方で、誰でも自由に使える銀行アプリではありません。Trunkを利用する法人向けという前提があるため、個人の資産管理や複数銀行の一括管理を目的にする人には、最初から方向性が合わないでしょう。
外出先の通信環境で変わる使いやすさ
このアプリを評価するとき、私はまず通信が安定している場面と、そうでない場面を分けて考えました。口座開設や銀行関連の手続きは、入力内容の送信や本人確認など、通信を使う操作が中心になります。自宅やオフィスの安定した回線なら落ち着いて進めやすい一方、移動中や建物の奥では、画面の読み込みや送信のタイミングに注意したいところです。
特に法人の口座開設は、個人の簡単な会員登録とは違い、会社に関する情報を確認しながら入力する作業になります。私はこの種の手続きを急いでいると、通信が一時的に不安定になっただけでも「送信できたのか」「もう一度押してよいのか」と迷いがちです。そのため、電波が不安定な場所で無理に進めず、入力内容を確認できる時間と場所を確保してから操作するのが安全です。
店舗や窓口へ行く代わりにスマートフォンで申し込める点は、忙しい事業者にとって大きな意味があります。移動時間を減らせるだけでなく、営業時間に合わせて外出する必要も抑えられます。ただし、便利さは通信状態に左右されます。地下、混雑した駅、移動中の車内などでは、手続きを始めるより、落ち着いて操作できる場所まで待つほうが結果的に早いと感じます。
振込を使う場面でも、通信への依存は意識しておきたい部分です。たとえば、取引先への支払いを外出先で済ませたいとき、アプリを開いて金額や振込先を確認し、最後の操作まで進めることになります。ここで回線が途切れると、処理状況を確認するまで不安が残ります。私は重要な支払いほど、締切直前ではなく、時間に余裕を持って操作する使い方を勧めます。
一方、スマートフォンの画面で必要な情報を確認できるため、紙の書類やパソコンを持ち歩く場面は減らせます。小規模事業者や、外回りが多い担当者にとっては、銀行業務をオフィスに戻るまで保留にしなくてよいことが実用的です。通信環境が整った場所で使うという前提を受け入れられるなら、移動の多い働き方と相性がよいアプリです。
スマートフォンで口座開設を進めるときの現実的な流れ
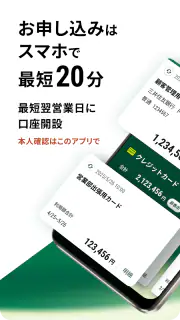
口座開設をスマートフォンで申し込めることは、このアプリの中心的な価値です。最短20分で申し込める案内がありますが、私はこの時間をすべての人に当てはまる完了時間とは考えません。会社の情報を手元にそろえているか、入力に迷わないか、通信が安定しているかで体感は変わります。
申し込み前には、会社情報を確認できる資料や、入力を担当する人が必要な情報を準備しておくと、画面と書類を行き来する時間を減らせます。途中で別のアプリや書類を探し始めると、入力の中断だけでなく、通信状態やセッションの扱いを気にする場面も増えます。私は、必要なものを机の上に並べてから始める方法が最も現実的だと思います。
スマートフォンだけで進められることは、パソコン操作に慣れていない事業者にも利点があります。普段使っている端末で入力できるため、専用の環境を新しく用意する負担が小さくなります。ただし、画面が小さいことで会社名や口座情報の見間違いが起きやすい人は、入力後の確認に十分な時間を取るべきです。速さより正確さを優先したい場面です。
モバイル利用で助かる場面と、避けたい場面
私がこのアプリを法人利用で便利だと感じるのは、銀行業務のためだけにパソコンへ戻る必要がない場面です。たとえば、外出中に取引先から支払い確認を受け、会社口座から他行へ振り込む必要が出たとします。スマートフォンを使える環境なら、その場で内容を確認して手続きを進める判断ができます。経理担当者が一人で動く小さな会社ほど、この柔軟さは助けになります。
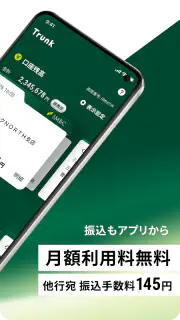
他行宛ての振込手数料が145円で、月額利用料が無料と案内されている点も、日常的な支払いを考えると確認しておきたい特徴です。ただし、手数料だけで銀行を決めるのではなく、自社の振込頻度、利用条件、担当者の運用方法まで見て判断するのがよいでしょう。安さが魅力でも、必要な手続きが自社の業務に合わなければ、実際の負担は減りません。
逆に、歩きながら、騒がしい場所で、あるいは周囲から画面を見られやすい場所で重要な操作をするのは避けたいです。金融アプリでは、金額や振込先の確認を急ぐほど入力ミスのリスクが高まります。私は、移動中に通知や予定を確認し、操作そのものは安全な場所で行うという使い分けが向いていると思います。
スマートフォンを複数人で共有している会社では、誰が操作する端末なのかを明確にすることも大切です。法人の銀行業務は、単にアプリをインストールすれば終わるものではありません。担当者、確認者、支払いの承認手順を社内で決めておくと、外出先から操作できる便利さが、管理の曖昧さに変わりにくくなります。
通信が途切れたときに慌てないための考え方
銀行アプリで最も困るのは、操作中に通信が不安定になったときです。特に振込の確定操作の直後は、画面が止まったからといって、すぐに同じ操作を繰り返すのは避けたいところです。二重処理を心配する必要があるため、まず画面の表示や取引履歴など、確認できる情報を落ち着いて見直すという順番が重要になります。
私は、振込を行う前に振込先、金額、支払日をメモや社内の管理画面で確認し、アプリ内での最終確認を単なる流れ作業にしないようにします。通信障害そのものを防ぐ方法ではありませんが、再確認すべき項目が決まっていれば、画面が戻った後の判断が早くなります。これは、少人数で経理を担当する会社ほど役立つ手順です。
口座開設の途中で通信が切れた場合も、焦って最初からやり直すより、画面の状態を確認してから進めるほうがよいでしょう。入力した内容が保持されているか、再開できる状態かを見ながら操作します。私は、重要な申し込みを電池残量の少ない端末や、通信が頻繁に切り替わる場所で始めないことも、実用的な対策だと考えます。
アプリの現在のバージョンは1.5.0で、利用には10以上のOSが必要です。古い端末を業務用に使っている場合は、インストール前にOS条件を確認しておく必要があります。端末を更新できない会社では、アプリを使いたい担当者だけが困る可能性があります。スマートフォンを会社の業務基盤として使うなら、端末の更新計画も一緒に考えたいところです。
トラブル時の回復を考えると、アプリだけに業務の記録を任せない運用も有効です。振込依頼の内容、取引先、金額、担当者を社内の別の管理方法にも残しておけば、通信が戻るまで確認作業を止めずに済みます。これはアプリの機能を増やす話ではなく、法人の支払いを安全に回すための現実的な使い方です。
データ通信と端末を意識した使い方
銀行アプリを頻繁に使うからといって、常に大きな通信量が必要になるとは限りません。しかし、口座開設のように画面を何度も移動する手続きでは、通信量よりも接続の安定性が重要になります。私は、月末や支払日の直前に初めて操作するのではなく、余裕のある日に画面構成や入力項目を確認しておくことを勧めます。
通信量を気にする人は、口座開設や重要な確認をWi-Fi環境で行う方法があります。ただし、公共のWi-Fiでは、周囲から画面を見られないか、接続先が信頼できるかにも注意が必要です。通信費を抑えることだけを優先して、法人情報や振込内容を扱う場所の安全性を下げてしまうのは本末転倒です。
スマートフォンの容量や通知設定も、業務用端末では見落としやすい部分です。アプリを入れるだけでなく、端末の空き容量を確保し、OS更新を後回しにしないことが、安定した利用につながります。私は個人用と法人用のアプリや通知が混ざる端末では、操作前に対象アプリを確認する習慣を作るべきだと思います。
無料で利用できる点は導入のハードルを下げますが、無料だから管理が不要になるわけではありません。誰の端末に入れるのか、退職や担当変更の際にどう扱うのか、社内でどの情報を記録するのかを決めておく必要があります。月額利用料がかからないことと、法人の運用コストがゼロであることは別です。
一般的な銀行アプリやネットバンキングとの違い
一般的な個人向け銀行アプリは、残高確認、個人の振込、カードや資産の管理など、生活全体の金融機能をまとめる方向に進んでいます。それに対して、このアプリはTrunkを利用する法人専用です。私はこの対象の絞り込みを、弱点ではなく、合う人にはわかりやすい設計思想だと見ています。
会社の口座開設と法人の振込をスマートフォンで扱いたい人なら、個人向けアプリを無理に業務利用するより、目的に合った選択になりやすいでしょう。反対に、複数の銀行口座を横断して見たい人、個人の家計と会社の資金を一つの画面で管理したい人、法人向けの会計連携や詳細な権限管理を中心に探している人には、別のネットバンキングや会計サービスのほうが合う可能性があります。
また、ブラウザで使う法人向けネットバンキングと比べると、スマートフォンからの手軽さが判断材料になります。外出が多い会社にはアプリが向きますが、長い明細を確認したり、複数の資料を並べて照合したりする作業では、パソコンの大きな画面が便利です。私は、アプリをパソコンの完全な代替と考えず、日常の確認や外出先の手続きを担う道具として使うのがよいと思います。
評価は平均3.5で、評価数は36件、レビュー数は13件です。これらの数字だけで使い勝手を決めることはできませんが、私は評価を見るとき、法人向けで対象者が限られるアプリである点も考慮します。個人向けアプリと同じ基準で人気を比べるより、自社が対象条件に当てはまり、必要な手続きを無理なく進められるかを優先したいです。
このアプリを選ぶ前に確認したい利用者像
向いているのは、Trunkを利用する法人で、口座開設や銀行手続きをスマートフォン中心に進めたい事業者です。特に、代表者や経理担当者が外出することが多く、窓口やオフィスのパソコンに戻る時間を減らしたい会社には、導入を検討する価値があります。スマートフォンでの入力に抵抗がなく、通信環境を選んで操作できる人なら、無料で始めやすい点も魅力です。
一方、個人の銀行口座を管理したい人、Trunkを利用していない法人、スマートフォンよりパソコンで書類を見比べながら作業したい人には、優先度が下がります。法人の承認フローが複雑で、複数担当者の権限や会計処理を細かく管理したい会社も、導入前に自社の業務手順と照らし合わせるべきです。アプリが簡単に使えることと、会社全体の金融業務を一つで完結できることは同じではありません。
年齢制限は3歳以上と表示されていますが、実際の対象は法人の銀行業務です。私はこの表示を見て、子ども向けアプリのように誰でも使えるという意味に受け取らないことが重要だと感じます。利用対象と業務上の責任を確認し、会社の担当者が適切に扱う前提で選ぶべきアプリです。
インストール数は一万件以上で、価格は無料です。導入のしやすさはありますが、会社の口座開設や振込に関わるため、まず対象法人であるかを確認し、そのうえで業務に必要な担当者へ案内する流れが自然です。単に無料アプリだから全社員の端末へ入れるのではなく、利用目的を限定したほうが管理しやすくなります。
通信を前提にした私の結論
私の結論は、SMBC BUSINESSアプリは、Trunkを利用する法人がスマートフォンで銀行業務を進めるための、目的のはっきりした選択肢です。口座開設をスマホから申し込めること、外出先で法人の振込を扱いやすいこと、月額利用料が無料であることは、特に小規模事業者にとって現実的なメリットです。
ただし、使いやすさは通信環境と運用方法に大きく左右されます。私は、重要な操作を電波の弱い場所で行わない、振込直後に同じ操作を繰り返さない、必要な情報を先に準備する、担当者と社内確認の流れを決めるという四つを意識して使います。これだけでも、モバイル銀行業務で起こりやすい迷いをかなり減らせます。
個人向けの総合金融アプリや、パソコン中心の高度な法人ネットバンキングを探している人には、別のサービスが適しています。しかし、対象条件が合い、会社の基本的な銀行手続きを外出先でも進めたいなら、私は候補に入れてよいと思います。現在のバージョンは1.5.0、対応OSは10以上なので、導入前に使う端末の環境を確認し、安定した通信が確保できる場所で試すのがおすすめです。
銀行アプリは、機能一覧だけでなく、必要な瞬間に接続でき、失敗したときに落ち着いて確認できるかが大切です。このアプリはその点で、法人のモバイル利用に焦点を合わせています。対象となる会社にとっては、窓口やパソコンに縛られない働き方を後押しする一方、通信と社内管理を軽く考えると便利さを活かしきれません。私は、外出先の補助ではなく、準備と確認を組み合わせた法人向けの実務ツールとして使うなら、納得しやすいアプリだと感じました。
長所
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行取引を外出先から操作できる
- 生体認証対応でログインの手間を減らせる
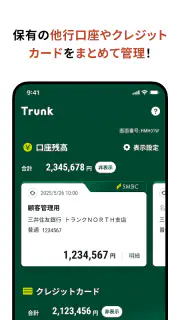
- 複数の口座をまとめて管理しやすい
- 重要なお知らせをアプリで確認できる
短所
- 利用にはSMBCの法人向けサービス契約が必要
- 初回登録や端末変更時の設定がやや複雑
- メンテナンス中は一部機能を利用できない
- 端末の紛失時は速やかな利用停止手続きが必要
- 個人向けアプリより対応機能が限定される場合がある
よくある質問
SMBC BUSINESSアプリとは、どのようなアプリですか?
SMBC BUSINESSアプリは、法人・個人事業主向けに、三井住友銀行のビジネス口座をスマートフォンから管理するためのアプリです。残高や入出金明細の確認、振込など、日常的な銀行手続きを外出先でも行える点が便利です。ただし、利用できる機能や対象口座は契約しているサービスによって異なるため、導入前に公式案内を確認してください。
SMBC BUSINESSアプリの利用を始めるには、何が必要ですか?
利用開始には、対象となる三井住友銀行の法人・事業用口座や、関連するインターネットバンキングサービスの契約が必要になる場合があります。初回登録では、ログイン情報、本人確認、認証用の携帯電話番号などを求められることがあります。会社の管理者権限や利用者権限によって操作範囲も変わるため、登録前に必要書類と契約条件を確認しておくと安心です。
SMBC BUSINESSアプリで振込や入出金明細の確認はできますか?
アプリでは、残高照会や入出金明細の確認に加えて、契約しているサービスによって振込などの取引を行える場合があります。実際に表示されるメニューや承認フローは、口座の種類、利用者権限、法人向けサービスの契約内容によって異なります。振込限度額、手数料、承認者の設定なども事前に確認し、重要な取引では送金先を慎重に確認してください。
SMBC BUSINESSアプリのセキュリティ対策は安全ですか?
アプリでは、ログイン認証や端末認証などを利用して、不正アクセスを防ぐ仕組みが用意されています。ただし、スマートフォンを紛失した場合や、偽のメール・SMSから不正なサイトへ誘導されるケースには注意が必要です。OSとアプリを常に最新状態に保ち、他人にログイン情報や認証コードを教えないこと、公式ストアからのみインストールすることが大切です。
SMBC BUSINESSアプリが使えないときは、どうすればよいですか?
ログインできない、画面が正常に表示されない、認証が進まないといった場合は、まず通信環境、端末の日時設定、アプリとOSの更新状況を確認してください。メンテナンスやサービス障害によって一時的に利用できないこともあります。改善しない場合は、アプリ内の案内や三井住友銀行の公式サポートを確認し、契約者情報やエラー内容を準備して問い合わせるとスムーズです。