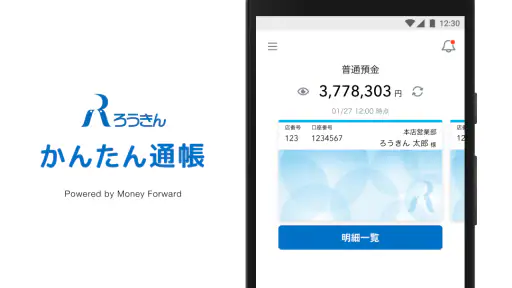
ろうきん かんたん通帳
AndroidのみFree· ユーザー評価
家計を一緒に管理している家庭では、「通帳をどこに置いたか」よりも、必要なときに口座の動きを確認できるかどうかが大切になります。私がろうきん かんたん通帳を使って感じたのは、紙の通帳を持ち歩く習慣を、無理なく明細確認へ置き換えたい人に向いた金融アプリだということです。主役は送金や資産運用ではなく、残高や入出金の履歴を見返すこと。機能を広げすぎていないぶん、目的が合う人には分かりやすい選択肢です。
このアプリは労働金庫連合会が提供する無料のファイナンスアプリで、対象年齢は3歳以上です。公開後の現行版は1.26.1で、利用にはOS 10以上の環境が必要になります。ストアでは平均4.3の評価があり、評価数は約4.3K、インストール数は10万以上です。数字だけで使いやすさを決めることはできませんが、ろうきんの口座明細をスマートフォンで確認したい人に、継続して選ばれているアプリだと受け取りました。
家族で使うときに見えてくる、このアプリの役割
共有の家計で便利なのは「確認する人」を増やすことではない
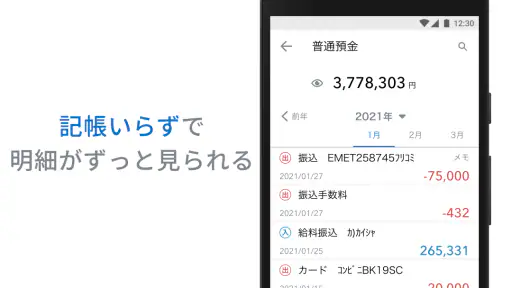
たとえば、毎月の生活費を一つのろうきん口座から支払っている家庭を考えてみます。家賃や公共料金の引き落とし後に残高を確認したいとき、紙の通帳なら保管場所まで取りに行き、記帳できる時間や場所も気にしなければなりません。私はこの場面で、アプリを開いて最近の明細を確認できることに価値を感じました。買い物の直後に家計簿へ転記するというより、引き落としが済んだか、予定外の動きがないかを短時間で確かめる使い方が合っています。
ただし、スマートフォンを家族で共有するからといって、誰でも同じように見られる前提で使うものではありません。口座の明細には、給与や生活費だけでなく、個人の支出や入金が含まれることがあります。家計を一緒に見たい場合でも、端末を渡しっぱなしにするのではなく、確認する場面と範囲を家庭内で決めておくのが安全です。共有端末で便利になるのは情報の確認手順であって、口座情報の境界が自動で整理されるわけではありません。
私なら、家族全員が自由に操作する端末より、家計担当者が普段使うスマートフォンに登録します。パートナーと残高を確認するときは、その人が画面を見せる形にし、端末のロック解除方法やアプリを開いたままにする習慣は共有しません。この運用なら、紙の通帳を回し読みするより確認は早くなりながら、口座の管理者を曖昧にしにくくなります。
初期登録は、家族に見せる前に一人で済ませたい
ストアの案内では、初期登録をしておくことで明細を確認できる仕組みが示されています。ここで大切なのは、登録を「家族で一緒に行う作業」と考えないことです。口座に関わる情報を入力したり、本人確認に関係する画面を扱ったりする可能性があるため、私は落ち着いて一人で設定することを勧めます。登録後に、どの画面で明細を見られるか、表示内容が自分の口座と一致しているかを確認してから、家計での使い方を決めると混乱が少なくなります。
端末を買い替える予定がある人は、登録前に古い端末をすぐ初期化しないほうがよいでしょう。新しい端末で再び使う手順が必要になる場合に備え、アプリ内で案内される移行や再登録の説明を確認してから整理するのが現実的です。私は金融アプリ全般で、端末変更を「あとで考える問題」にしないようにしています。特に家計の確認をこのアプリに頼るなら、買い替えの当日に残高を見られなくなる事態を避ける準備が重要です。
また、家族の複数口座を一つの画面でまとめたい人には、期待とのずれが出るかもしれません。このアプリを選ぶ理由は、ろうきんの明細を確認することにあります。銀行や証券、電子マネーまで横断して家計を一覧化したい場合は、別の家計簿サービスのほうが向いている可能性があります。一方で、外部サービスへの連携を増やしたくない人にとっては、対象を絞った確認方法が安心材料になります。
明細を「記録」ではなく家族の会話の起点にする
このアプリの明細は、家計簿のように支出を自動分類してくれるものとして使うより、口座で実際に起きた動きを確認する基準として使うと分かりやすいです。私は家計簿アプリの予算画面と、銀行口座の明細画面を同じものとして扱わないようにしています。前者は計画を管理する道具、後者は入出金の事実を確認する道具です。この役割分担を決めると、「家計簿の合計と口座残高が合わない」というときにも、どこを見直すべきか判断しやすくなります。
具体的には、給料日後、カードや公共料金の引き落とし後、家族の大きな買い物の後など、確認する日をあらかじめ決めておくと便利です。毎日何度も開く必要はありません。必要なタイミングだけ明細を確認し、家計簿や共有メモに必要な内容を転記するほうが、通知や画面を追い続けるより負担が少ないと私は感じました。
もう一つの使い方は、家族間の「聞いた、聞いていない」を減らすことです。引き落としの予定を口頭だけで伝えると、忙しい時期には認識がずれます。アプリの明細を見ながら、いつ何が処理されたかを確認すれば、責める会話ではなく事実を確認する会話に変えられます。ただし、明細に見慣れない項目があったとき、すぐに家族の誰かを疑うのは避けたいところです。引き落とし名義が実際のサービス名と異なることもあるため、まず日付と金額を照らし合わせ、領収書や契約内容を確認する順番が大切です。
長く保存される明細をどう活用するか
このサービスでは、利用開始後の明細情報を継続して保存できる点が特徴です。私はこの点を、単なる「過去を見返せる機能」ではなく、家計の振り返りに使える土台だと考えています。たとえば、季節ごとに増える支出、毎年同じ時期に発生する費用、残高が減りやすい月を確認する際、紙の通帳を何冊も探すより手間を抑えられます。
ただし、保存されるからといって、明細だけで家計の意味まで説明できるわけではありません。私は大きな入出金について、家計簿や領収書に簡単なメモを残すようにしています。後から見たときに、引っ越し費用なのか、保険料なのか、家電の購入なのかが分かれば、明細が長期的な判断材料になります。逆に、何も補足しないまま保存期間だけが長くなると、情報は増えても理解は深まりません。
家族で運用するなら、月末にすべての明細を確認するより、「今月の大きな動きだけ見る」というルールが実用的です。細部まで毎回共有しようとすると、管理が続かなくなります。ろうきん かんたん通帳は、明細をいつでも確認できる状態を作るアプリなので、どこまで確認するかは家庭側で決める必要があります。
年齢表示と信頼の線引き
対象年齢は3歳以上と表示されていますが、これは幼い子どもに口座管理を任せるための機能を意味しません。金融情報を扱う以上、実際の利用者は口座の持ち主や、家庭内で責任を持って管理する大人が中心になるべきです。子どもに家計を教える目的で画面を見せる場合も、残高や取引内容をすべて自由に操作させるのではなく、必要な範囲だけ説明するほうがよいでしょう。
私は、子どもに「お金の流れ」を教えるなら、個別の口座明細を見せるより、引き落としの仕組みや予算の考え方を説明する場面で一部を使います。家族の信頼を育てるために明細を共有することと、個人のプライバシーを守ることは両立できます。年齢表示だけを理由に、家族全員が同じ情報へアクセスできると考えないことが大切です。
高齢の家族が紙の通帳に慣れている場合は、いきなり完全移行を迫らないほうがよいと思います。画面の文字や操作に不安がある人には、まず管理者が明細を確認し、必要な部分を一緒に説明する方法が現実的です。アプリが無料であることは導入の障壁を下げますが、使い続けられるかどうかは本人の慣れと家庭のサポートで決まります。
紙の通帳、家計簿アプリ、銀行アプリとの違い
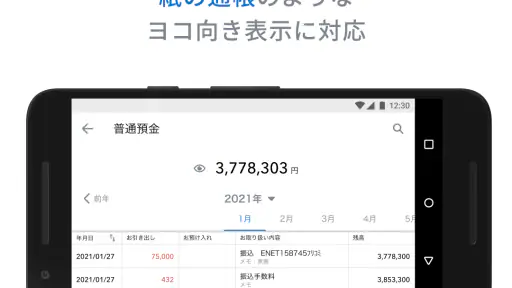
紙の通帳の良さは、物理的に残ることと、家族で同じ冊子を見られることです。記帳した期間を眺めながら全体を把握したい人には、紙のほうが直感的な場合もあります。一方で、保管場所が必要で、記帳のために店舗やATMへ行く手間が生じます。ろうきん かんたん通帳は、その確認作業をスマートフォン中心に移したい人に向きますが、紙を完全に不要にするかどうかは家庭の好みで決めるのがよいでしょう。
一般的な家計簿アプリと比べると、こちらは支出を細かく分類して予算管理するための道具ではありません。その代わり、口座の明細を確認する目的が明確です。複数の金融機関をまとめたい人、現金支出も含めて家計を分析したい人、グラフやカテゴリー別の予算を重視する人は、家計簿アプリを別に使うほうが満足しやすいでしょう。
銀行の総合アプリと比べた場合も、できることの広さより、明細確認への集中が判断材料になります。振込や各種手続きを一つのアプリで済ませたい人には、より多機能な公式アプリが適することがあります。反対に、口座の動きを見たいだけで、複雑なメニューを避けたい人には、専用の通帳型アプリのほうが迷いにくいです。私は「何でもできること」より、「毎月必ず使う操作がすぐ見つかること」を優先する人に勧めます。
使い始める前に決めておきたい家庭内ルール
導入後のトラブルを減らすため、私は次のようなルールを最初に決めます。
- 登録する端末を誰のものにするかを決める
- 家族に見せる明細の範囲を話し合う
- 確認する日を月に数回だけ設定する
- 大きな入出金には家計簿やメモで補足する
- 端末の買い替えや紛失時に、まず何を確認するか整理する
この中でも、端末の紛失や共有端末の扱いは後回しにしないほうがよい部分です。アプリが便利になるほど、端末そのものの管理が重要になります。画面を開いたまま放置しない、家族以外に端末を貸すときは金融アプリを表示しない、使わなくなった端末をそのままにしない、といった基本的な行動が安心につながります。
また、明細の保存を過信しないことも大切です。長く見返せることと、家計の記録をすべて任せられることは別です。税金や各種申請に使う領収書、契約書、給与明細などは、必要に応じて別に保管します。アプリの明細は口座の動きを確認する中心にはなりますが、家庭にあるすべての証憑を置き換えるものではありません。
私が感じた導入後の変化と、向かない人
使い始めて最も変わったのは、残高確認を先送りしにくくなったことです。紙の通帳では「次に外出したときでいい」と考えがちでしたが、スマートフォンで確認できると、引き落とし後にその場で見られます。家計の状況を大まかに把握したいときに、確認のための移動や記帳を挟まなくてよい点は、忙しい家庭ほど実感しやすいでしょう。
一方で、明細を細かく分析したい人には物足りなさがあります。買い物の内容を自動で分類したり、家族ごとの支出を整理したりする目的なら、専用の家計管理ツールを併用したほうがよいです。ろうきん以外の口座を中心に生活している人も、このアプリを家計の中心に据える理由は弱くなります。対象の口座を日常的に使っているかどうかが、満足度を大きく左右します。
さらに、紙の記録を手元に残したい人、スマートフォンの操作に強い抵抗がある人、家族全員が同時に同じ口座を操作したい人には、導入前に慎重な相談が必要です。無料で始められることは魅力ですが、無料だからとりあえず入れるのではなく、誰が何を確認するためのアプリかを決めてから使うほうが、家庭内の不安を増やしません。
ろうきんの口座を家計の中心に置く人への結論
私の結論は、ろうきんの口座明細を、紙の通帳より手軽に確認したい人には勧められるアプリです。初期登録を済ませれば、利用開始後の明細を継続して見返せるため、毎月の引き落とし確認や家計の振り返りに使いやすいと感じました。特に、家庭内で「残高を確認する担当者」を決め、必要なときだけ画面を共有する運用と相性がよいです。
反対に、家族全員の口座を一つにまとめたい人、予算やカテゴリーを詳しく管理したい人、振込など幅広い金融手続きを一つのアプリで完結させたい人には、別の選択肢を検討したほうがよいでしょう。このアプリの価値は、機能の多さではなく、ろうきんの明細確認を日常の短い習慣に変えられるところにあります。
私は、家庭の金融情報を無条件に共有する道具としてではなく、口座の動きを確認する窓口として使うのが最も健全だと思います。端末、登録者、共有範囲を先に決めておけば、紙の通帳を探す時間を減らしながら、家族のプライバシーも守れます。ろうきんを普段から利用していて、記帳の手間を減らしたいなら、まず自分の端末で試し、明細確認が生活に合うかを確かめる価値があります。
長所
- 入出金明細をスマートフォンですぐ確認できる
- 残高や過去の取引を見やすく管理できる
- 紙の通帳を持ち歩く必要がない
- 通知機能で入出金を把握しやすい
- ろうきん口座の管理に特化していて分かりやすい
短所
- 利用できるのは対応するろうきんの口座に限られる
- 初回登録時に口座情報や本人確認が必要になる
- スマートフォンの機種変更時に再設定が必要な場合がある
- メンテナンス中は明細を確認できないことがある
- 複数の金融機関をまとめて管理する用途には向かない
よくある質問
ろうきん かんたん通帳とは、どのようなアプリですか?
ろうきん かんたん通帳は、労働金庫の口座残高や入出金明細をスマートフォンで確認しやすくするための通帳管理アプリです。紙の通帳を持ち歩かなくても、登録した口座の状況を手軽に確認できます。対応する労働金庫や利用できる機能、登録条件は地域やサービスによって異なる場合があるため、ダウンロード前に公式案内を確認してください。
利用を始めるために、何を準備する必要がありますか?
利用開始時には、対応している労働金庫の普通預金口座やキャッシュカード、本人確認に必要な情報、スマートフォンの電話番号などが求められる場合があります。初回登録では口座情報や暗証に関する入力が必要になることもあるため、手元に必要なものを用意しておくとスムーズです。登録条件は金融機関ごとに異なるため、事前確認をおすすめします。
ろうきんの口座なら、どの金融機関でも登録できますか?
すべての労働金庫やすべての口座が自動的に対応しているとは限りません。アプリの対象となる労働金庫、口座の種類、利用者条件が設定されている可能性があります。また、システムメンテナンス中は登録や明細確認ができない場合もあります。利用前にアプリ内の対応金融機関一覧や、所属する労働金庫の公式ウェブサイトで対象範囲を確認してください。
アプリで残高や入出金明細を確認する際、安全面に問題はありませんか?
残高や取引明細などの重要な金融情報を扱うため、スマートフォンの画面ロックや生体認証を設定し、他人に端末を貸さないことが大切です。ログイン情報や認証コードを第三者へ伝えたり、公共のWi-Fi環境で不用意に操作したりすることも避けてください。端末を紛失した場合は、速やかに労働金庫へ連絡し、必要な利用停止手続きを行いましょう。
機種変更やスマートフォンを紛失した場合、登録情報はどうなりますか?
機種変更後は、新しい端末で再登録や本人確認が必要になる場合があります。古い端末を処分する前に、アプリから適切にログアウトし、必要に応じて登録解除を行ってください。スマートフォンを紛失した場合は、第三者による不正利用を防ぐため、端末の遠隔ロックを実施するとともに、できるだけ早く利用している労働金庫へ相談することが重要です。