しんきんバンキングアプリ
AndroidのみFree· ユーザー評価
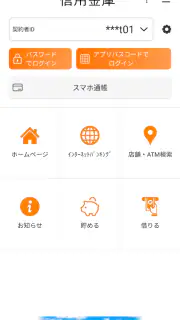
信用金庫を普段の生活口座として使っているなら、スマートフォンから残高や入出金を確認できるだけで、銀行へ行く回数をかなり減らせます。私がしんきんバンキングアプリを使って感じたのは、派手な機能で金融サービス全体を置き換えるタイプではなく、信用金庫の口座を日常的に管理するための実用的な窓口だということです。買い物の後に残高を確認したいとき、給与や年金の入金を見たいとき、振込を済ませたいときに、手元で操作できるのが中心的な魅力です。
このアプリはファイナンス分野のアプリで、開発元は The Shinkin Banks Information System Center Co Ltd です。無料で利用でき、年齢区分は3歳以上。信用金庫の口座を持っている人に向けたサービスなので、誰でも入れて便利になる家計簿アプリとは役割が違います。まず自分が利用している信用金庫に対応しているかを確認し、そのうえで、普段の残高確認や振込をどれだけスマホへ移したいかを考えるのが、失敗しない選び方です。
無料で使えることと、実際に受け取れる価値
価格面では無料のアプリです。少なくともアプリそのものを入手するための購入費を気にせず試せるため、紙の通帳や窓口中心の管理から移行する第一歩としては始めやすいと感じました。ただし、無料だからといって、信用金庫の口座に関係するすべてのサービスや手数料まで無料になるわけではありません。振込などの取引条件は、利用している信用金庫側のルールを確認しておく必要があります。ここを混同しないことが大切です。
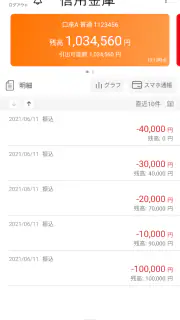
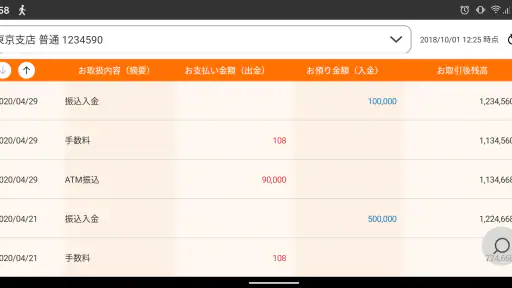
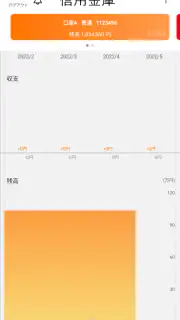
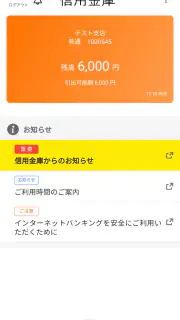
私が特に便利だと思ったのは、残高確認と入出金明細の確認を同じ場所で行える点です。財布の中身と口座残高を別々に確認するのではなく、カード利用後や大きな引き落としの前に口座の動きを見られます。家計簿アプリは支出の分類や長期的なグラフに強い一方、実際の口座残高を確認する場面では、金融機関の公式アプリのほうが直接的です。しんきんバンキングアプリは、その確認を短い手順で済ませたい人に向いています。
たとえば、仕事帰りに家賃や公共料金の引き落としが近いことを思い出した場面を考えてみてください。以前なら通帳記帳やATMまで行く必要がありましたが、アプリを開いて残高と最近の入出金を確認し、不足がありそうなら入金の予定を立てられます。私はこのような「今すぐ確認したい」場面で価値を感じます。毎日細かな支出を入力する用途ではなく、口座の現状を素早く把握する用途に強いアプリです。
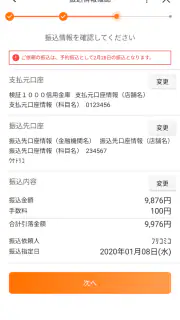
振込にも対応しているため、窓口へ行く時間を減らしたい人にはメリットがあります。振込先や金額を入力する作業は慎重さが必要ですが、外出先や自宅から手続きを進められる可能性があることは大きな違いです。特に、営業時間を気にしながら窓口へ向かうのが難しい人にとって、スマホから操作できる選択肢は助かります。ただし、実際の受付時間、手数料、認証手順などは信用金庫ごとに確認してから使うべきです。
アプリの評価は平均3.2で、評価数はおよそ550件あります。利用者の反応は一様に高いとは言えないため、インストールすれば誰にとっても快適だと考えるのは危険です。一方で、導入数は50万件を超えており、信用金庫の口座をスマホで管理したい人に一定の利用実績があることは分かります。私はこの数字を、万能な金融アプリの証明というより、対象となる利用者がはっきりしたサービスとして受け止めています。
口座確認を中心に使うと、無料の価値が分かりやすい
無料アプリの価値を判断するとき、機能の多さだけを見ると期待が膨らみすぎます。このアプリの場合、価値の中心は「信用金庫の口座情報へ、必要なときにアクセスできること」です。残高、入出金明細、振込という、口座管理で頻繁に使う行動をスマホにまとめられるなら、利用頻度が少なくても時間の節約になります。
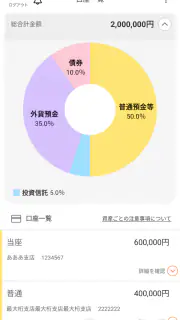
反対に、複数の銀行、証券口座、電子マネー、クレジットカードを一つの画面でまとめたい人には、資産管理に特化した別のアプリのほうが見やすい場合があります。家計全体を自動集計したい人にとっては、信用金庫の口座だけを中心にしたこのアプリでは目的を満たしにくいでしょう。私は、広く管理する道具ではなく、信用金庫との接点をスマホへ移す道具として評価するのが適切だと思います。
使い始める前に確認したい現実的なポイント
最初に確認したいのは、利用している信用金庫がこのアプリで使えるかどうかです。同じ信用金庫のサービスでも、口座の種類や契約状況によって利用できる機能が異なる可能性があります。アプリを入れてから登録でつまずくより、信用金庫の案内や公式の利用条件を先に確認したほうが効率的です。スマホを買い替える予定がある人も、再登録や認証が必要になるかをあらかじめ確認しておくと安心です。
次に、登録時の情報入力と認証を急がないことです。金融アプリでは、便利さよりも入力内容の正確さが優先されます。支店や口座に関する情報を間違えると、原因が分かりにくいまま先へ進めないことがあります。私は初回設定を移動中に済ませるより、手元に口座情報を用意し、通知や画面の案内を一つずつ確認できる場所で行うことを勧めます。
三つ目のポイントは、入出金明細を「家計簿の完成版」と考えないことです。明細は口座の動きを確認するための記録であり、食費や交通費などを自動で理想通りに整理するものとは役割が違います。私は、月末に明細を見て大きな支出を確認し、細かな分類が必要な場合だけ別の家計簿へ記録する使い方が現実的だと思います。公式口座情報と家計管理を分けることで、数字の食い違いにも気づきやすくなります。
振込を使う場合は、便利さに慣れてからこそ確認手順を省かないことも重要です。宛先、金額、名義を入力した後、確定前の画面で一度立ち止まる習慣をつけるべきです。スマホは操作が速いぶん、入力ミスもそのまま進みやすいからです。急ぎの送金に向く一方、初めての相手へ送るときは、窓口や別の確認手段を選ぶほうが安心できるケースもあります。
便利さの裏側にある制約と、他の選択肢との違い
しんきんバンキングアプリの弱点は、信用金庫を利用していない人には価値がほとんどないことです。大手銀行の口座を主に使っている人、ネット銀行を中心に生活している人、現金をほとんど使わず決済アプリだけで管理している人は、別の公式アプリを選んだほうが自然です。金融アプリは「自分の口座に直接つながるか」が最優先なので、機能の評判だけで選ぶものではありません。
また、評価が平均3.2にとどまっていることからも、端末環境や登録手順、使い勝手に不満を持つ人がいると考えたほうがよいでしょう。私は、残高確認だけなら十分でも、操作の流れが自分に合うかは実際に試して判断するのがよいと思います。無料であるため試しやすい反面、金融情報を扱うアプリなので、使いにくさを感じたまま無理に継続する必要はありません。
一般的な銀行アプリと比べると、このアプリは信用金庫の口座利用者に焦点が絞られています。大手銀行のアプリは、カード管理やローン、投資など周辺サービスまで広く表示されることがありますが、必要な情報が多すぎると残高確認だけしたい人にはかえって見づらくなります。しんきんバンキングアプリの良さは、信用金庫の口座を日常的に使う人が、基本的な確認と振込に集中しやすい点です。
一方、家計簿アプリとの比較では、目的が明確に違います。家計簿アプリは複数の支払い手段を横断して支出を見渡すのに向きますが、公式の口座残高を確認する場面では、口座を管理する金融機関のアプリが優先されます。私は両方を併用するなら、しんきんバンキングアプリを「正確な口座確認」、家計簿アプリを「支出の分析」と分ける方法が最も分かりやすいと思います。
紙の通帳やATMとの比較では、アプリは時間と場所の自由度で勝ります。反対に、紙で履歴を残したい人や、スマホの操作に不安がある人には、従来の方法のほうが落ち着いて使えることもあります。家族の口座をまとめて見たい場合も、本人確認や契約上の扱いを慎重に確認すべきです。自分の口座を自分で管理する用途では便利ですが、家族間の共有を前提に選ぶアプリではありません。
このアプリが特に合う人
私が最もおすすめしやすいのは、信用金庫を給与の受け取りや生活費の引き落としに使い、残高を頻繁に確認したい人です。入金日、カードの支払日、家賃や公共料金の引き落とし前など、口座を確認する場面が月に何度もあるなら、無料で使える価値を感じやすいでしょう。窓口へ行く時間を作りにくい人や、ATMまで出かける回数を減らしたい人にも向いています。
高齢の家族に勧める場合は、本人がスマホの操作と認証を無理なく行えるかを見てください。画面を開けばすぐ使えるとは限らず、初回設定や端末変更時に手助けが必要になることがあります。家族が代わりに操作するのではなく、本人が内容を確認しながら使える環境を整えることが重要です。そこが難しいなら、通帳や窓口を残したまま、補助的に導入するほうが安全です。
個人事業主や小さな店舗で信用金庫を使っている人にも、入金確認や振込の確認用として役立つ場面があります。ただし、帳簿作成、請求書、複数口座の資金繰りまで一つで済ませたい人には不足します。私は業務全体を管理する中心システムとしてではなく、口座の動きを確認する補助ツールとして使うのがよいと思います。
逆に、複数金融機関の資産をまとめて比較したい人、投資やローンまで一括管理したい人、支出を自動分類して月次レポートを見たい人は、別のサービスを優先したほうがよいでしょう。信用金庫の口座確認が主目的でないなら、無料という理由だけで入れるメリットは大きくありません。自分が最も頻繁に行う金融操作と、アプリの中心機能が一致しているかで判断してください。
導入後に後悔しにくい使い方
私なら、最初の一週間は残高確認と明細確認だけに絞ります。いきなり振込まで使い始めるのではなく、表示される口座情報が自分の認識と合っているか、入金や引き落としがどのように表示されるかを確認します。その後、少額であっても送金先を慎重に確認できる状況で振込機能を試すほうが、操作の癖を把握しやすいです。
通知や確認の習慣を自分の生活に合わせるのもコツです。毎朝見る必要がない人は、給料日の後、カードの支払日前、月末の三回だけ確認する方法でも十分です。反対に、口座残高が変動しやすい人は、入出金明細を定期的に見ることで、予定していた支払いと実際の動きを照らし合わせられます。アプリを入れたこと自体ではなく、確認のタイミングを決めることで実用性が高まります。
端末を家族や他人と共有している場合は、アプリを開いたままにしないことも忘れないでください。金融情報は残高だけでも個人情報になり得ます。スマホを紛失したときの連絡先や、信用金庫側で必要になる手続きも、利用開始時に確認しておくと安心です。これはアプリの機能というより、スマホで口座を管理するための基本的な準備です。
対応するスマートフォンの条件として、最低でもAndroid6.0が必要です。古い端末を使っている人は、インストール前にOSの状態を確認してください。現在の端末で動作しても、買い替えやOS更新の後に再設定が必要になる可能性があります。バージョンは2.8.8で、更新後に画面や手順が変わることもあるため、操作方法を固定的に覚えるより、表示される案内を確認する姿勢が向いています。
リリースは2019年4月から続いており、短期間だけ登場した試験的なアプリではありません。とはいえ、長く提供されていることだけで、すべての端末で同じ体験になるとは限りません。私は、OS条件、信用金庫の対応状況、必要な口座情報を確認し、無料で試して自分の利用環境に合うか判断する流れをおすすめします。
私の結論:信用金庫を使うなら試す価値がある
しんきんバンキングアプリは、信用金庫の口座を日々使う人にとって、無料で始められる実用的な選択肢です。残高と入出金明細を確認し、必要に応じて振込までスマホで行えるため、通帳やATM、窓口だけに頼る生活から一歩進められます。私の評価は、機能の幅広さよりも、口座管理の基本を手元へ移せる点にあります。
ただし、これはすべての金融サービスを一つにまとめるアプリではありません。複数口座の資産管理、細かな家計分析、投資管理を求める人には別のアプリが適しています。登録や認証に不安がある人、スマホ操作を負担に感じる人は、従来の方法を残しながら慎重に試すべきです。平均評価が3.2であることも踏まえ、評判だけで期待しすぎず、自分の信用金庫と端末で使いやすいかを確認してください。
信用金庫の口座確認をスマホへ移したい人には、無料で試す価値があります。一方で、口座の種類や利用条件、振込に関する扱いは信用金庫ごとに確認が必要です。私は、生活口座の残高や明細を外出先で確認したい人には勧めますが、家計全体や複数金融機関を一括管理したい人には、しんきんバンキングアプリだけで完結させないよう伝えます。目的を「信用金庫の口座を、必要なときに安全に確認すること」に絞れば、価格に対する価値が分かりやすいアプリです。
長所
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを窓口へ行かずに行える
- 生体認証に対応し、ログイン操作がスムーズ
- 信用金庫の公式アプリで安心して利用しやすい
- 通知機能で口座の動きを把握しやすい
短所
- 利用できる信用金庫や機能が限られる場合がある
- 初回登録時に本人確認や口座情報の入力が必要
- スマホの機種変更時に再設定が必要になることがある
- メンテナンス中は一部サービスを利用できない
- 利用にはインターネット接続と対応端末が必要
よくある質問
しんきんバンキングアプリでは何ができますか?
しんきんバンキングアプリは、対応している信用金庫の口座残高や入出金明細をスマートフォンから確認できる金融サービスアプリです。信用金庫によっては、振込、税金・料金の支払い、通知の確認、各種手続きなどに対応しています。ただし、利用できる機能や画面構成は信用金庫ごとに異なるため、ダウンロード前に取引先の信用金庫が対応しているか確認してください。
利用するにはどのような条件や初期設定が必要ですか?
利用開始時には、対応する信用金庫の普通預金口座、キャッシュカード、本人確認に必要な情報などが求められる場合があります。アプリをインストールした後、信用金庫の選択、口座情報の登録、暗証番号やログイン情報の設定を行います。登録内容によっては、本人確認やワンタイムパスワードの設定が必要になることもあります。
しんきんバンキングアプリの利用に手数料はかかりますか?
アプリのダウンロードや残高照会などの基本機能は無料で利用できる場合が多いものの、振込、税金・料金の支払い、各種再発行などには、信用金庫所定の手数料が発生することがあります。また、通信料は利用者の負担です。手数料体系や無料となる取引条件は信用金庫ごとに異なるため、実際に利用する前に公式サイトで確認することをおすすめします。
スマートフォンを紛失した場合や機種変更時はどうすればよいですか?
スマートフォンを紛失した場合は、不正利用を防ぐため、できるだけ早く取引先の信用金庫へ連絡し、アプリの利用停止や必要なセキュリティ対応を相談してください。機種変更時は、旧端末での登録解除、新端末への再登録、認証情報の再設定が必要になることがあります。端末の初期化前に、公式案内を確認して手続きを進めると安心です。
安全性やセキュリティ面で注意することはありますか?
アプリではログイン情報や暗証に関わる情報を扱うため、OSとアプリを常に最新状態に保ち、公式ストアからのみインストールしてください。第三者にパスワードや認証コードを教えたり、公共のWi-Fiで重要な操作を行ったりするのは避けるべきです。不審なSMSやメールのリンクからログインせず、心当たりのない通知があれば信用金庫へ確認してください。